Блог · 23 сентября 2026 г. · 7 мин чтения
Налоги на УСН без сюрпризов: как заложить их в план платежей
Налог копится каждый месяц, даже если платите вы его раз в квартал. Как это учесть и не остаться без денег в срок уплаты.
Квартал был хорошим: клиенты платили, деньги на счёте росли, часть ушла на новое оборудование и премии. А потом наступает срок уплаты налога — и оказывается, что сумма заметная, а свободных денег на неё нет. Налог не стал неожиданностью для бухгалтера, но стал неожиданностью для денег.
Это одна из самых частых причин кассового разрыва у малого бизнеса на упрощённой системе. Хорошая новость: она полностью предсказуема. В этой статье не будет ставок и сроков — они меняются, и их лучше уточнять у бухгалтера. Будет механика: как налог копится, как заложить его в план платежей и как держать под него резерв.
Главная мысль: налог копится каждый месяц
На УСН налог считается от доходов (на объекте «доходы») или от разницы доходов и расходов (на объекте «доходы минус расходы»). Каждое поступление от клиента увеличивает будущий налог — сразу, в тот же день. Но платите вы его позже, по итогам периода.
Отсюда иллюзия: деньги пришли, все они на счёте, и кажется, что все они ваши. На самом деле часть каждого поступления уже принадлежит бюджету, просто вы временно её храните. Если тратить её как свою — в срок уплаты не хватит.
Пример: как набирается налог за квартал
ИП Примерова О. А., дизайн-студия на УСН «доходы». Поступления за квартал и налог, который по её настройкам приходится на каждый месяц:
| Месяц | Поступления, ₽ | Налог, который «накопился», ₽ |
|---|---|---|
| Июль | 1 500 000 | 90 000 |
| Август | 1 200 000 | 72 000 |
| Сентябрь | 1 800 000 | 108 000 |
| Квартал | 4 500 000 | 270 000 |
Платёж 270 000 ₽ будет один, после квартала. Но если откладывать налог помесячно — 90 000, 72 000 и 108 000 ₽, — к сроку уплаты деньги уже собраны, и платёж ничего не ломает. Если не откладывать, в месяц уплаты на счёте должно оказаться 270 000 ₽ сверх обычных расходов, а это почти пятая часть средней месячной выручки в 1 500 000 ₽.
Объект «доходы минус расходы»: свои ловушки
Здесь налог зависит не только от поступлений, но и от расходов, и прогнозировать его сложнее.
- Не все расходы уменьшают налог. Учитываются только расходы из установленного перечня и с подтверждающими документами. Управленческий расход и расход для налога — не всегда одно и то же.
- Месяц с крупной закупкой даёт маленький налог, следующий — большой. Помесячный резерв выравнивает эти скачки.
- Есть минимальный налог. Даже при убытке что-то заплатить придётся — уточните у бухгалтера, как это работает в вашем случае, и заложите в план.
Практическое правило: считайте резерв от управленческой картины с запасом, а точную сумму сверяйте с бухгалтером в конце квартала.
НДС: если вы его платите
Если ваша компания на УСН платит НДС, к налогу добавляется ещё один квартальный платёж, и он обычно заметнее. НДС за квартал платится не одной суммой, а тремя равными частями в следующие месяцы.
| Что | Сумма, ₽ |
|---|---|
| НДС к уплате за квартал | 360 000 |
| Первый платёж | 120 000 |
| Второй платёж | 120 000 |
| Третий платёж | 120 000 |
Разбивка на три части помогает, но создаёт новую ловушку: два из трёх платежей приходятся на месяцы, когда уже копится налог следующего квартала. В плане платежей должны стоять все три части, иначе каждый месяц кажется легче, чем есть.
Как заложить налоги в план платежей
- Внесите налог плановым платежом на дату уплаты. Даже примерная сумма лучше, чем ничего: прогноз остатков сразу покажет, хватает ли денег.
- Обновляйте сумму по мере поступлений. Каждый месяц налог растёт — план должен расти вместе с ним.
- Отложите резерв. Удобный способ — отдельный счёт, на который раз в неделю или раз в месяц переводится накопившаяся часть налога.
- Не забудьте остальные обязательные платежи. Взносы и налоги с зарплаты — тоже регулярные обязательства, которые должны быть в плане.
- В плане есть налог за текущий квартал на дату уплаты.
- Если вы платите НДС — в плане все три части.
- Резерв под налог отложен и не тратится на текущие расходы.
- Взносы и налоги с зарплаты — в плане платежей.
- Раз в квартал сумма сверена с бухгалтером.
Пример: квартал без резерва и с резервом
ООО «Зелёная миля» на УСН платит налог и НДС. За прошлый квартал налог по УСН — 270 000 ₽, НДС — 360 000 ₽. Обычные обязательные выплаты компании — 1 500 000 ₽ в месяц, поступления — около 1 600 000 ₽.
Предположим, в первый месяц нового квартала нужно заплатить налог по УСН за прошлый квартал и первую часть НДС: 270 000 + 120 000 = 390 000 ₽. Вместе с обычными выплатами — 1 890 000 ₽ против поступлений 1 600 000 ₽.
| Без резерва | С резервом | |
|---|---|---|
| Остаток на начало месяца, ₽ | 200 000 | 200 000 + 390 000 на резервном счёте |
| Поступления, ₽ | 1 600 000 | 1 600 000 |
| Выплаты с налогами, ₽ | 1 890 000 | 1 890 000 |
| Остаток на конец, ₽ | −90 000 | 300 000 |
Без резерва: 200 000 + 1 600 000 − 1 890 000 = −90 000 ₽, разрыв. С резервом: 590 000 + 1 600 000 − 1 890 000 = 300 000 ₽. Разница — ровно отложенные 390 000 ₽, которые компания в прошлом квартале не потратила как свои.
При этом бизнес в обоих случаях одинаковый: та же выручка, те же расходы, тот же налог. Разница только в том, было ли место для налога в плане. Именно поэтому «сюрприз» с налогами — проблема не налоговая, а планировочная.
Не забудьте, что во втором и третьем месяце квартала стоят ещё по 120 000 ₽ НДС. Резерв должен покрыть и их, а не только первый платёж.
Частые ошибки
- Считать весь остаток на счёте своим. Часть — налог, который вы временно храните.
- Планировать налог только в месяц уплаты. Он копится с каждым поступлением, а не появляется в день платежа.
- Дивиденды в конце квартала. Самый неудачный момент: налог ещё не заплачен.
- Забыть про части НДС. Первую заплатили, а вторую и третью в плане не поставили.
- Путать управленческие расходы с налоговыми. На «доходы минус расходы» налог может оказаться больше, чем кажется по управленческому отчёту.
Как это сделать в Орбите
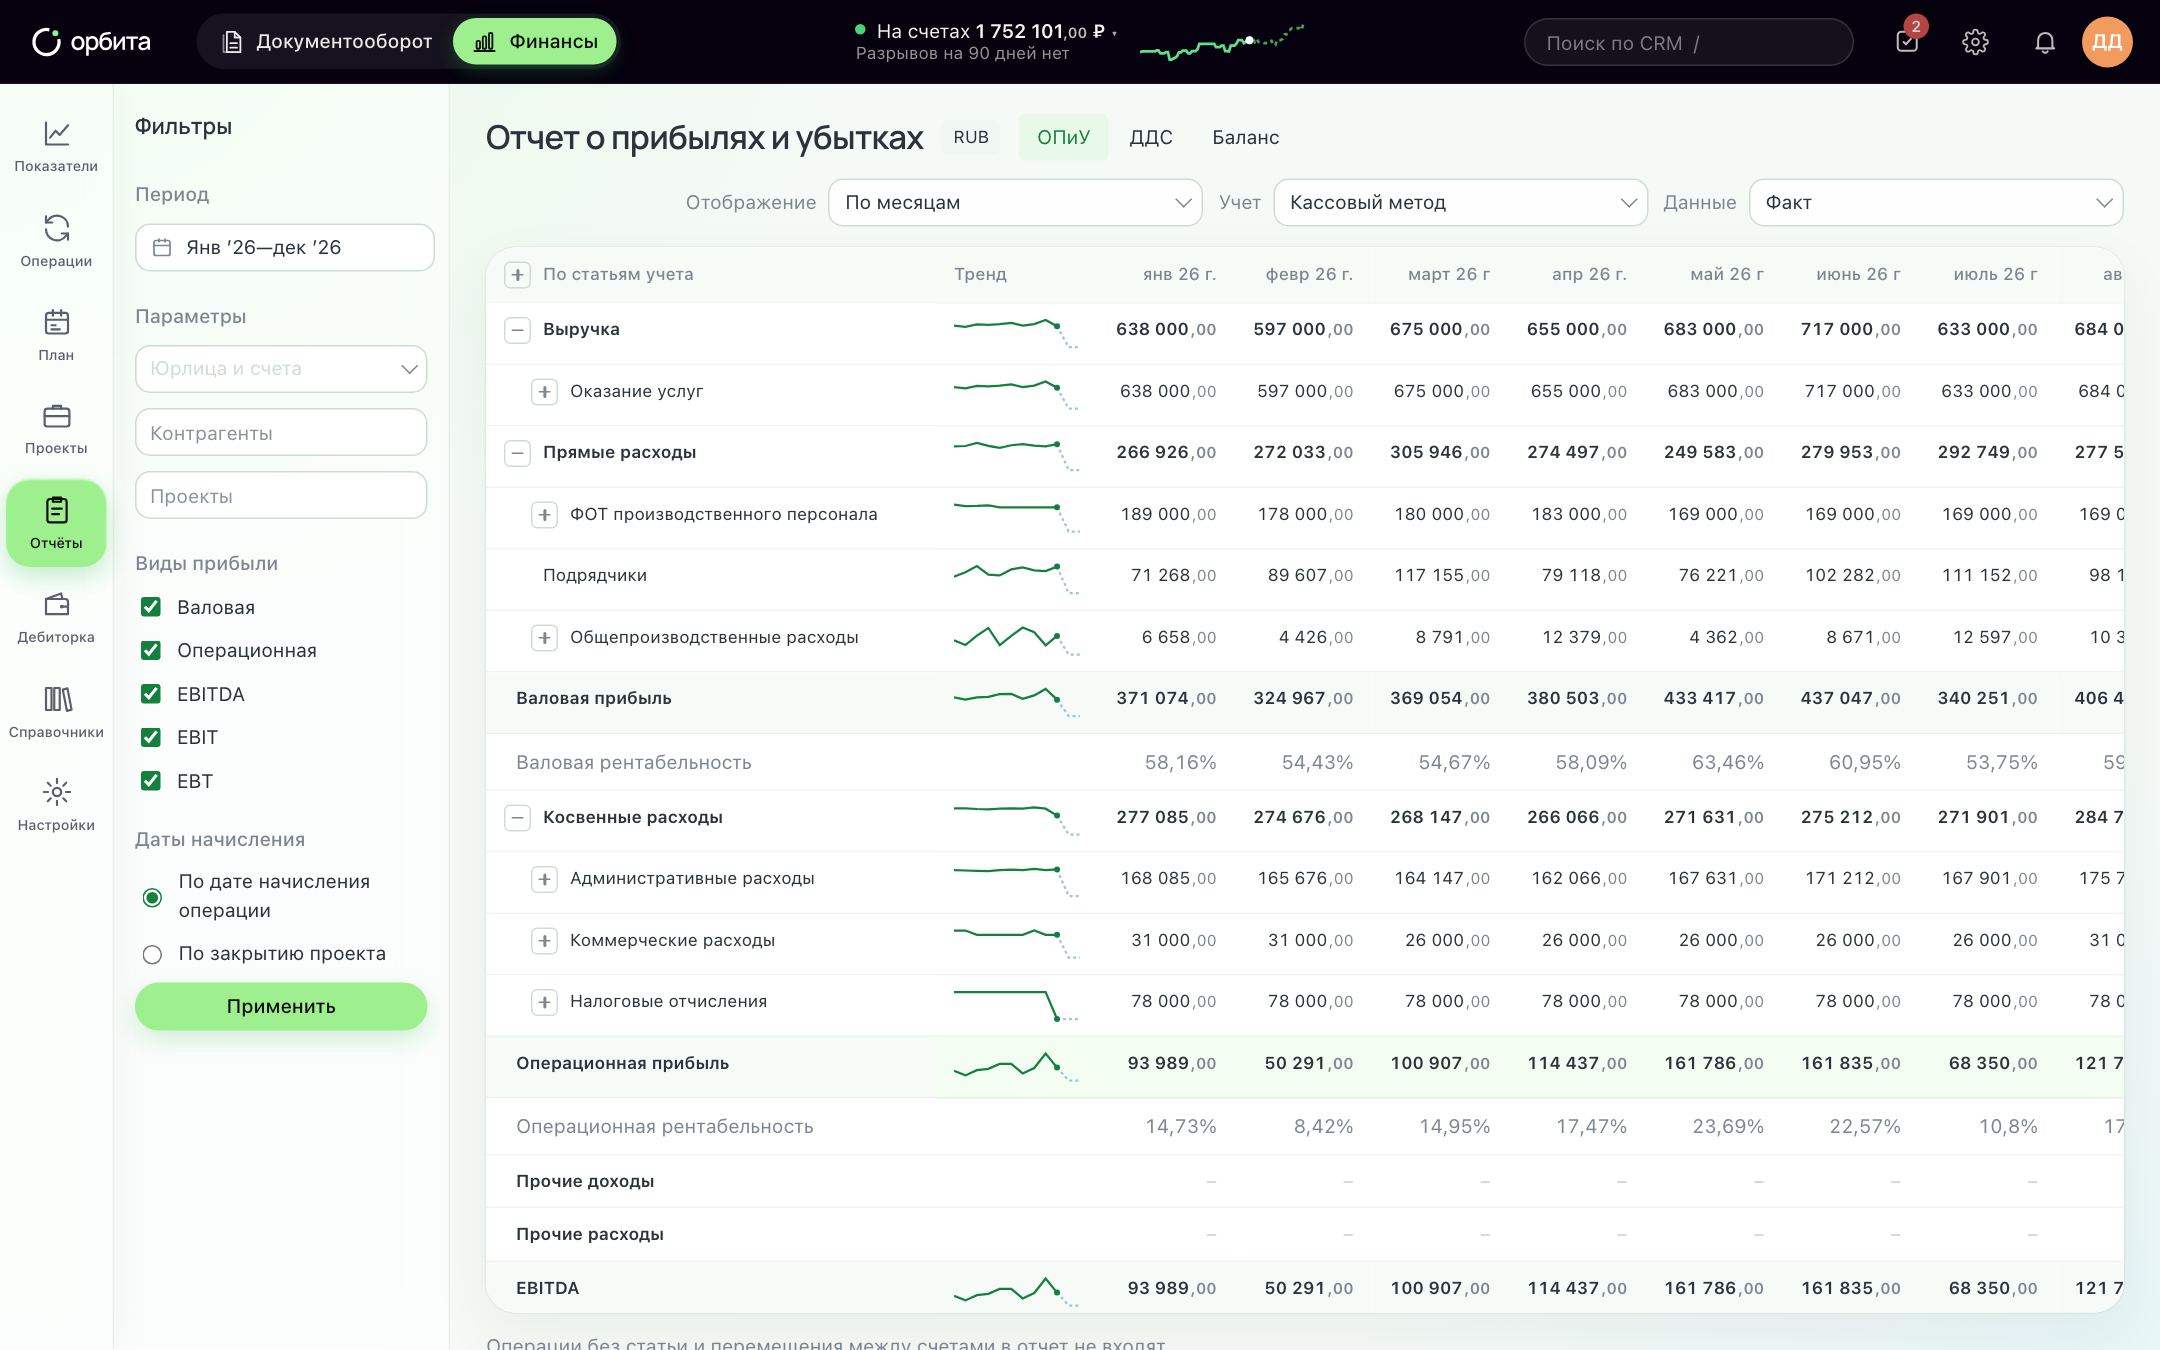
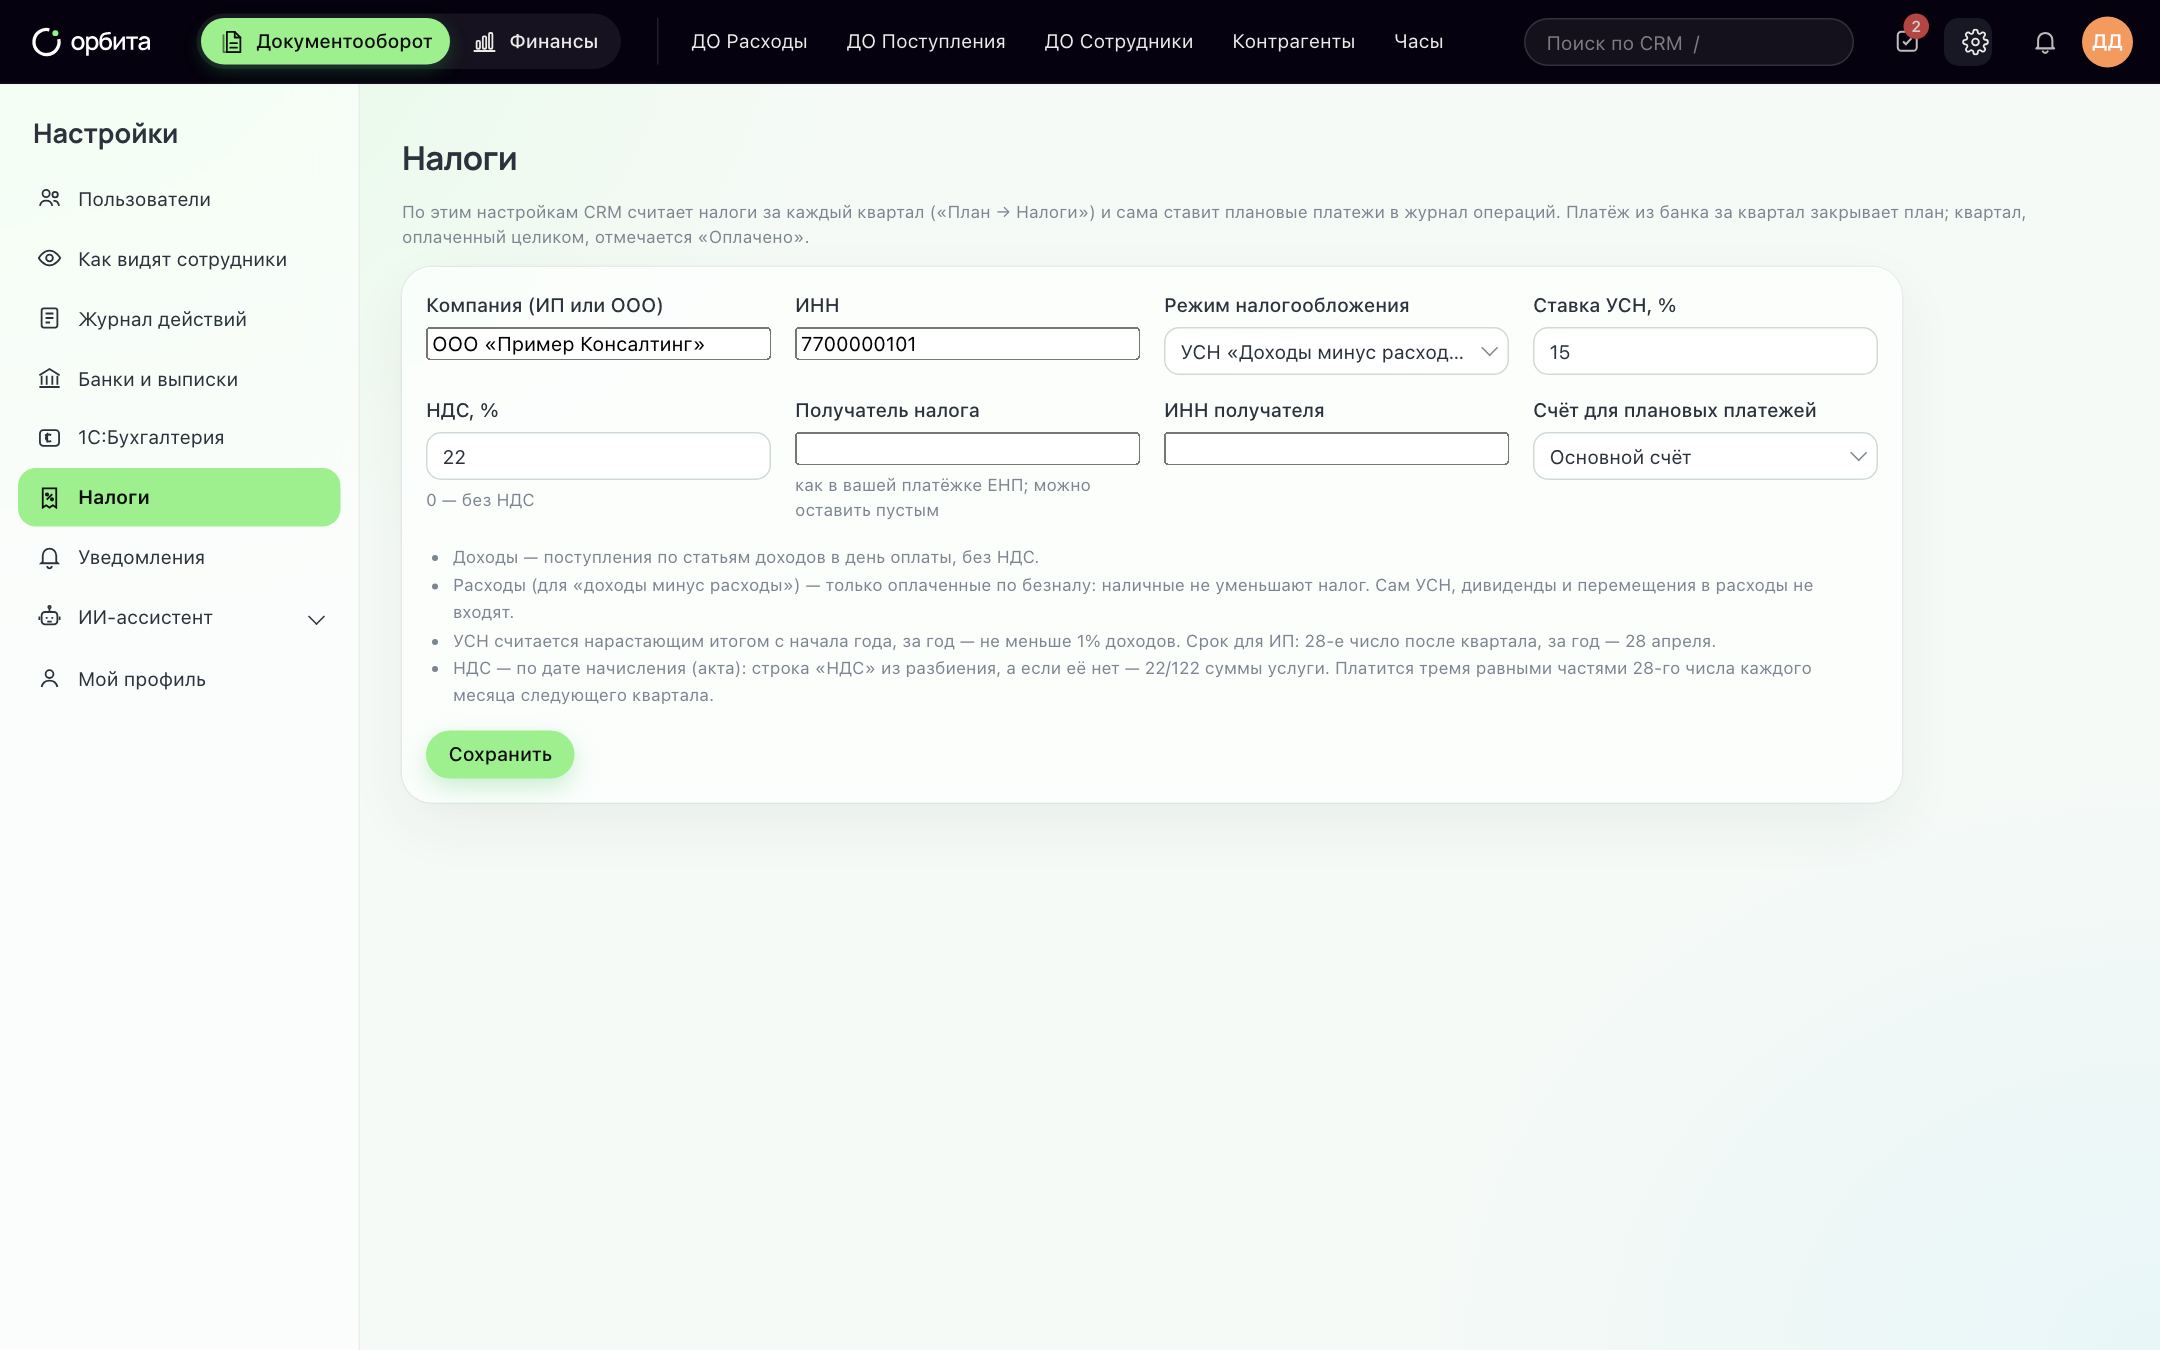
В Орбите налоги считаются сами по операциям за квартал. В настройках указываете режим — УСН «доходы» или «доходы минус расходы» — и ставку, а если платите НДС, включаете его.
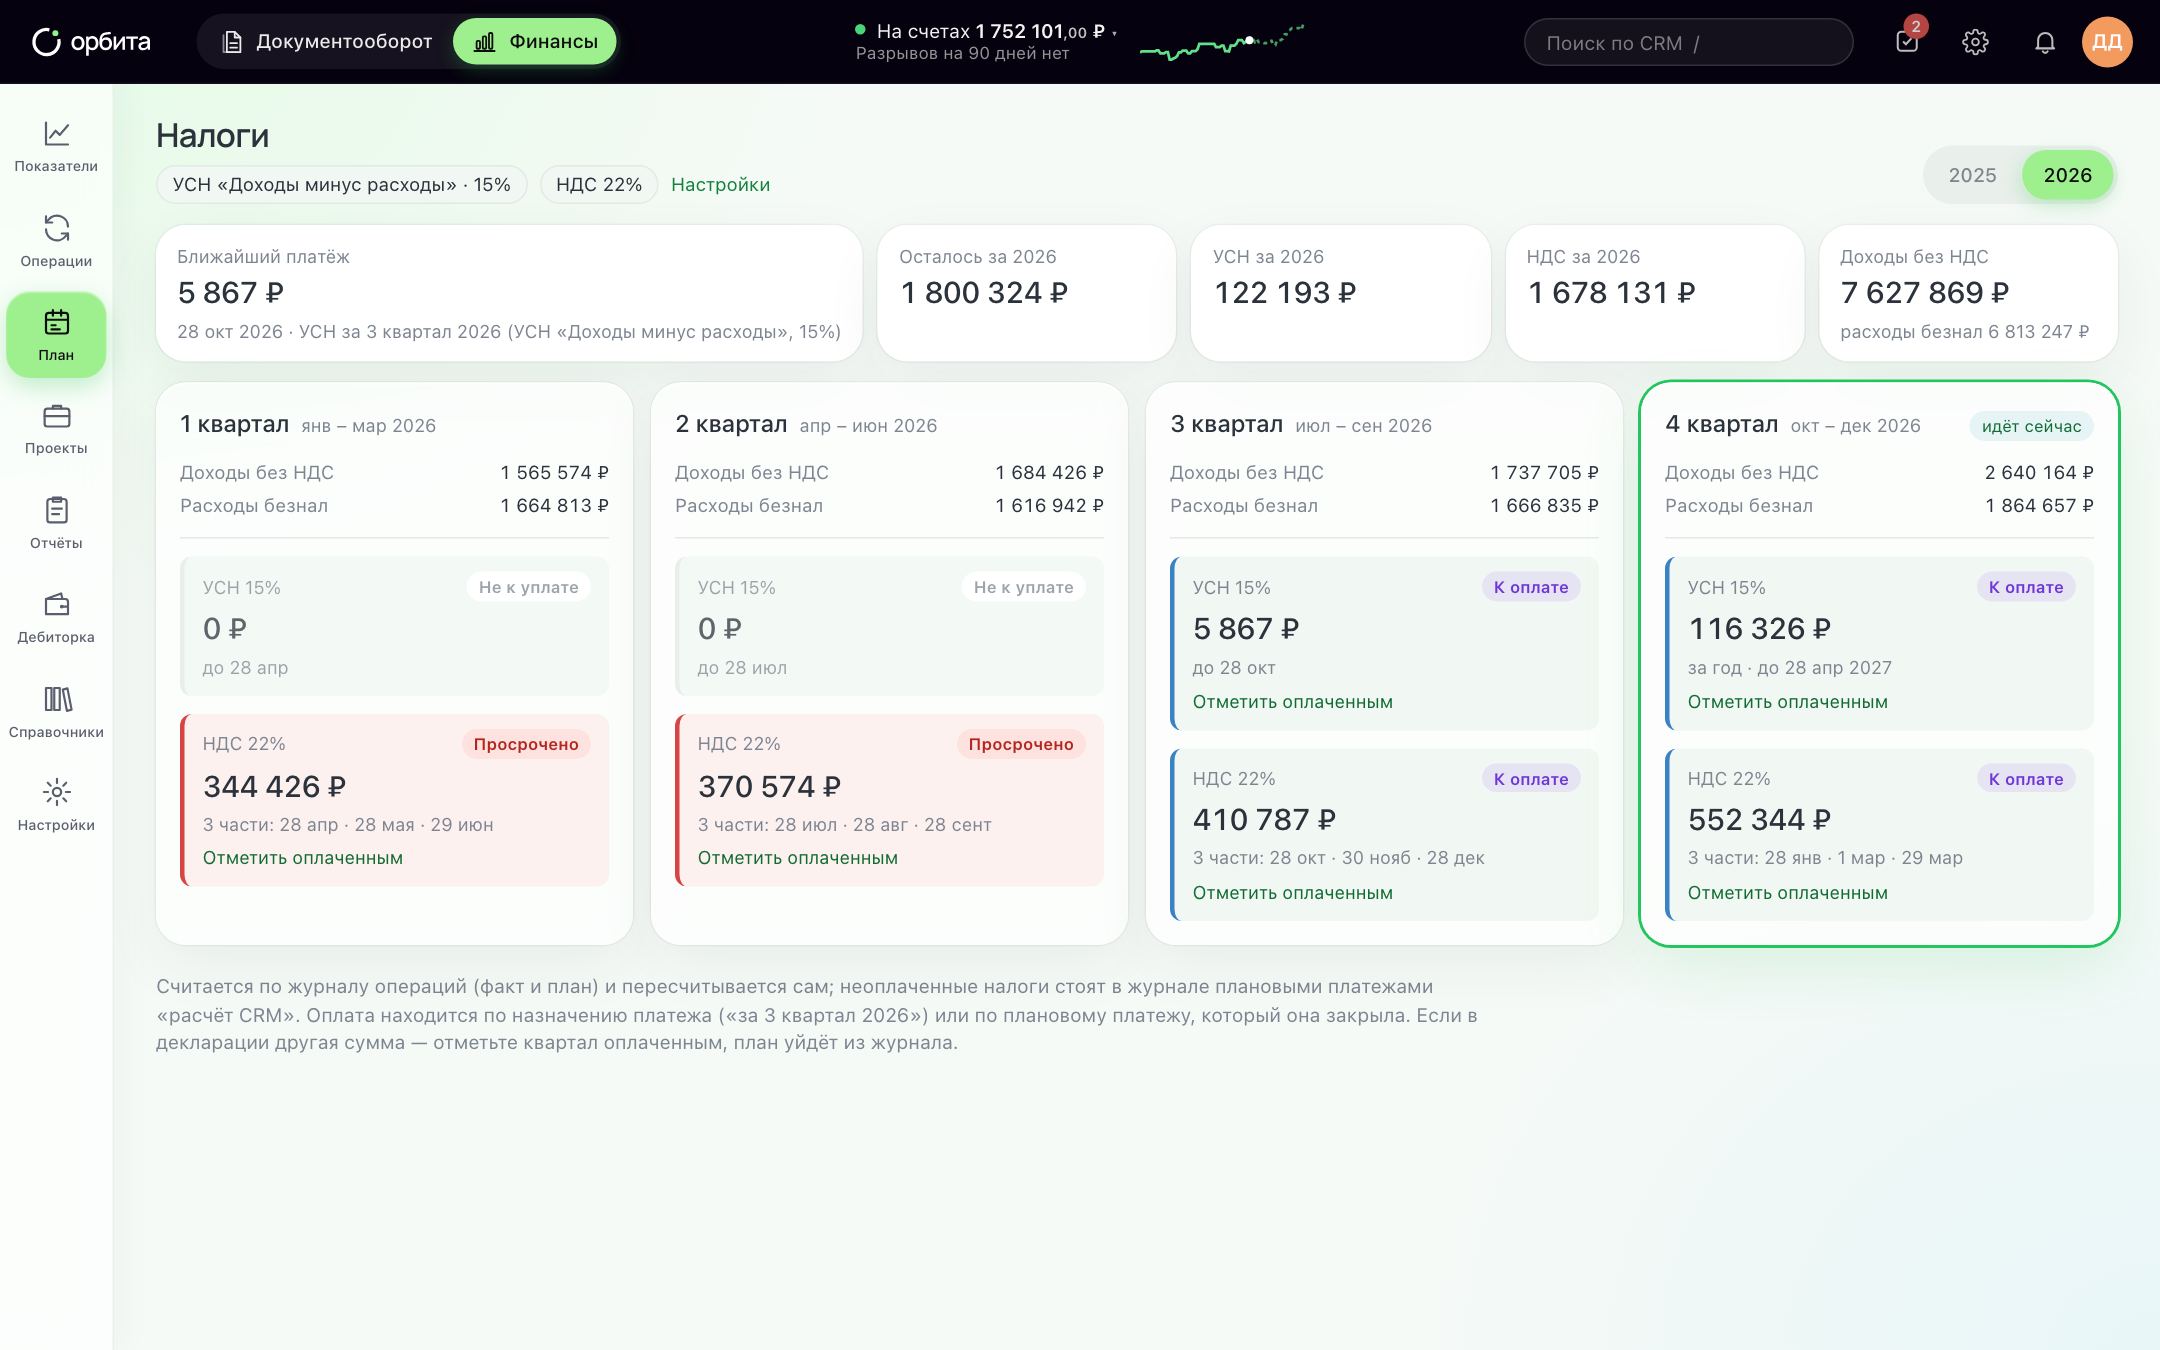
Налог за квартал сам встаёт в план платежей и попадает в прогноз остатков на 90 дней. НДС автоматически делится на три платежа. Когда налог уходит из банка в бюджет, выписка закрывает квартал.
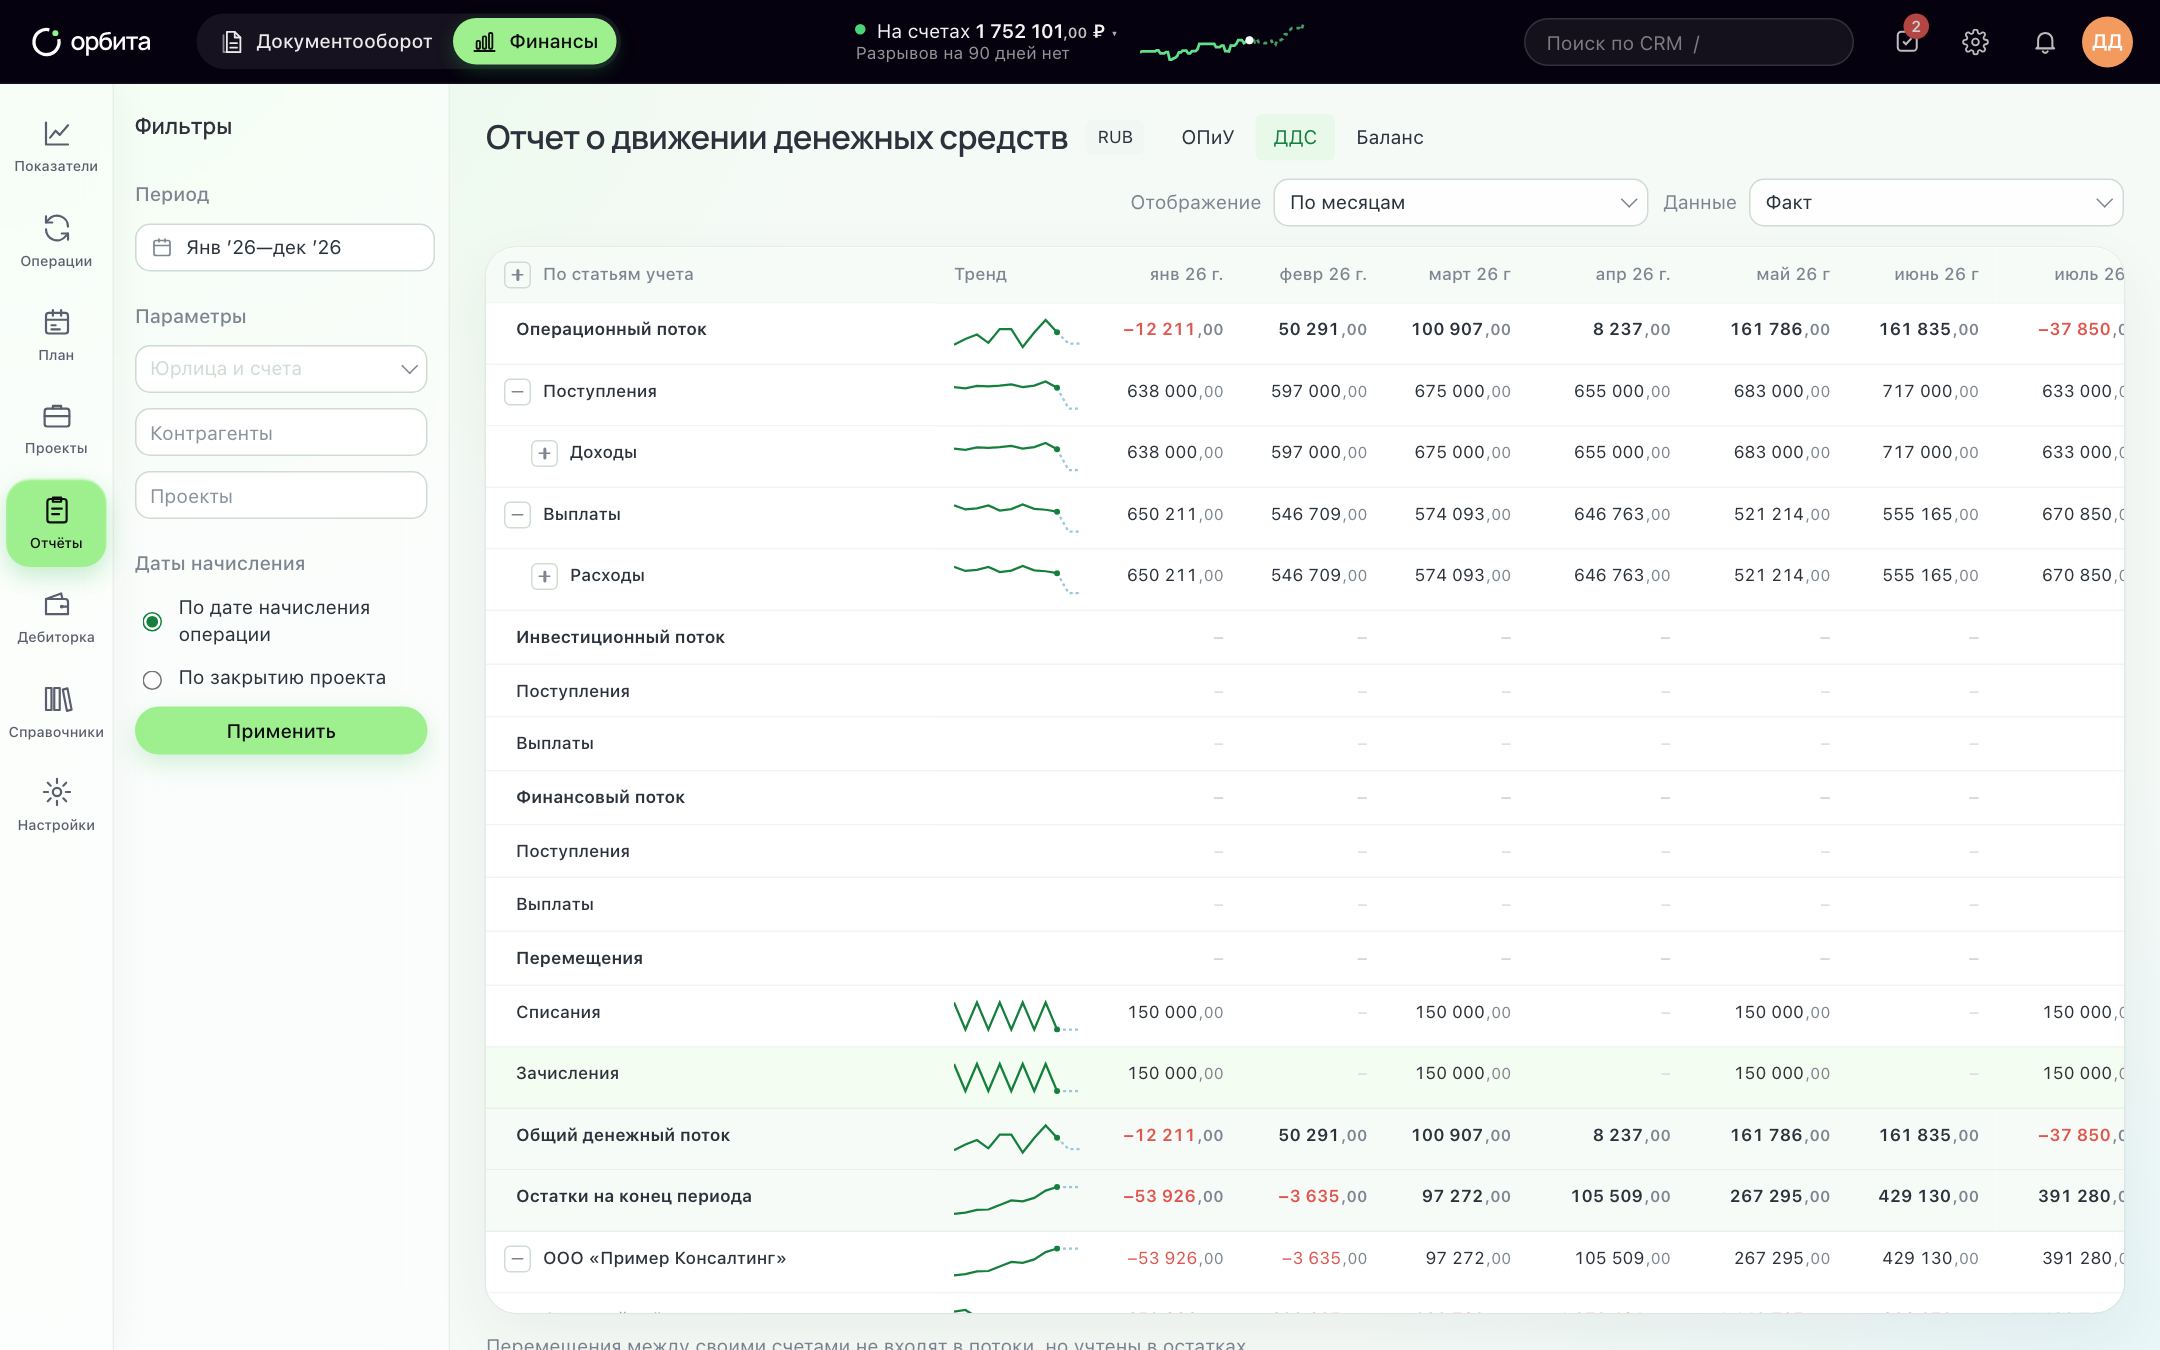
Резервный счёт ведите как обычный счёт компании: перевод на него — это перемещение между своими счетами, оно не влияет на прибыль и не путает отчёты. В ДДС с планом видно, как налог ложится на остаток в месяц уплаты.
Чего Орбита не делает: не считает налоги на общей системе и налог на прибыль, а также НДФЛ и взносы с зарплаты. Их добавляйте плановыми платежами вручную, с повтором на нужное число месяцев вперёд, — так они всё равно будут в прогнозе. Подробная настройка — в базе знаний, в разделе о налогах.
Вопросы
Можно ли доверить расчёт налога Орбите целиком?
Для управленческого плана — да: сумма считается по вашим операциям и встаёт в календарь. Для отчётности и итоговой суммы к уплате ориентируйтесь на бухгалтера: в налоговом учёте бывают нюансы, которых нет в управленческом.
Сколько держать в резерве?
Минимум — накопленный налог текущего квартала плюс не оплаченные части НДС. Если есть сомнения по расходам на «доходы минус расходы», добавьте запас.
Что если денег на налог всё-таки не хватает?
Налог — в первой группе приоритетов вместе с зарплатой. Переносите другие платежи. Как выстроить очередь — в статье о платёжном календаре.
Коротко
- Налог копится с каждым поступлением, хотя платится по итогам периода.
- Откладывайте налог помесячно — к сроку уплаты деньги уже будут собраны.
- НДС — три платежа, и все три должны стоять в плане.
- Не берите дивиденды до уплаты налога за квартал.
- Ставки и сроки уточняйте у бухгалтера, а механику держите в плане платежей.
Подключите банк — отчёты и прогноз появятся сразу. 14 дней бесплатно, без карты.
Попробовать бесплатно Демо-компании