Блог · 21 октября 2026 г. · 7 мин чтения
Прибыль есть, а денег нет: 5 мест, где застревают деньги
Прибыль в отчёте и деньги на счёте — разные цифры, и разницу между ними можно разложить по полочкам.
Бухгалтер или финансист показывает отчёт: за год чистая прибыль 2,4 млн ₽. Вы открываете банк — на счетах на 300 тысяч больше, чем было в январе. Возникает неприятное чувство: либо отчёт врёт, либо деньги куда-то утекают. Чаще всего не верно ни то, ни другое. Прибыль честная, деньги никто не украл — они просто лежат не на счёте, а в других местах бизнеса.
Ниже — пять мест, где деньги застревают чаще всего, пример с цифрами и порядок проверки, который занимает полчаса.
Почему прибыль и деньги расходятся
Прибыль считается в отчёте о прибылях и убытках (ОПиУ) по методу начисления: выручка — когда работа сдана, расход — когда он относится к периоду. Деньги считаются в отчёте о движении денежных средств (ДДС): по дате, когда платёж прошёл по банку. Подробно о разнице — в статье «ДДС, ОПиУ и баланс».
Отсюда простое правило: прибыль минус то, что «осело» в бизнесе, плюс то, что вы заняли, равно приросту денег. А всё, что «осело», видно в третьем отчёте — управленческом балансе. Если баланса нет, разницу приходится угадывать.
Место 1. Дебиторка: работу сдали, деньги не получили
Вы закрыли акт на 600 000 ₽ в декабре, клиент платит с отсрочкой 45 дней. В прибыли декабря эти деньги уже есть, на счёте — нет. Пока бизнес растёт, дебиторка растёт вместе с ним: больше клиентов — больше неоплаченных актов в каждый момент времени. Поэтому растущая компания почти всегда «беднее», чем показывает её прибыль.
Опаснее всего просроченная дебиторка. Клиент, который должен 90 дней, не просто задерживает деньги — часть таких долгов не вернётся никогда. Подробно — в разделе «Дебиторка и кредиторка».
Место 2. Авансы поставщикам: заплатили, а услугу ещё не получили
Вы оплатили подрядчику предоплату за работы следующего квартала или выкупили годовую подписку на сервис. Деньги ушли, а расход в ОПиУ появится только тогда, когда работа будет сделана или период наступит. Пока что это ваш актив — право получить услугу. Если предоплаты становятся нормой (поставщик требует 100% вперёд), в них может сидеть заметная сумма.
Место 3. Запасы и оборудование: деньги превратились в вещи
Купили ноутбуки команде, сервер, станок, машину. В ДДС это выплата по инвестиционной деятельности, а в прибыль месяца целиком она не попадает — вещь служит годами. Для торговли и производства то же самое происходит с товаром на полке и материалами: заплатили поставщику, а товар ещё не продан, значит, и в себестоимости его нет.
Совет: крупные покупки оборудования планируйте как отдельное решение, а не «из того, что осталось на счёте». Иначе одна покупка съедает резерв на зарплату.
Место 4. Кредиты: тело долга — не расход
Проценты по кредиту — расход, они уменьшают прибыль. А возврат самого долга (тела) — нет: вы просто отдаёте деньги, которые раньше получили. В ОПиУ его не видно, в ДДС он стоит в финансовом потоке. Если вы гасите кредит по 50 000 ₽ в месяц, за год это 600 000 ₽, которые ушли со счёта, но в прибыли никак не отразились.
Обратная ситуация тоже бывает: взяли кредит — денег стало много, а прибыль не изменилась. Это не заработанные деньги, их придётся отдавать.
Место 5. Дивиденды и личные траты собственника
Деньги, которые собственник забирает себе, — это распределение прибыли, а не расход бизнеса. В ОПиУ их нет, в ДДС они уходят финансовым потоком. Если собственник забирает понемногу и без учёта — оплачивает с расчётного счёта личные покупки, снимает «на жизнь» — легко за год вывести больше, чем бизнес заработал. Как этого избежать, разбираем в статье «Сколько можно забрать себе».
Пример: куда делись 2,1 млн ₽
ООО «Пример Консалтинг», услуги, год. По ОПиУ чистая прибыль — 2 400 000 ₽. На счетах денег стало больше всего на 300 000 ₽. Раскладываем разницу по балансу на начало и конец года:
| Что изменилось | Сумма, ₽ | Как влияет на деньги |
|---|---|---|
| Чистая прибыль по ОПиУ | 2 400 000 | Источник денег |
| Дебиторка выросла (новые крупные клиенты с отсрочкой 45 дней) | 900 000 | Минус |
| Авансы поставщикам выросли (предоплата подрядчику на январь) | 300 000 | Минус |
| Купили оборудование (ноутбуки, сервер) | 400 000 | Минус |
| Погасили тело кредита | 250 000 | Минус |
| Выплатили дивиденды | 250 000 | Минус |
| Прирост денег на счетах | 300 000 | 2 400 000 − 2 100 000 |
Картина сразу становится спокойнее. Бизнес заработал 2,4 млн ₽. 900 тысяч лежат у клиентов, 400 тысяч — в технике, 300 тысяч — у подрядчика в счёт будущих работ. Полмиллиона ушло на долг и собственнику. Никакой «утечки» нет, но есть вопрос для решения: дебиторка растёт быстрее выручки, и с этим стоит работать — сократить отсрочку новым клиентам или брать аванс.
Обратите внимание: из пяти мест два (оборудование и дивиденды) — ваши сознательные решения, а три (дебиторка, авансы, кредит) — условия, на которых вы работаете. Влиять можно на все пять, но по-разному.
Чек-лист: проверка за полчаса
- Сравните чистую прибыль за период с изменением остатка денег за тот же период.
- Откройте баланс на начало и конец периода и посмотрите, какие строки активов выросли.
- Проверьте дебиторку по срокам: сколько просрочено больше 30 и больше 90 дней.
- Найдите в ДДС инвестиционный поток — покупки оборудования за период.
- Найдите в ДДС финансовый поток — кредиты, займы и дивиденды.
- Посмотрите, нет ли личных трат собственника, разнесённых в расходы бизнеса.
Частые ошибки
- Смотреть только на один отчёт. По прибыли кажется, что можно тратить, по банку — что всё плохо. Правду показывают оба вместе с балансом.
- Считать выручкой любые поступления. Аванс клиента и полученный кредит — деньги, но не доход. Об этом подробно — в статье «Метод начисления на пальцах».
- Разносить погашение кредита в расходы. Прибыль занижается, а в следующем году, когда кредит погашен, «внезапно» растёт.
- Не отделять дивиденды от расходов. Личные траты в статье «Прочие расходы» искажают прибыль и мешают понять, сколько на самом деле зарабатывает бизнес.
- Не следить за просрочкой. Деньги в дебиторке, которые не платят полгода, — уже не актив, а риск.
Как это сделать в Орбите
В Орбите все три отчёта строятся из одного журнала операций. У каждой операции две даты: оплаты — для ДДС и начисления — для ОПиУ. Поэтому их не нужно сводить руками: прибыль, движение денег и баланс всегда сходятся друг с другом.
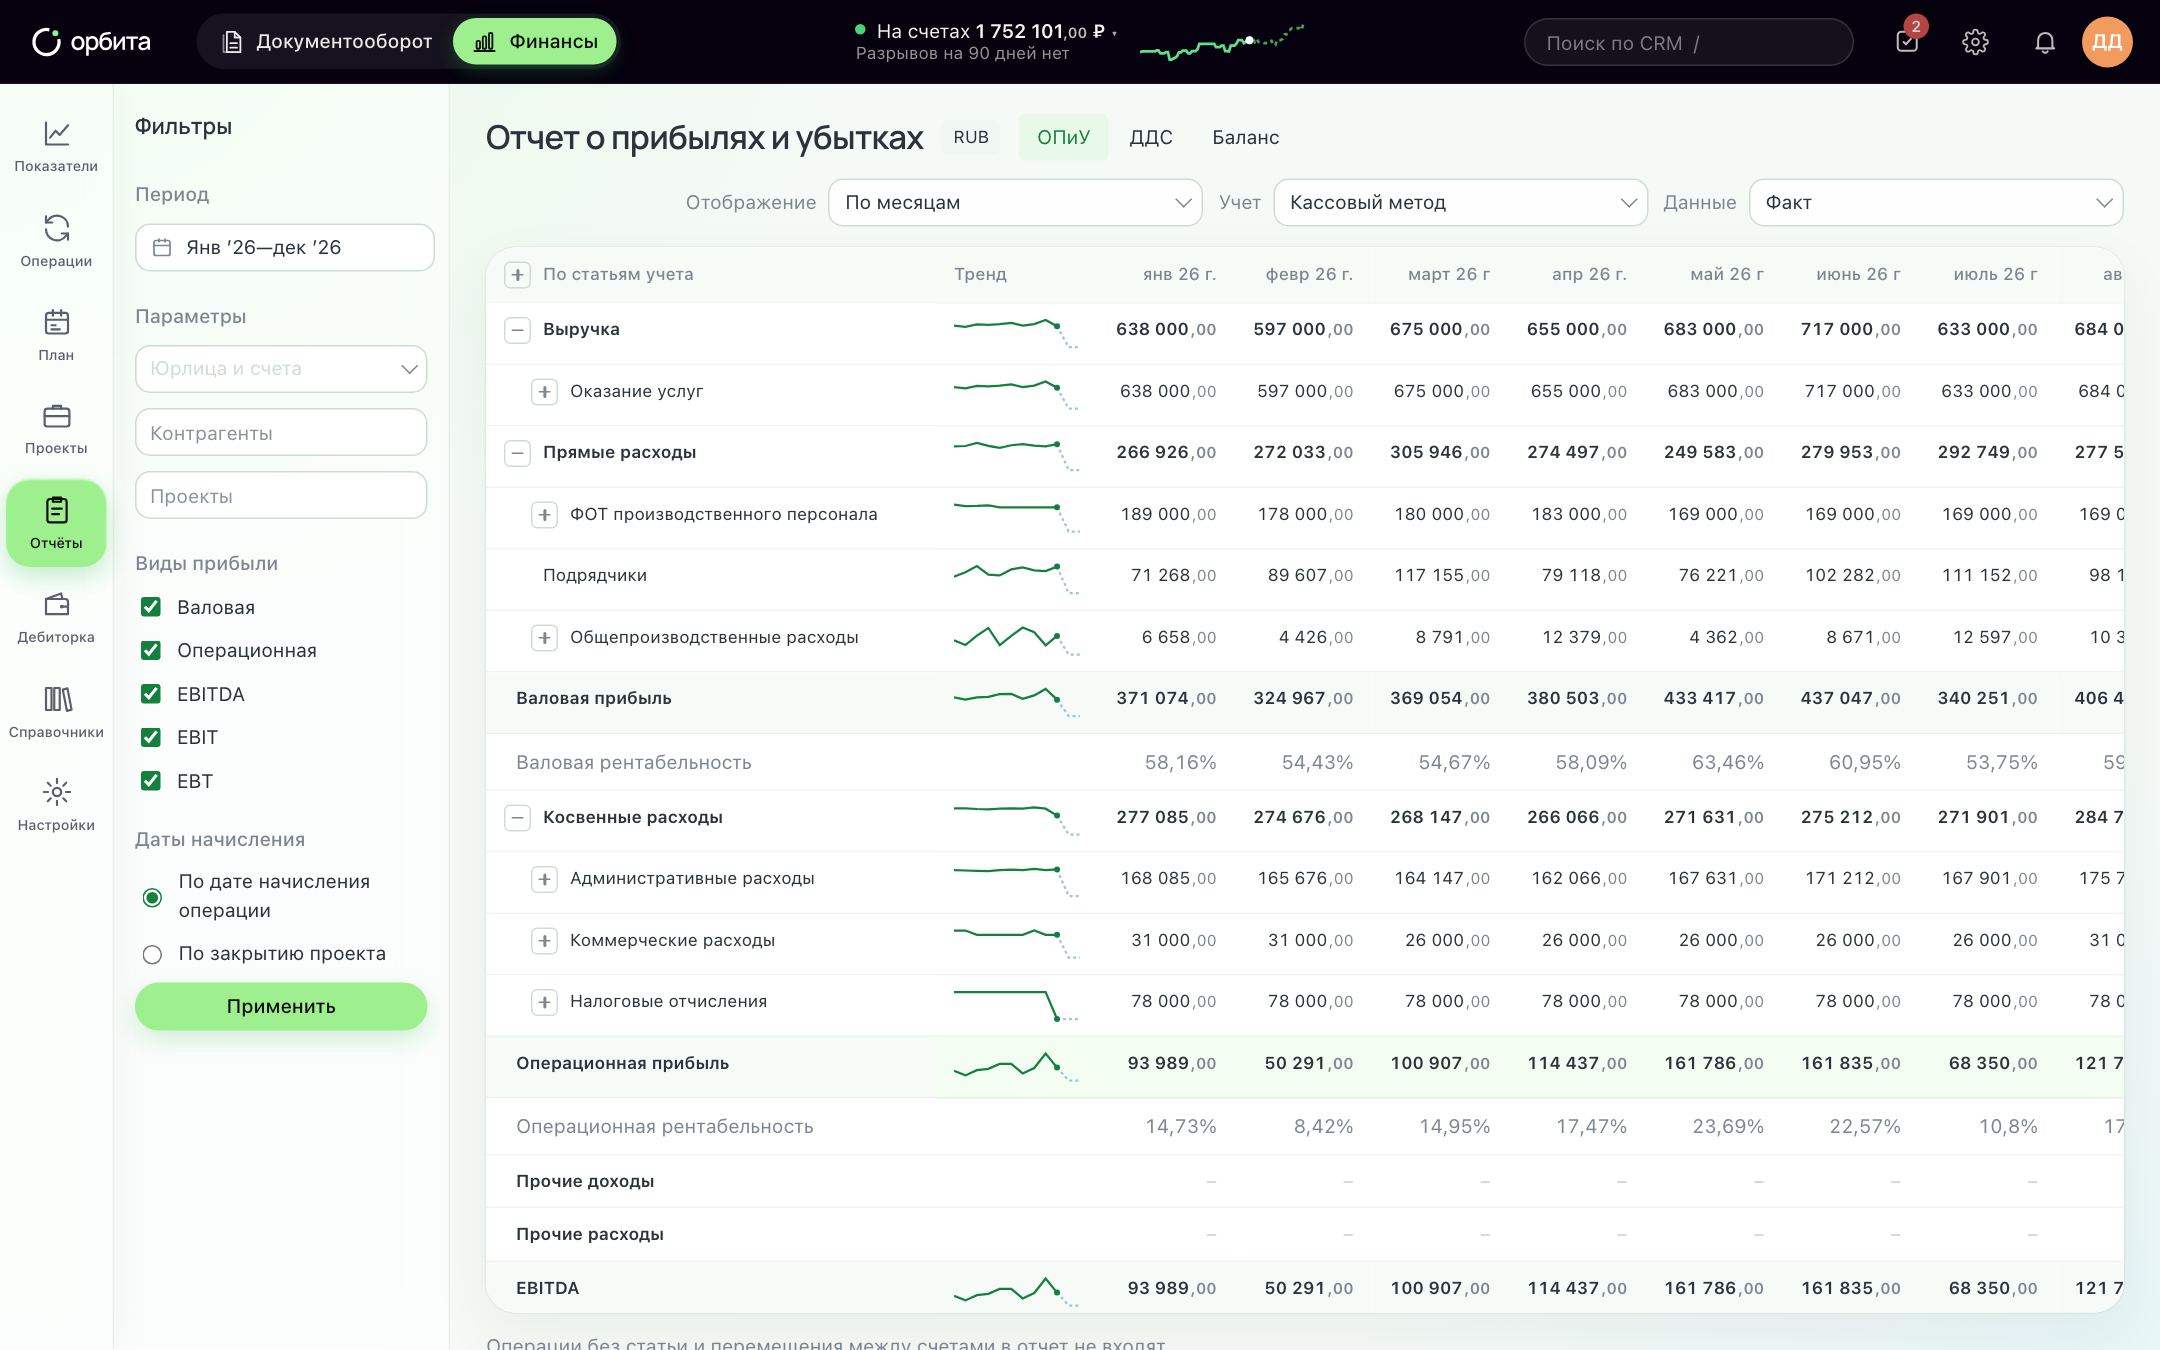
Чтобы найти, куда ушли деньги, откройте ДДС с разбивкой по видам деятельности: операционный поток покажет деньги от основной работы, инвестиционный — покупки оборудования, финансовый — кредиты и дивиденды.
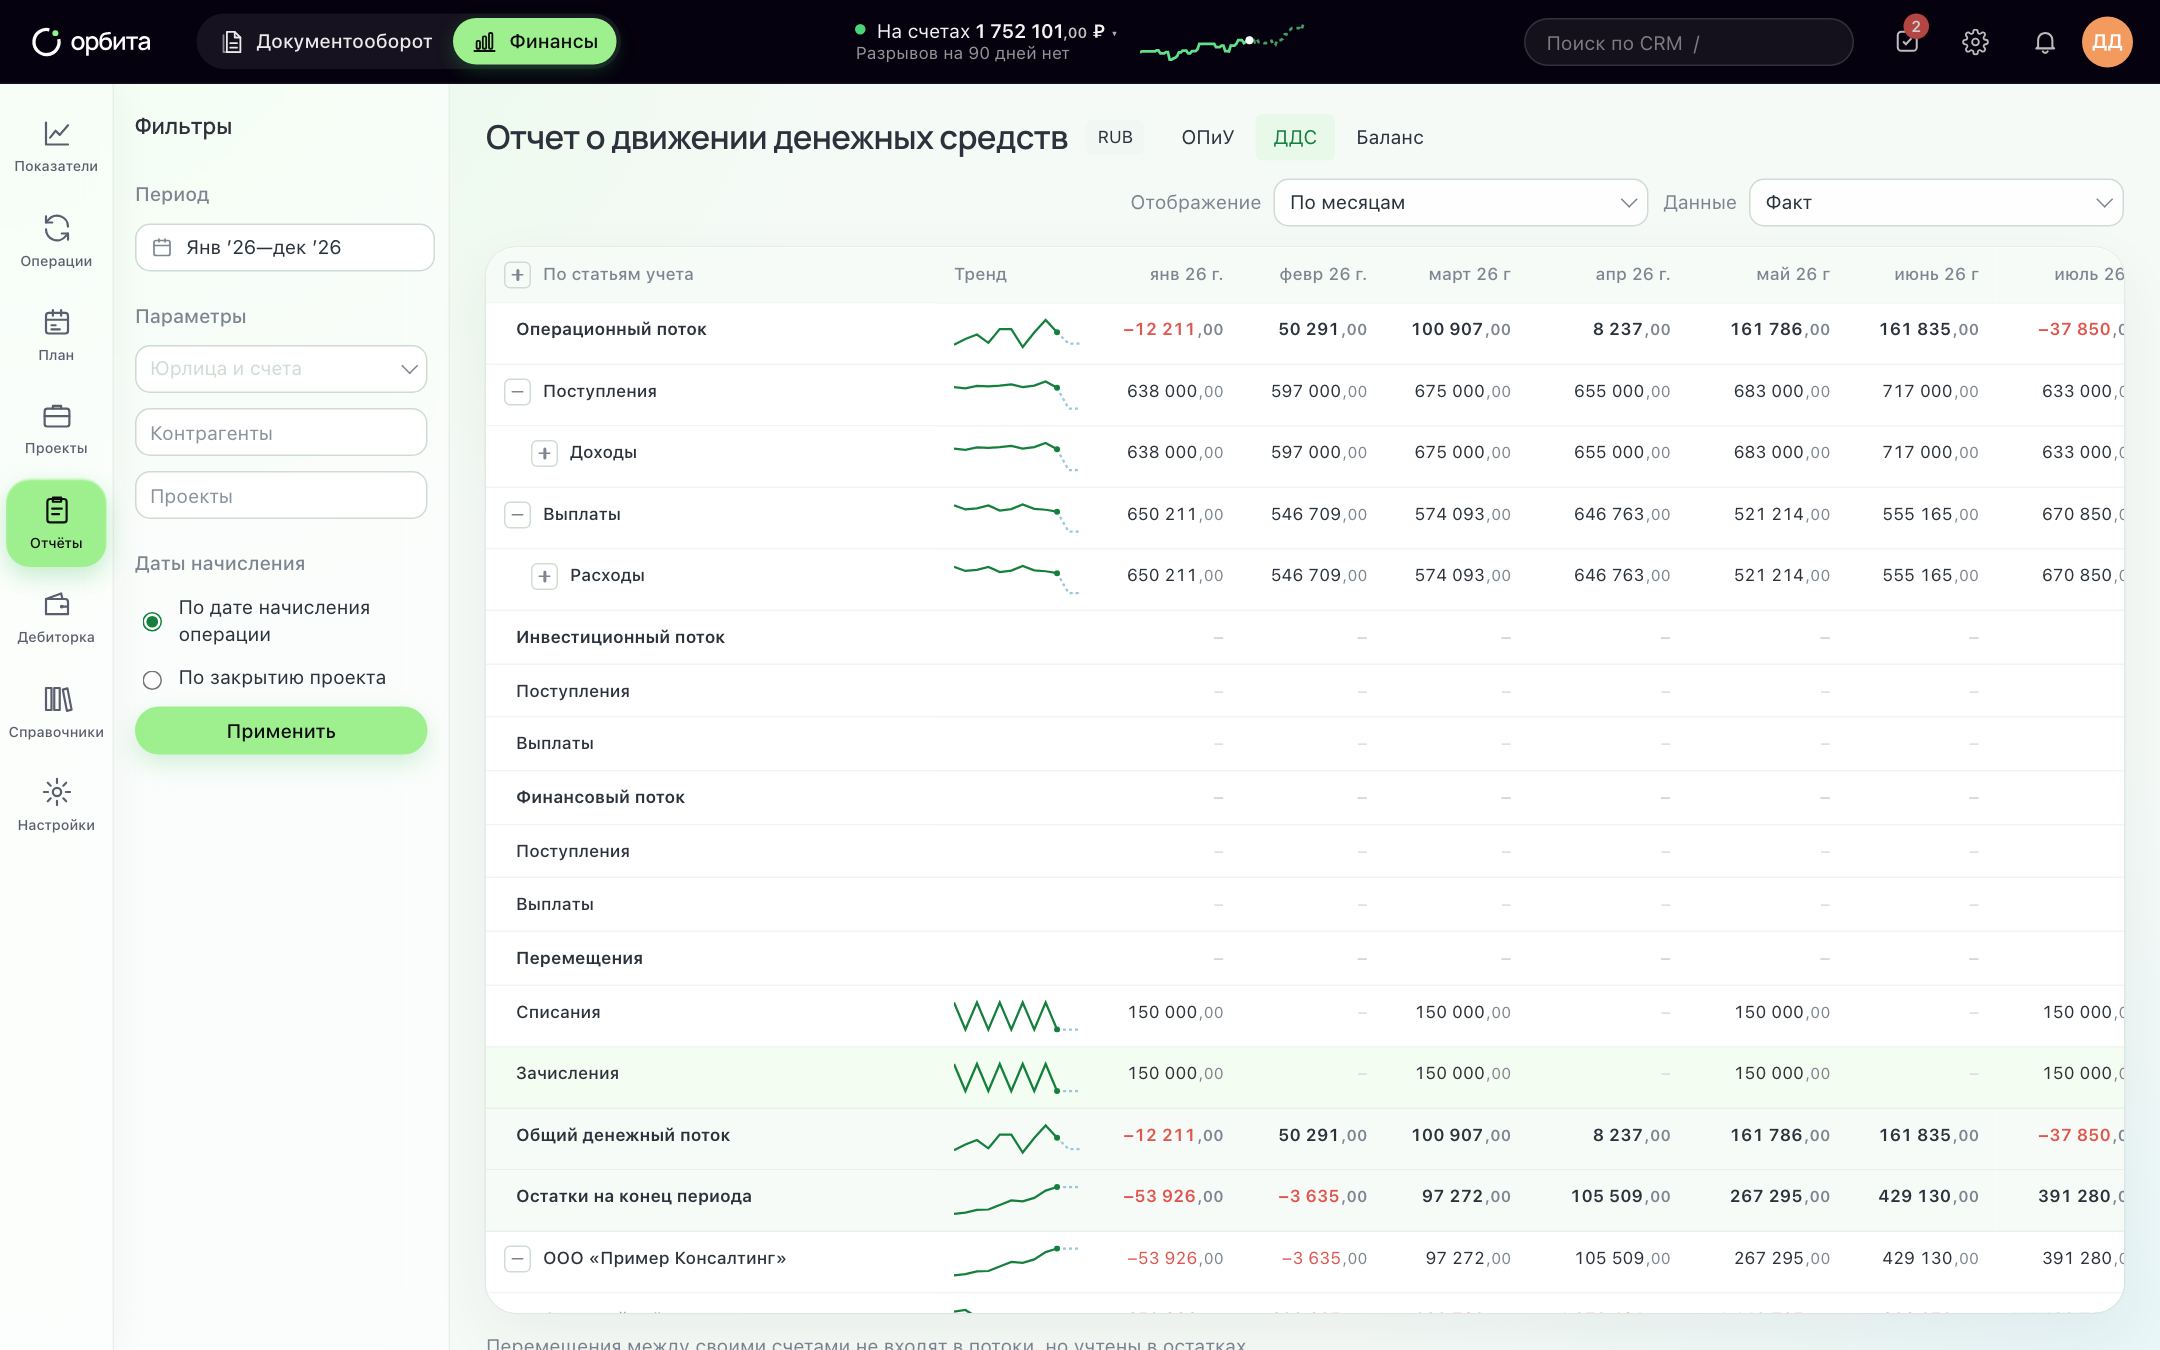
Баланс строится на любую дату. Поставьте рядом начало и конец периода — изменения строк и есть ответ на вопрос «где деньги». Дивиденды и вложения учредителей в Орбите идут отдельными статьями, поэтому не смешиваются с расходами.
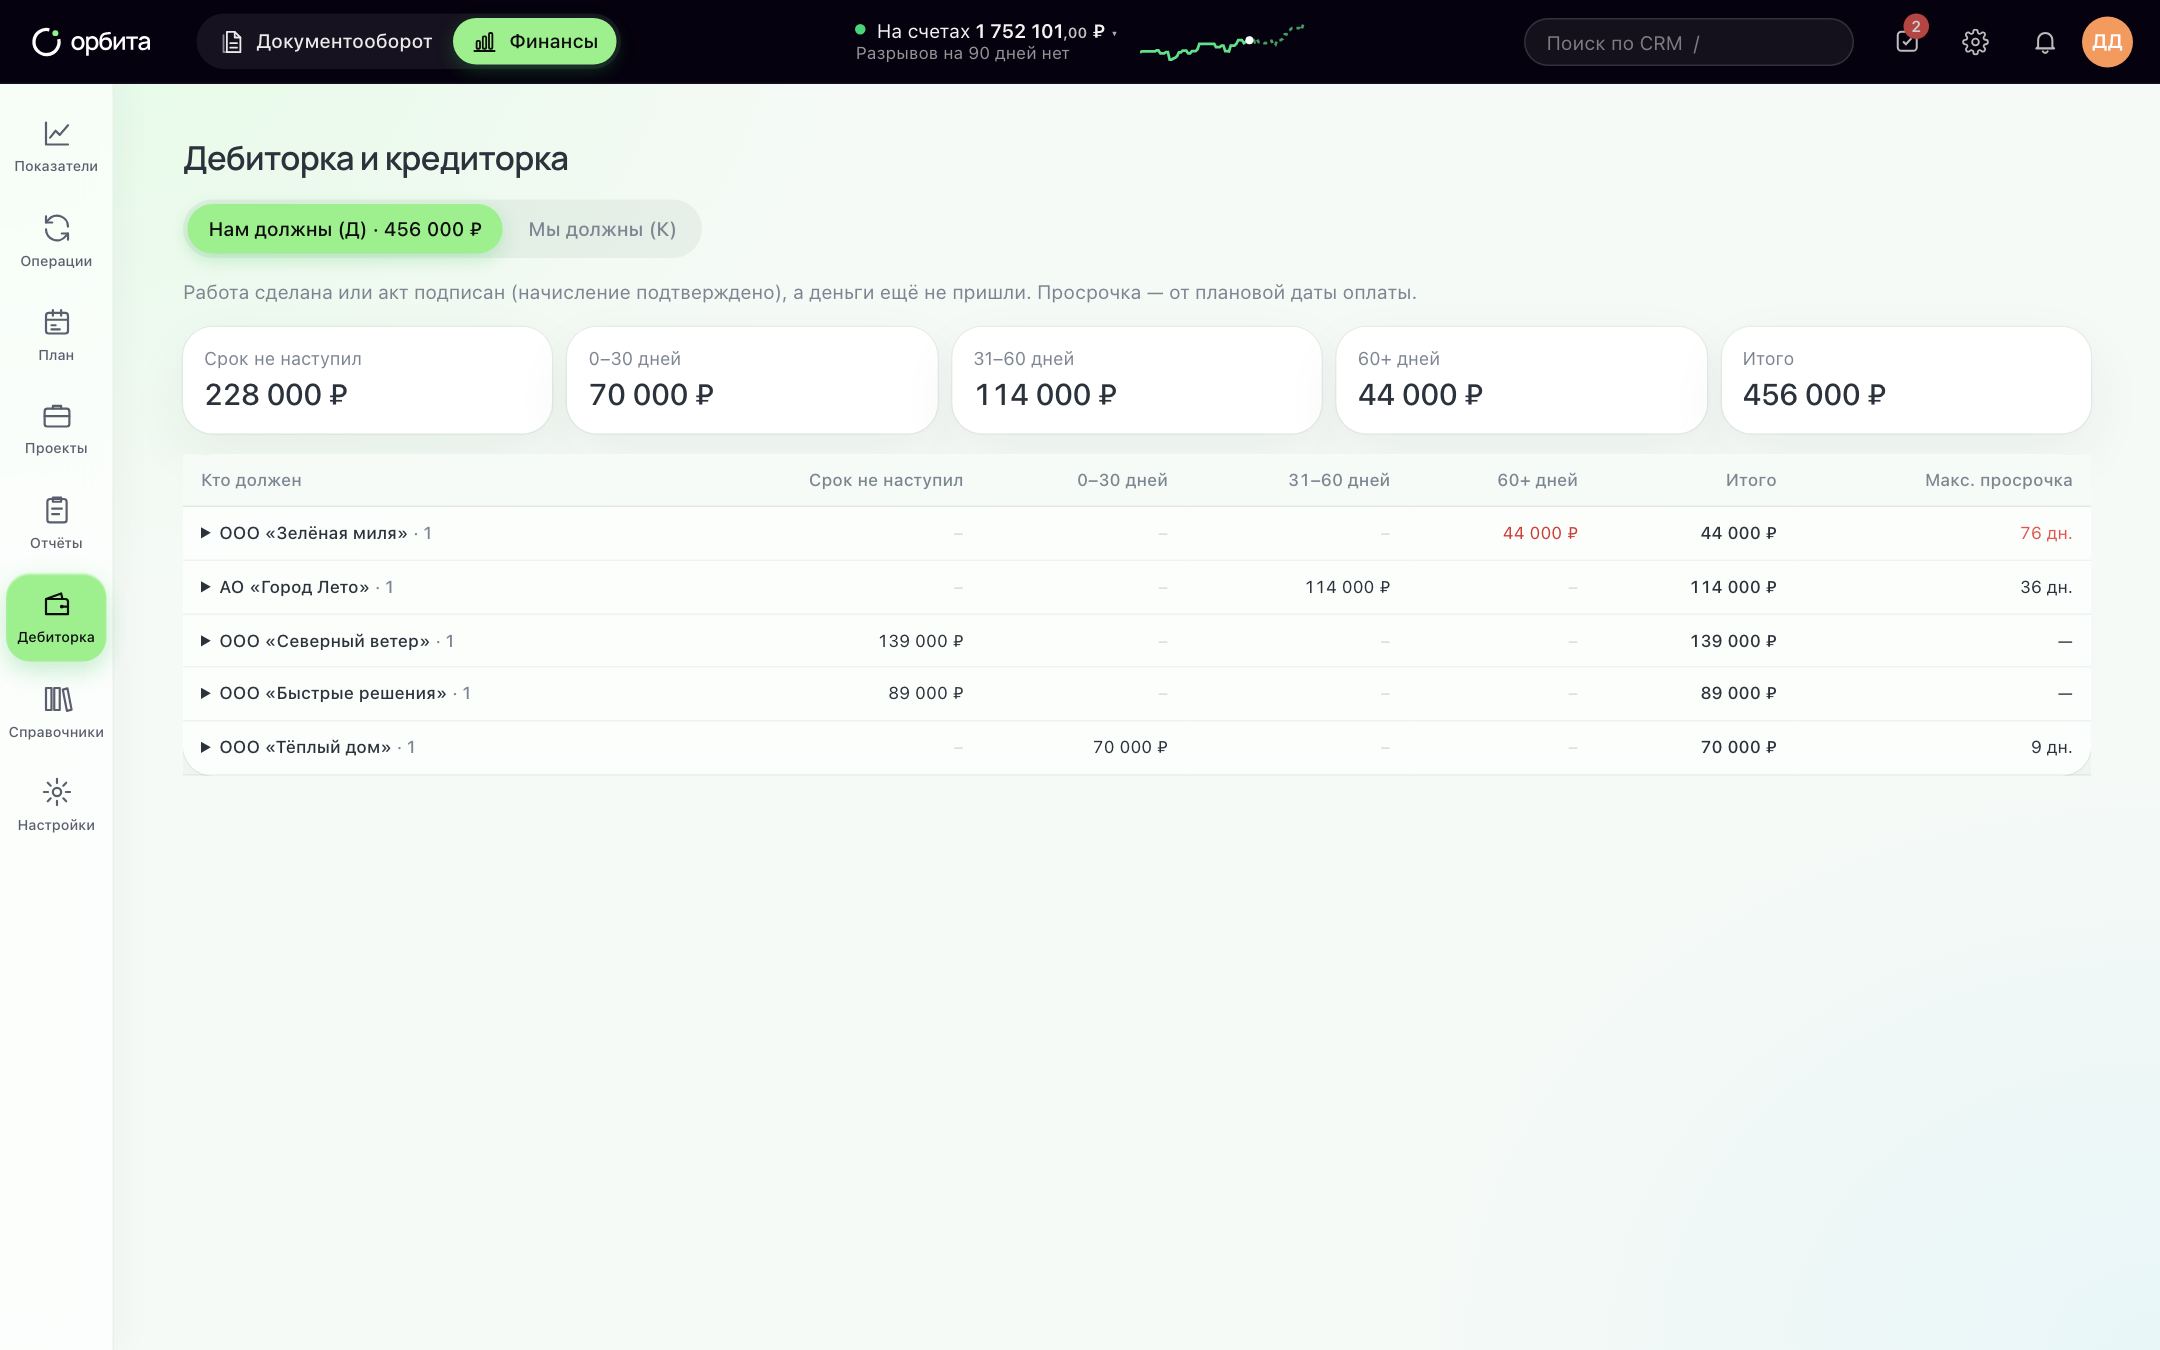
Дебиторку удобно разбирать в отчёте по долгам: суммы разложены по срокам, просроченные выделены красным.
Вопросы и ответы
Если прибыль есть, а денег нет — это плохо?
Не обязательно. Для растущего бизнеса это нормально: деньги уходят в дебиторку и оборудование. Плохо, если причина — просрочка клиентов или вывод денег сверх заработанного. Разложите разницу по пяти местам, и станет понятно, какой у вас случай.
Может быть наоборот — денег много, а прибыли нет?
Да. Так бывает, когда клиенты платят большие авансы, вы взяли кредит или задерживаете оплату поставщикам. Деньги на счёте есть, но они не ваши: их предстоит отработать или вернуть.
Как часто делать такую сверку?
Раз в месяц, когда закрыт предыдущий месяц. Если отчёты строятся из одних данных, это 15–30 минут.
Коротко
- Прибыль считается по начислению, деньги — по оплате, поэтому они расходятся.
- Пять мест, где застревают деньги: дебиторка, авансы поставщикам, запасы и оборудование, возврат кредитов, дивиденды.
- Разницу между прибылью и приростом денег раскладывает баланс на начало и конец периода.
- Растущая дебиторка — главный повод действовать: сокращать отсрочки и брать авансы.
- Личные траты и дивиденды держите отдельными статьями, чтобы не искажать прибыль.
Подключите банк — отчёты и прогноз появятся сразу. 14 дней бесплатно, без карты.
Попробовать бесплатно Демо-компании