Блог · 25 сентября 2026 г. · 7 мин чтения
Сколько можно забрать себе: как собственнику безопасно выводить деньги
Простой расчёт, сколько денег можно вывести из бизнеса, не создав кассовый разрыв и не искажая учёт.
На счёте 4 млн ₽, бизнес прибыльный, вы год работаете без отпуска. Кажется, можно забрать миллион-полтора. Вы выводите деньги — а через три недели не хватает на зарплату, потому что крупный клиент задержал оплату, а квартальный налог никто не учёл. Знакомо? Вопрос «сколько можно забрать» имеет точный ответ, и считается он не по остатку на счёте.
Три способа получить деньги из бизнеса
Прежде чем считать сумму, разберёмся, как именно собственник забирает деньги. От этого зависит, как они отражаются в учёте.
| Способ | Что это | ОПиУ | ДДС |
|---|---|---|---|
| Дивиденды | Доля прибыли собственнику | Не расход | Финансовый поток |
| Зарплата собственника | Оплата его работы в компании | Расход | Операционный поток |
| Личные траты с расчётного счёта | Покупки «на себя» с денег бизнеса | Не должны быть расходом | Финансовый поток, как вывод собственнику |
Дивиденды
Деньги из уже заработанной прибыли. Прибыль они не уменьшают — она уже посчитана, вы её распределяете. В балансе уменьшается капитал. Для ООО у дивидендов есть юридический порядок: решение участников, выплата из прибыли, свои налоги. Конкретные правила и сроки уточните у бухгалтера — они меняются.
Зарплата собственника
Если вы работаете в компании — руководите, продаёте, ведёте проекты, — ваша работа стоит денег. Честно поставить себе рыночную зарплату полезно: иначе прибыль завышена, и вы не знаете, заработает ли бизнес, если нанять директора вместо себя. Зарплата — обычный расход в ОПиУ.
Личные траты с расчётного счёта
Самый частый и самый вредный способ. Оплатили с расчётного счёта отпуск, ремонт квартиры, машину жене — и разнесли в «Прочие расходы». Прибыль бизнеса занижена, рентабельность непонятна, а сколько вы реально забрали за год — никто не знает. Для ИП это тоже ваши деньги, но учитывать их всё равно нужно отдельно: иначе бизнес и семья смешиваются в одну кучу.
Правило простое: всё, что тратится на собственника и не нужно для работы, — отдельная статья «Вывод собственнику» или «Дивиденды». Не расход бизнеса.
Две границы: прибыль и деньги
Безопасная сумма ограничена с двух сторон.
- По прибыли. Нельзя забрать больше, чем бизнес заработал. Иначе вы проедаете капитал — то, что держит компанию на плаву. Смотрите нераспределённую прибыль в балансе.
- По деньгам. Даже если прибыль есть, деньги могут быть нужны бизнесу: на зарплату, налоги, оплату подрядчикам. Смотрите прогноз остатков, а не текущий остаток.
Безопасная сумма — меньшая из двух.
Резерв: сколько держать на счёте всегда
Резерв — деньги, которые не трогаются ни при каких обстоятельствах. Ориентир для малого бизнеса — один месяц обязательных платежей: зарплата, аренда, налоги, ключевые подрядчики и сервисы. Если выручка сезонная или зависит от нескольких крупных клиентов — два-три месяца.
Пример: считаем, сколько можно вывести
ООО «Пример Консалтинг», 1 октября. На счетах 4 000 000 ₽. Чистая прибыль за третий квартал — 1 200 000 ₽, прошлые прибыли уже выведены.
Шаг 1. Резерв. Обязательные платежи в месяц:
| Статья | ₽ в месяц |
|---|---|
| Зарплата | 1 400 000 |
| Подрядчики | 500 000 |
| Аренда | 250 000 |
| Налоги (в среднем) | 150 000 |
| Сервисы и прочее | 100 000 |
| Резерв на месяц | 2 400 000 |
Шаг 2. Наивный расчёт. 4 000 000 − 2 400 000 = 1 600 000 ₽. Кажется, можно забрать столько. Но это ошибка: он не учитывает, что будет с деньгами в ближайшие недели.
Шаг 3. Прогноз на 90 дней. В прогноз попадают все ожидаемые поступления по договорам и все выплаты: зарплата, подрядчики, аренда, квартальный налог. Самая низкая точка — 25 октября: зарплата и налог уже ушли, а оплата крупного клиента ещё не пришла. Прогнозный остаток в этот день — 2 900 000 ₽.
Шаг 4. Граница по деньгам. Минимальный прогнозный остаток минус резерв: 2 900 000 − 2 400 000 = 500 000 ₽.
Шаг 5. Граница по прибыли. Прибыль квартала — 1 200 000 ₽. Это больше 500 000 ₽, ограничения нет.
Итог: безопасно вывести сейчас — 500 000 ₽, а не 1 600 000 ₽. Остальную прибыль можно забрать позже, когда клиент заплатит и прогноз станет выше. Если бы собственник забрал 1,6 млн, 25 октября на счёте осталось бы 1,3 млн при резерве 2,4 млн — то есть зарплата следующего месяца уже под вопросом.
Чек-лист перед выводом денег
- Посчитан резерв на месяц обязательных платежей.
- Прогноз на 90 дней включает все договоры, зарплату, налоги и регулярные платежи.
- Просроченные ожидаемые поступления перенесены на сегодня, а не висят в прошлом.
- Найдена самая низкая точка прогноза.
- Сумма вывода не больше минимального остатка минус резерв.
- Сумма вывода не больше нераспределённой прибыли.
- Вывод разнесён на отдельную статью, а не в расходы.
Регламент вывода: договоритесь с собой
Самый надёжный способ не навредить бизнесу — заранее записать правила и следовать им, даже когда хочется исключения. Пример регламента для небольшой компании:
- Зарплата собственника — фиксированная сумма каждый месяц, на уровне того, что вы платили бы наёмному директору. Стоит в плане вместе с зарплатой команды.
- Дивиденды — раз в квартал, после закрытия квартала и проверки отчётов. Сумма — по расчёту выше: меньшая из двух границ.
- Резерв не трогается. Если прогноз показывает, что остаток опустится ниже резерва, дивиденды откладываются до следующего квартала.
- Личные траты с расчётного счёта — только в исключительных случаях и сразу на отдельную статью. А лучше — никогда: переведите себе дивиденды и тратьте со своей карты.
- Крупные покупки для бизнеса — оборудование, ремонт офиса — обсуждаются до дивидендов, а не после. Иначе одно решение съедает деньги, отложенные под другое.
Если партнёров несколько, такой регламент снимает большую часть споров: все видят одни цифры и заранее знают, по какой формуле считается выплата. А если вы работаете с внешним финансистом, ему проще проверить расчёт, чем каждый раз спорить о сумме.
Полезно раз в год подводить итог: сколько бизнес заработал, сколько вы забрали всеми тремя способами вместе и сколько осталось в компании. Если забрали больше, чем заработано, — капитал уменьшается, и это стоит увидеть до того, как это заметит банк.
Частые ошибки
- Считать от остатка на счёте. Сегодня денег много, через две недели — зарплата и налог.
- Забирать авансы клиентов. Аванс — ещё не заработанные деньги. Работу по нему придётся делать за свой счёт.
- Личные траты в расходах бизнеса. Прибыль занижена, собственник не знает, сколько реально забрал.
- Не учитывать квартальные платежи. Налоги и годовые подписки «внезапно» съедают резерв.
- Выводить понемногу без системы. Двадцать мелких переводов за квартал легко складываются в сумму больше прибыли.
Как это сделать в Орбите
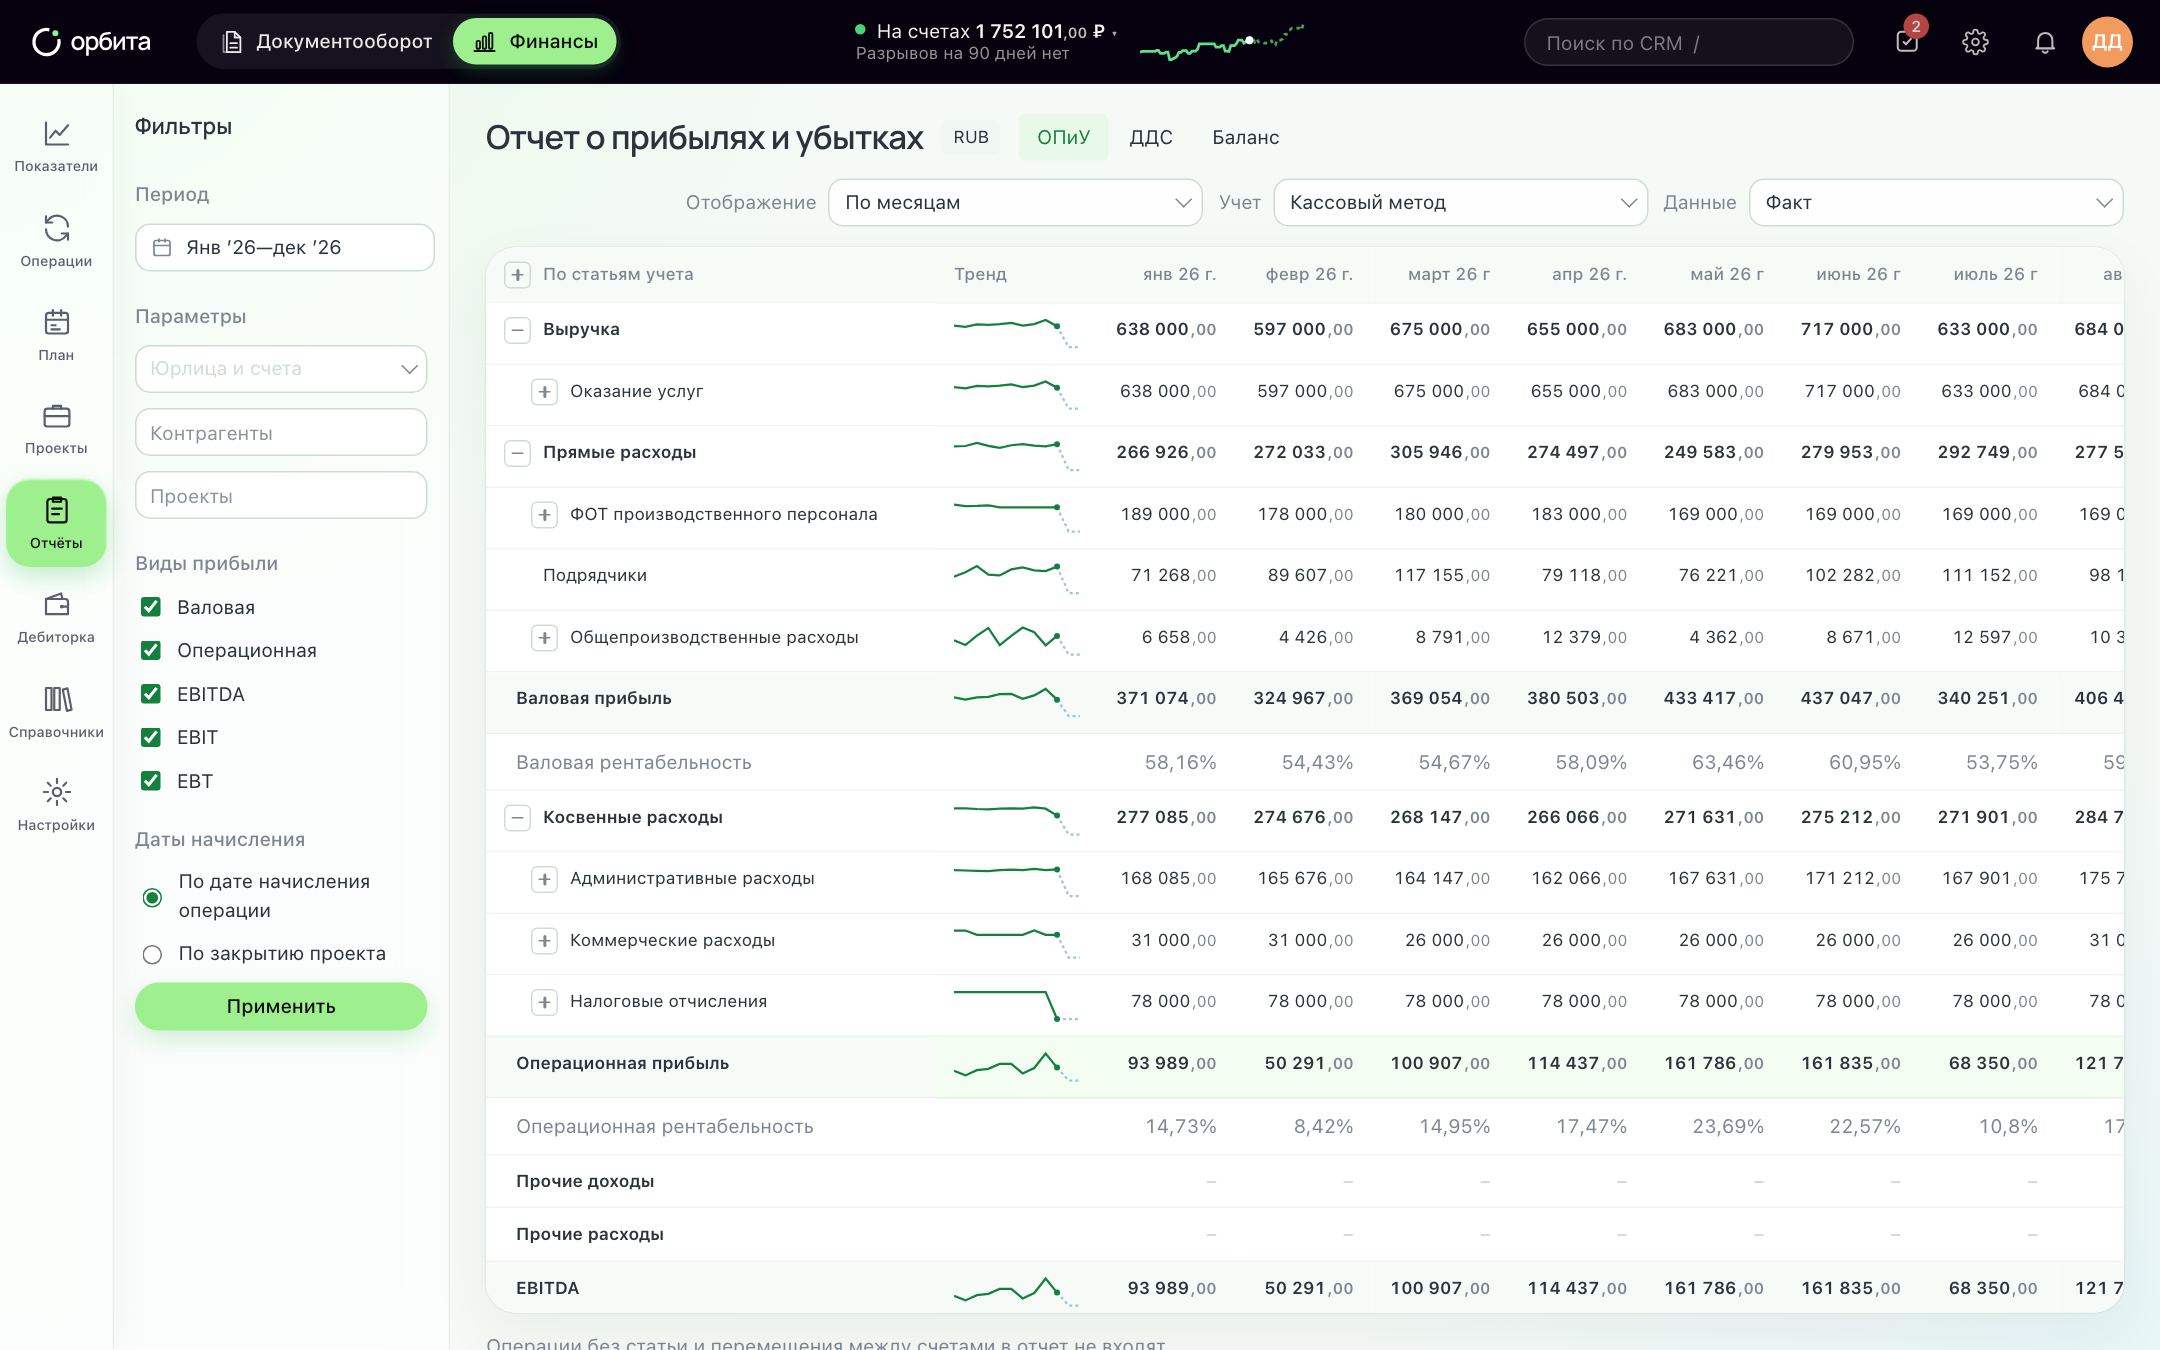
В Орбите дивиденды и вложения учредителей — отдельные статьи финансовой деятельности. Они не попадают в ОПиУ и не искажают прибыль, а в балансе уменьшают капитал. Для личных трат заведите отдельную статью и правило разнесения — например, по карте собственника или словам в назначении.
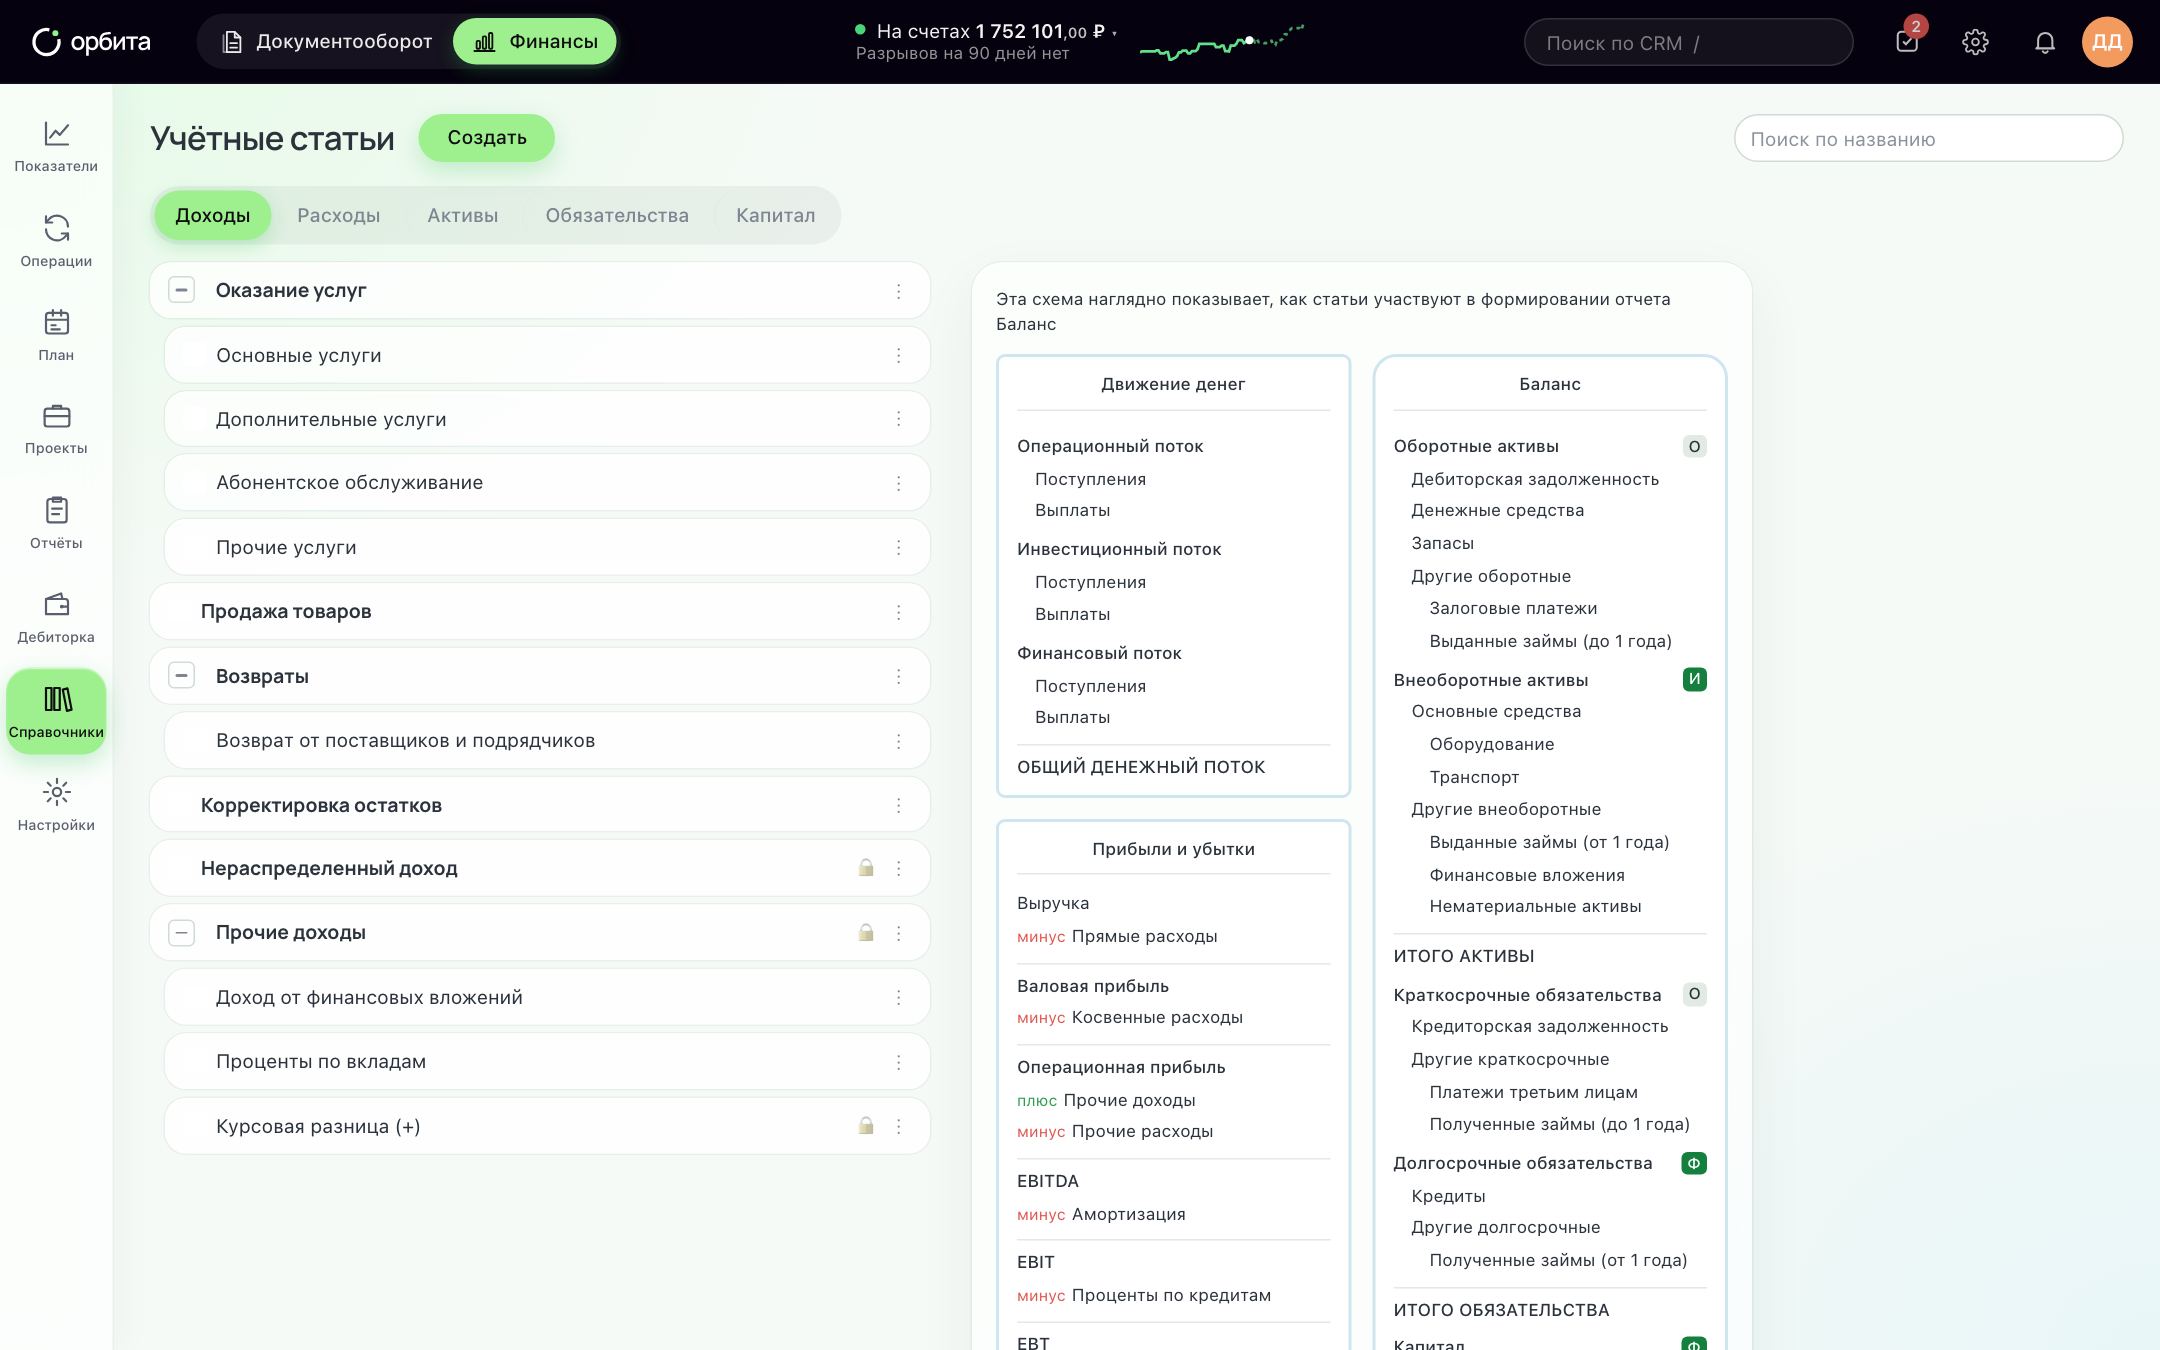
Прогноз остатков на 90 дней строится сам — из документов, налогов, зарплатной ведомости и ручных плановых платежей. Просроченный план переносится на сегодня, а в шапке видно, есть ли разрыв: «Разрывов на 90 дней нет» или дата нехватки. Подробно — «Платёжный календарь» и статья «Кассовый разрыв».
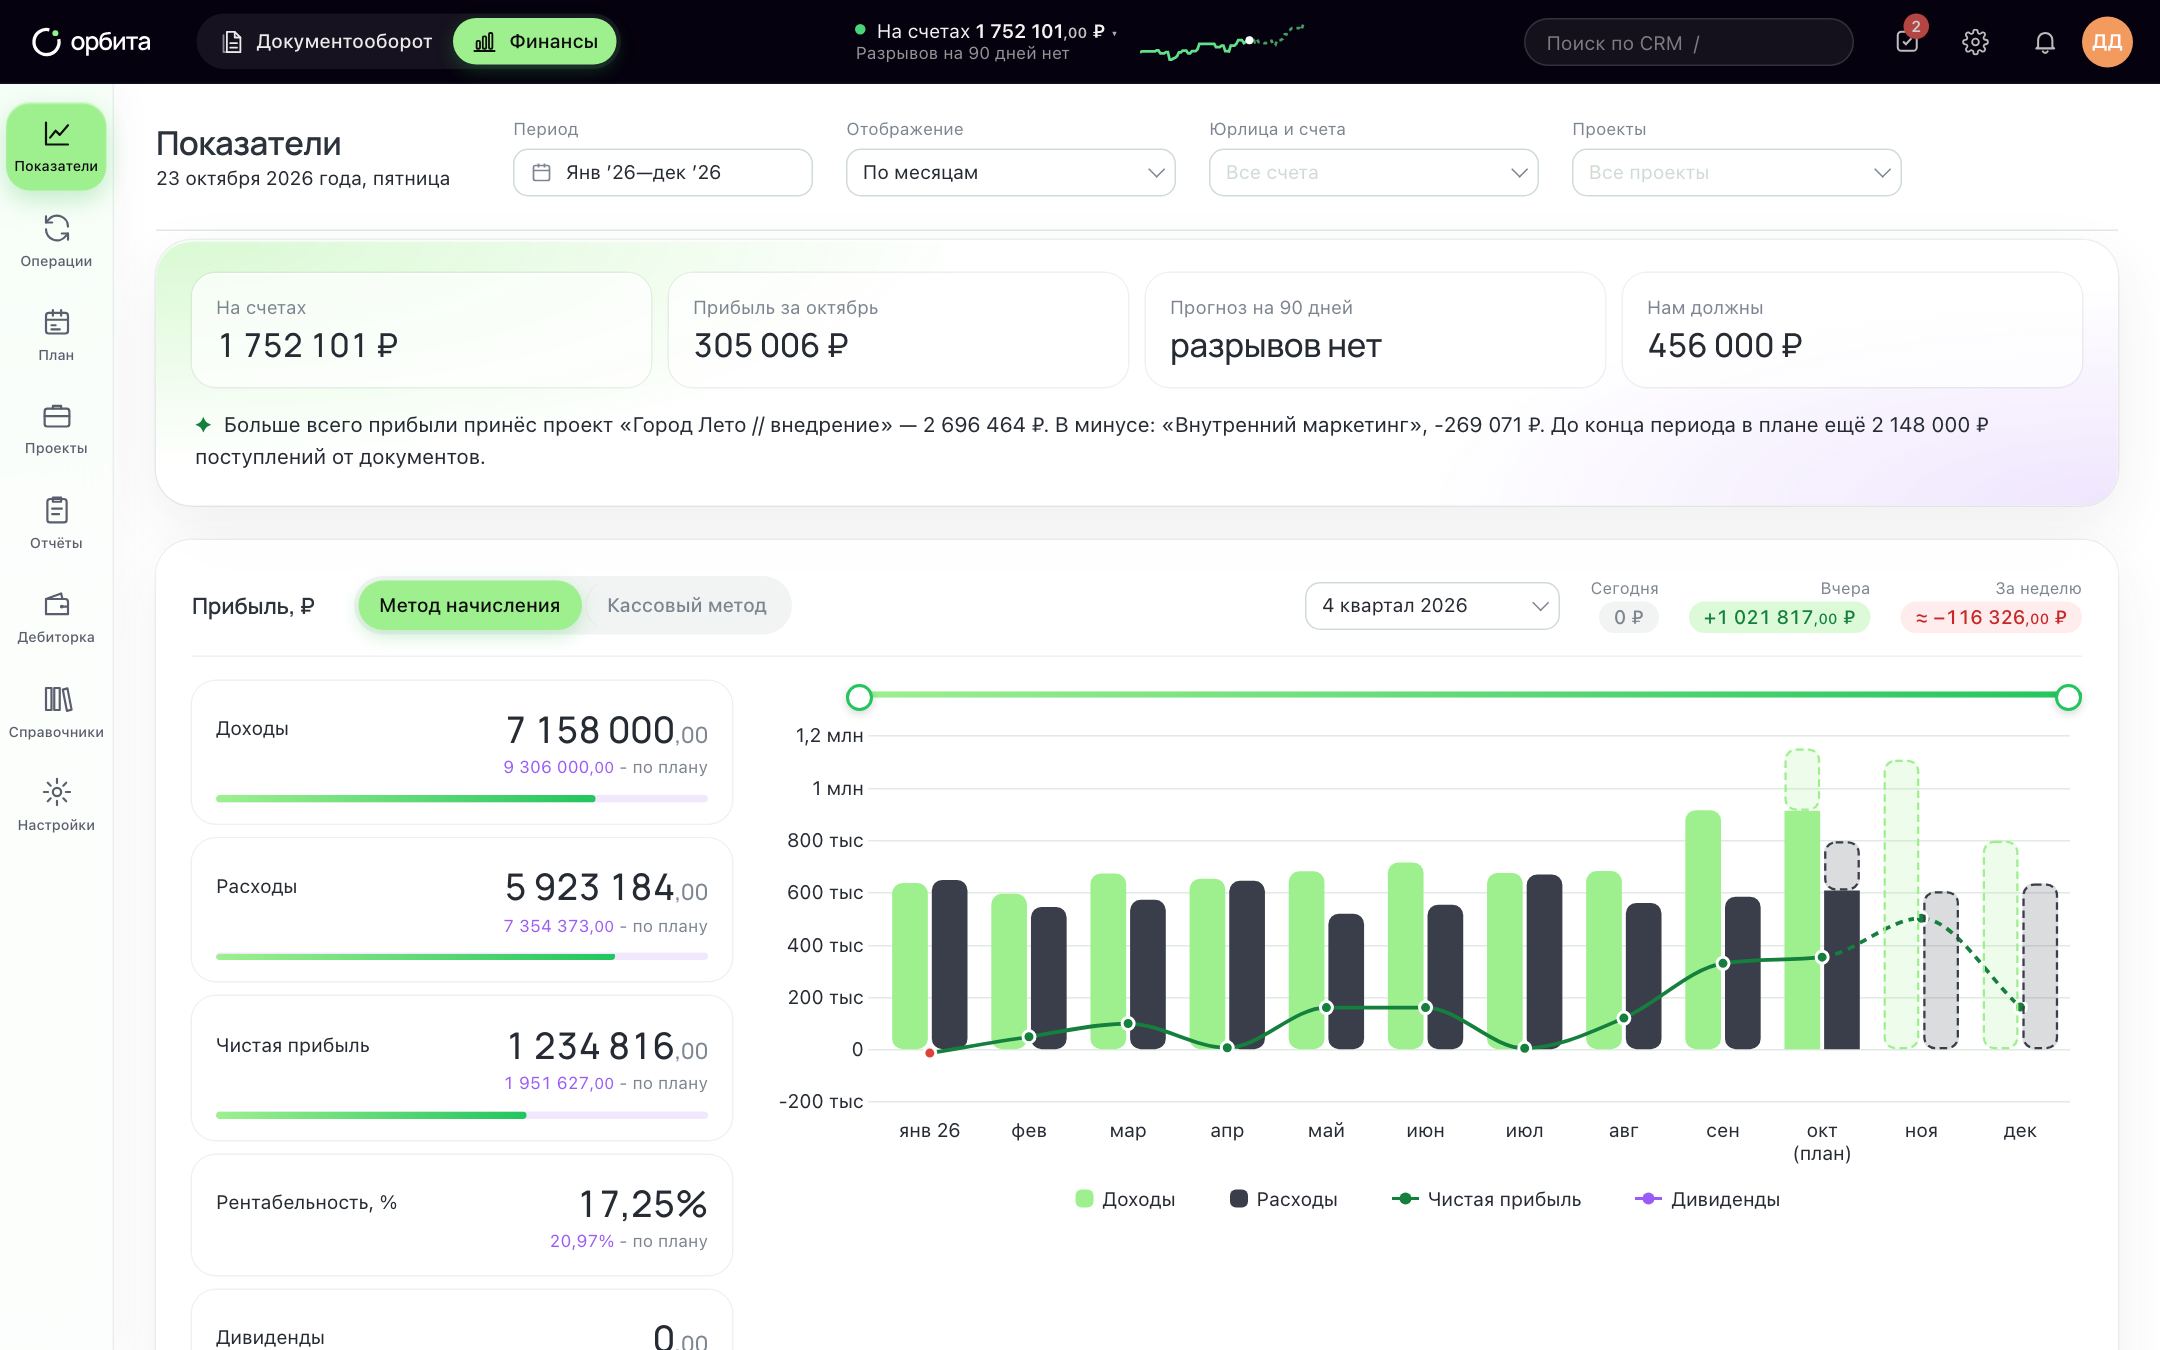
Перед выводом проверьте баланс: нераспределённая прибыль показывает верхнюю границу по прибыли.
Вопросы и ответы
Можно ли выводить деньги каждый месяц?
Можно, если каждый раз проверять прогноз. Удобно договориться с собой о фиксированной сумме в месяц и пересматривать её раз в квартал по фактической прибыли.
Что лучше — дивиденды или зарплата?
Это вопрос налогов и юридического порядка, его стоит решить с бухгалтером. Для учёта важно другое: зарплата за реальную работу — расход, дивиденды — распределение прибыли, и их нельзя путать.
Я ИП — мне тоже нужен этот расчёт?
Да. Юридически деньги ваши, но зарплату сотрудникам и налоги нужно платить из того же счёта. Резерв и прогноз защищают бизнес так же, как в ООО.
Коротко
- Безопасная сумма — меньшая из двух: нераспределённая прибыль и минимальный прогнозный остаток минус резерв.
- Резерв — минимум месяц обязательных платежей.
- Считайте от прогноза на 90 дней, а не от остатка на счёте.
- Дивиденды, зарплата собственника и личные траты — разные вещи в учёте.
- Всё, что забирает собственник, — отдельные статьи, не расходы бизнеса.
Подключите банк — отчёты и прогноз появятся сразу. 14 дней бесплатно, без карты.
Попробовать бесплатно Демо-компании