Блог · 7 октября 2026 г. · 7 мин чтения
ДДС, ОПиУ и баланс: в чём разница и зачем нужны все три
Три отчёта отвечают на три разных вопроса — и обманывают, если смотреть только на один.
Собственник открывает банк — денег много, значит, всё хорошо. Через месяц денег мало, хотя продажи те же. Финансист показывает прибыль — она есть, но на счёте её не видно. Каждый из этих взглядов честен, но неполон. В управленческом учёте три главных отчёта: движение денег (ДДС), прибыли и убытки (ОПиУ) и баланс. Они отвечают на разные вопросы и вместе дают полную картину. Разберём, что показывает каждый, и посмотрим на один месяц одной компании через все три.
ДДС — где деньги
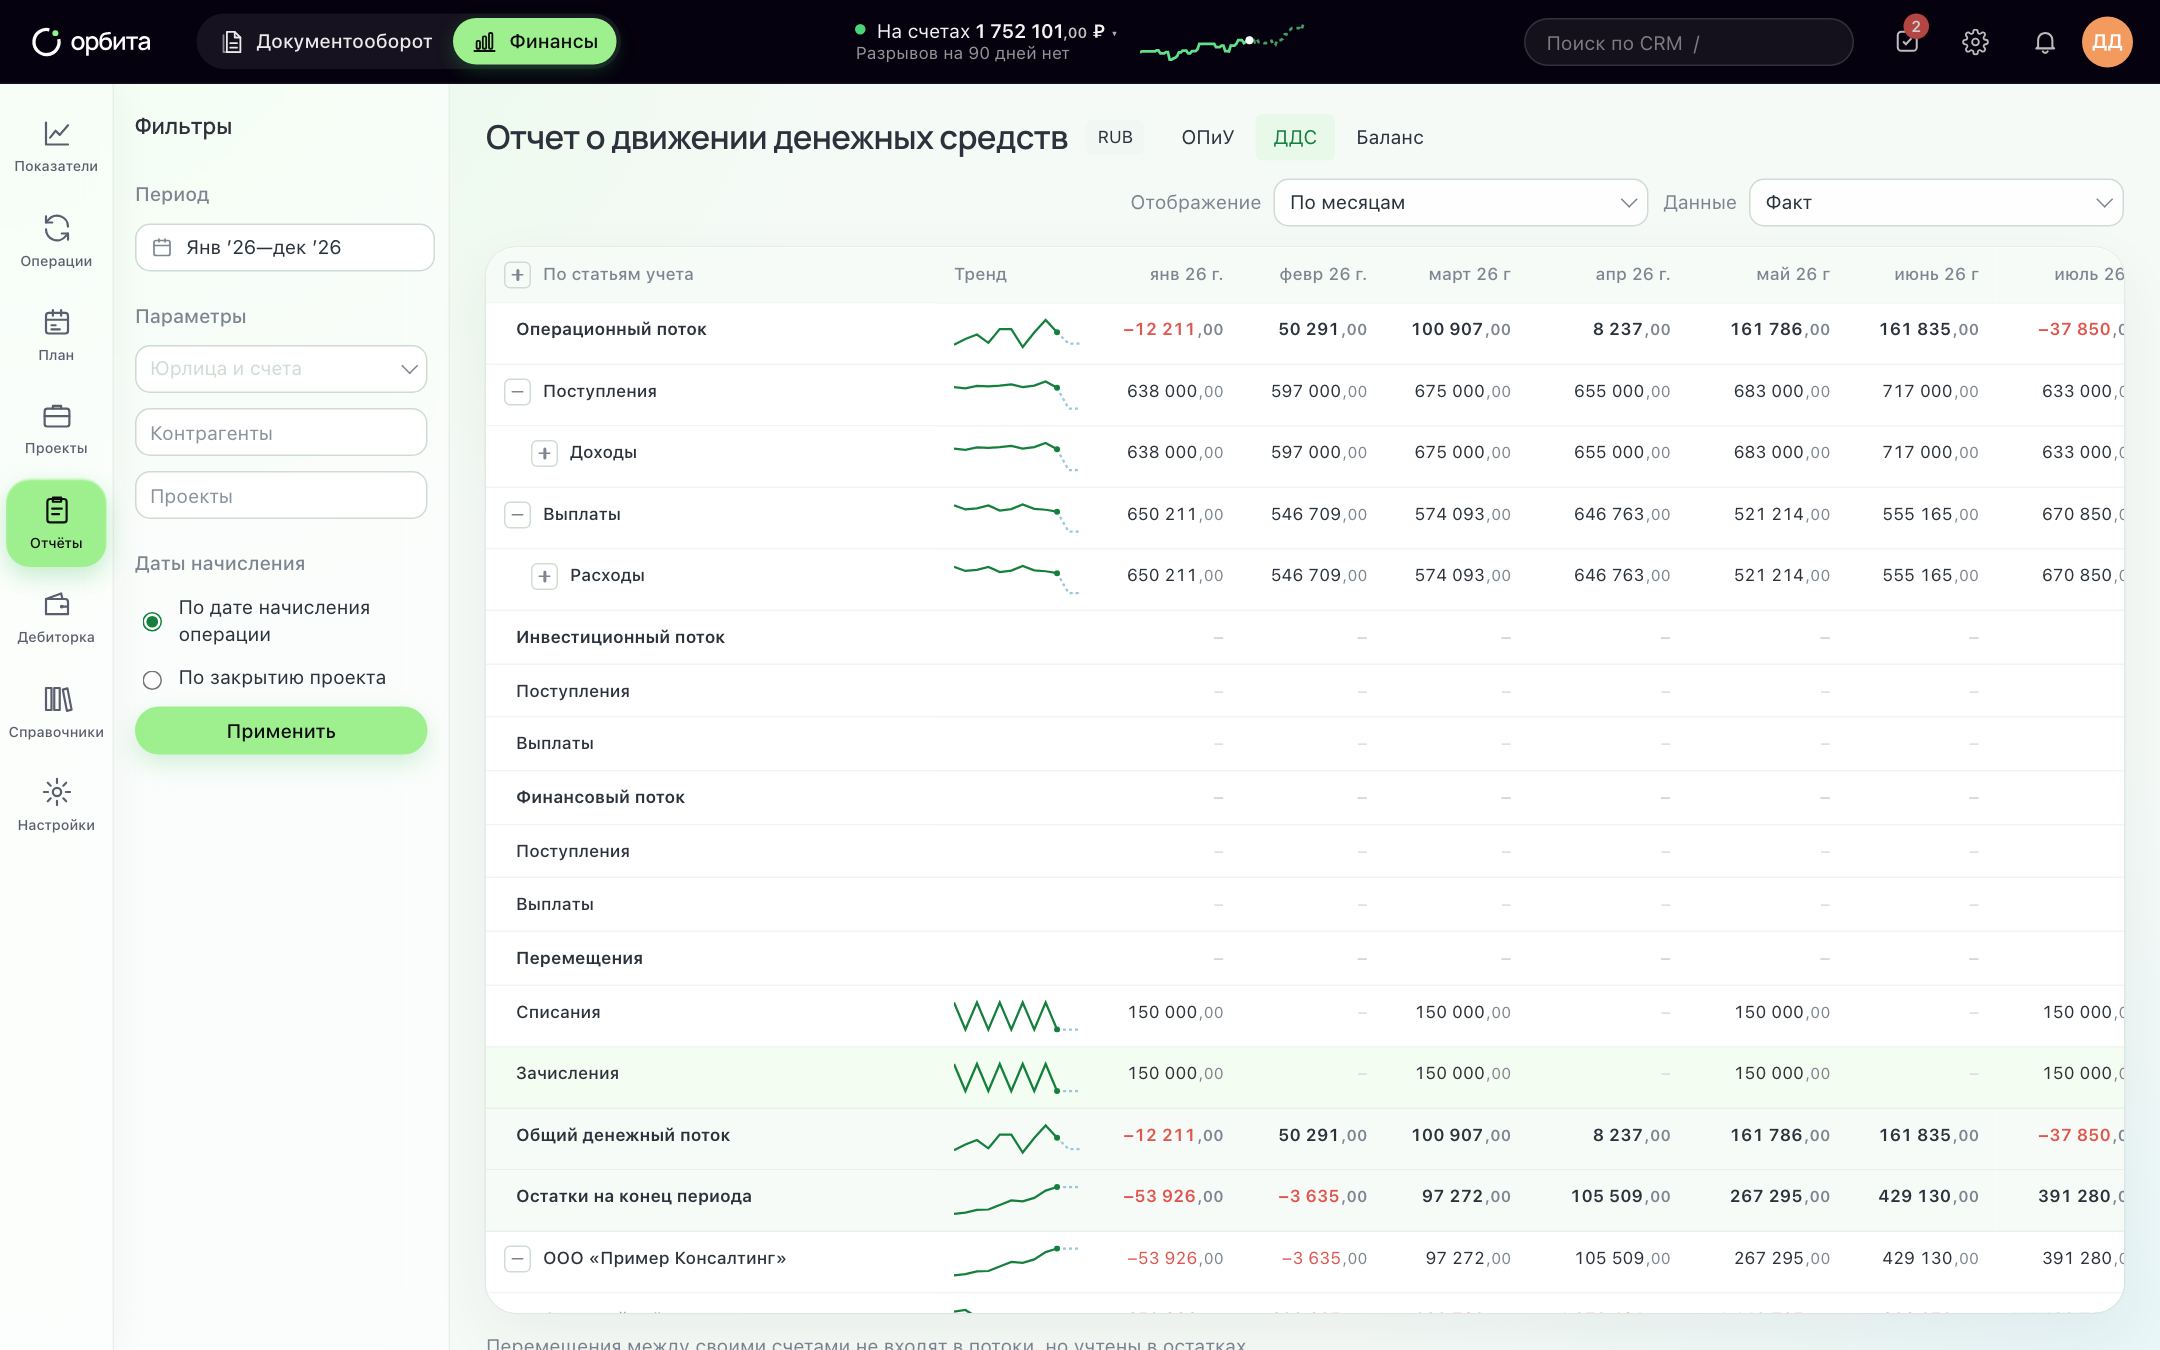
Отчёт о движении денежных средств показывает все поступления и выплаты за период по счетам и кассам. Операции группируются по статьям и трём видам деятельности:
- Операционная — основная работа: деньги от клиентов, зарплата, подрядчики, аренда, налоги.
- Инвестиционная — покупка оборудования и вложения.
- Финансовая — кредиты и займы, вложения учредителей, дивиденды.
ДДС отвечает на вопрос «хватит ли денег» и «почему их стало больше или меньше». Но он не говорит, заработали ли вы: аванс клиента и полученный кредит в нём выглядят так же, как оплата за сданную работу. Как собрать первый ДДС — в статье «Первый отчёт ДДС за вечер».
ОПиУ — заработали ли
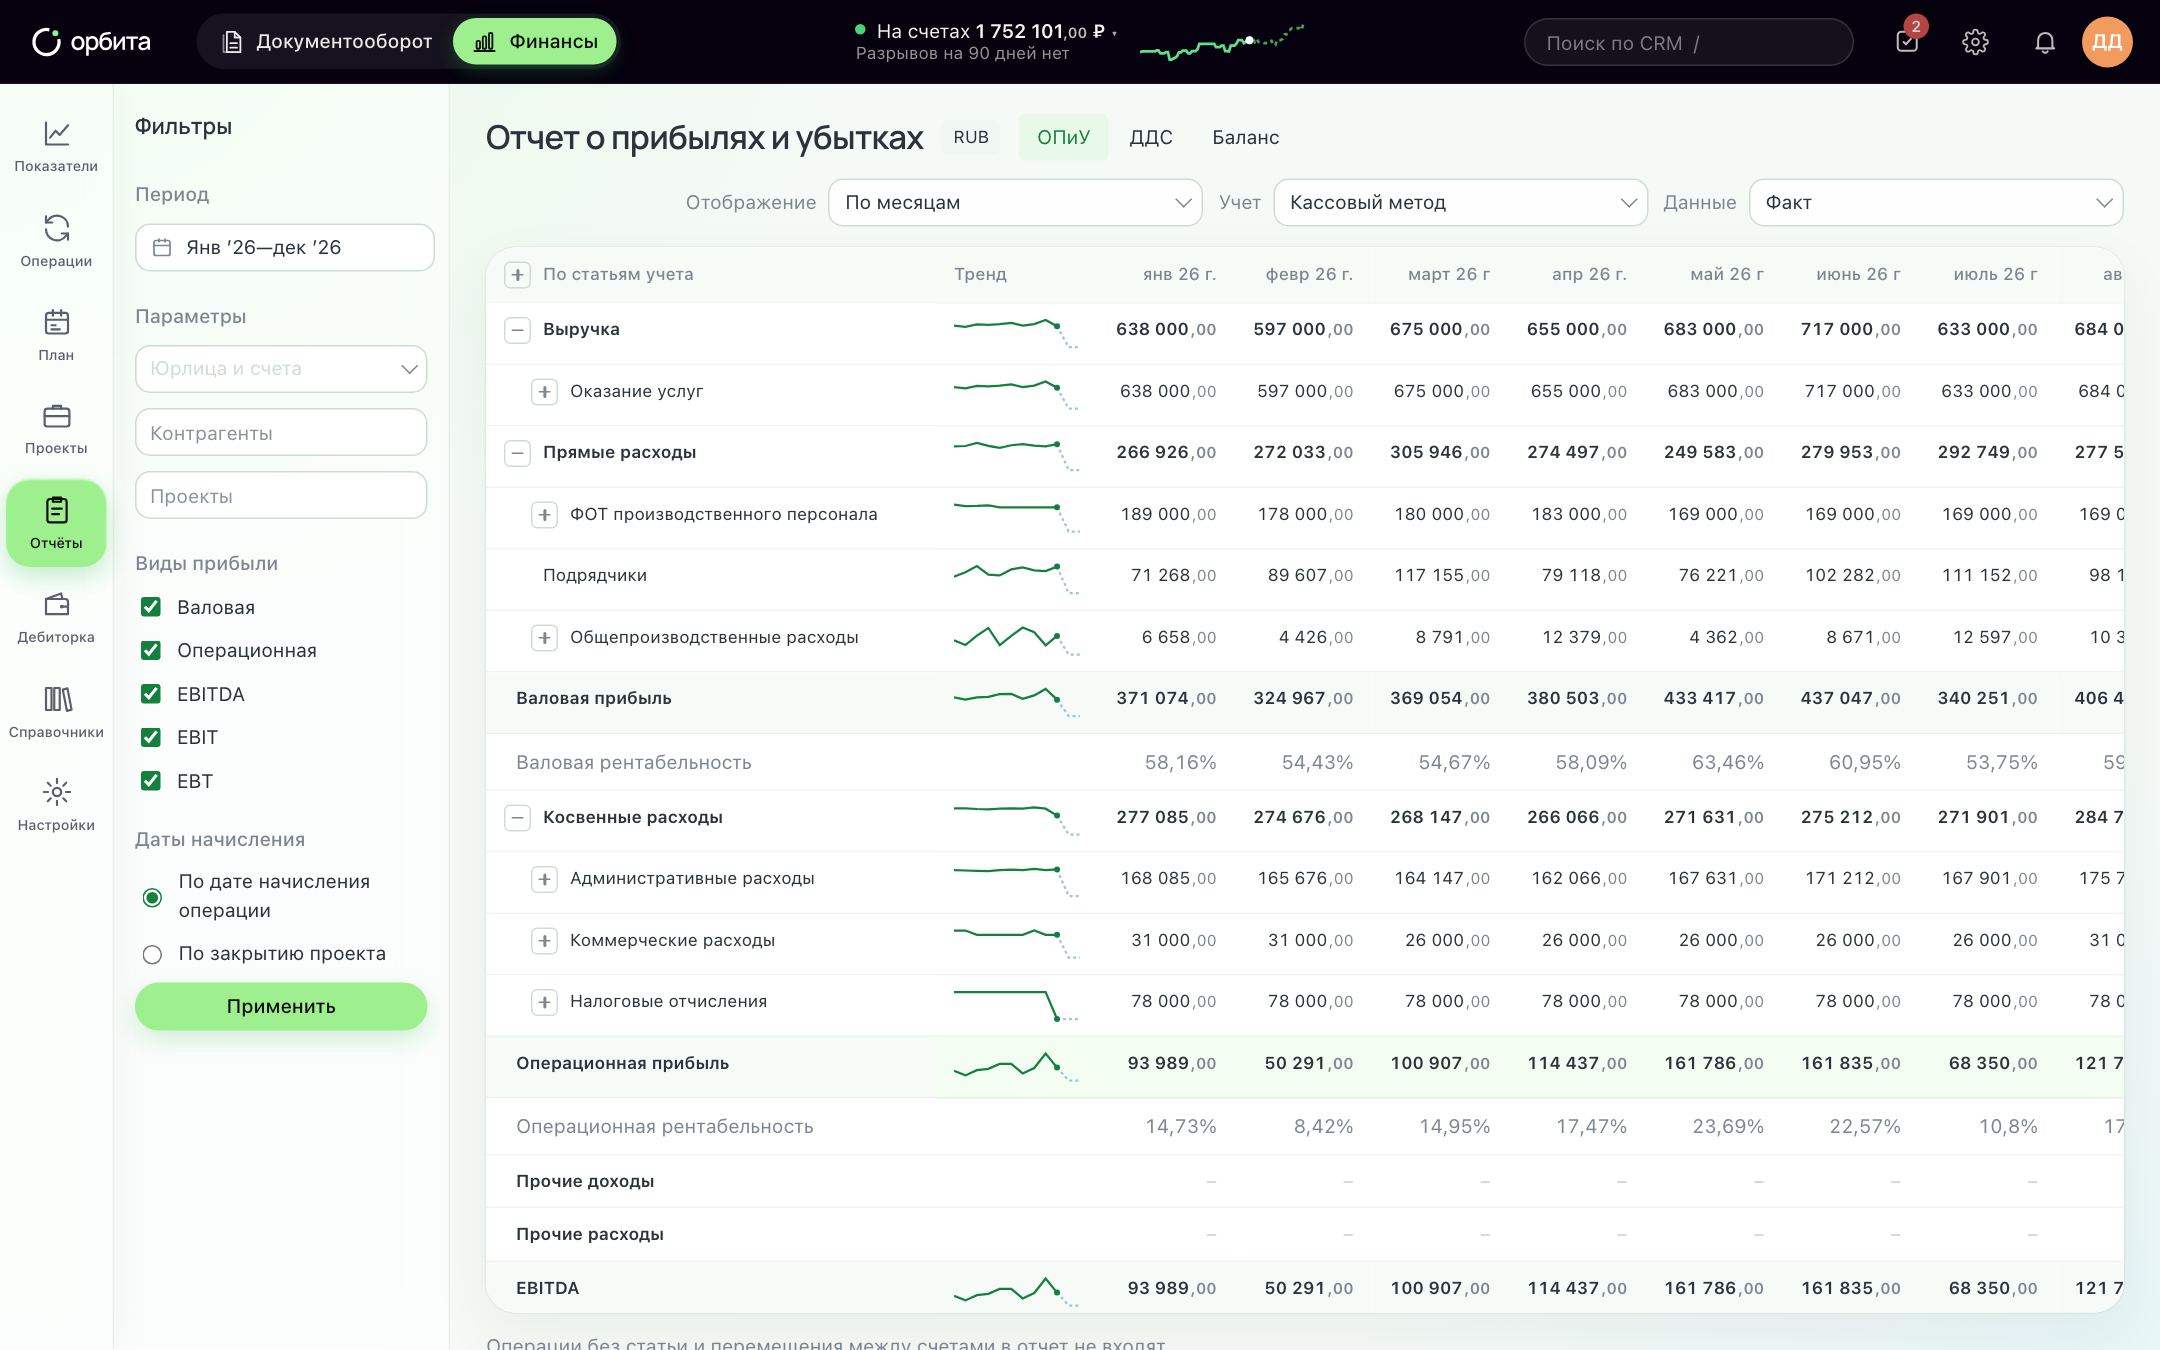
Отчёт о прибылях и убытках считает выручку и расходы по дате начисления — когда работа сделана, а не когда пришли деньги. Выручка встаёт в месяц акта, расход — в месяц, к которому он относится. Аванс за три месяца не делает первый месяц сверхприбыльным, а неоплаченная работа подрядчика всё равно уменьшает прибыль.
В ОПиУ нет движения кредитов, покупки оборудования целиком и дивидендов — это не доходы и не расходы. Структура обычно такая: выручка → прямые расходы → валовая прибыль → косвенные расходы → налоги → чистая прибыль и рентабельность. Подробно о дате начисления — в статье «Метод начисления на пальцах».
Баланс — сколько стоит бизнес
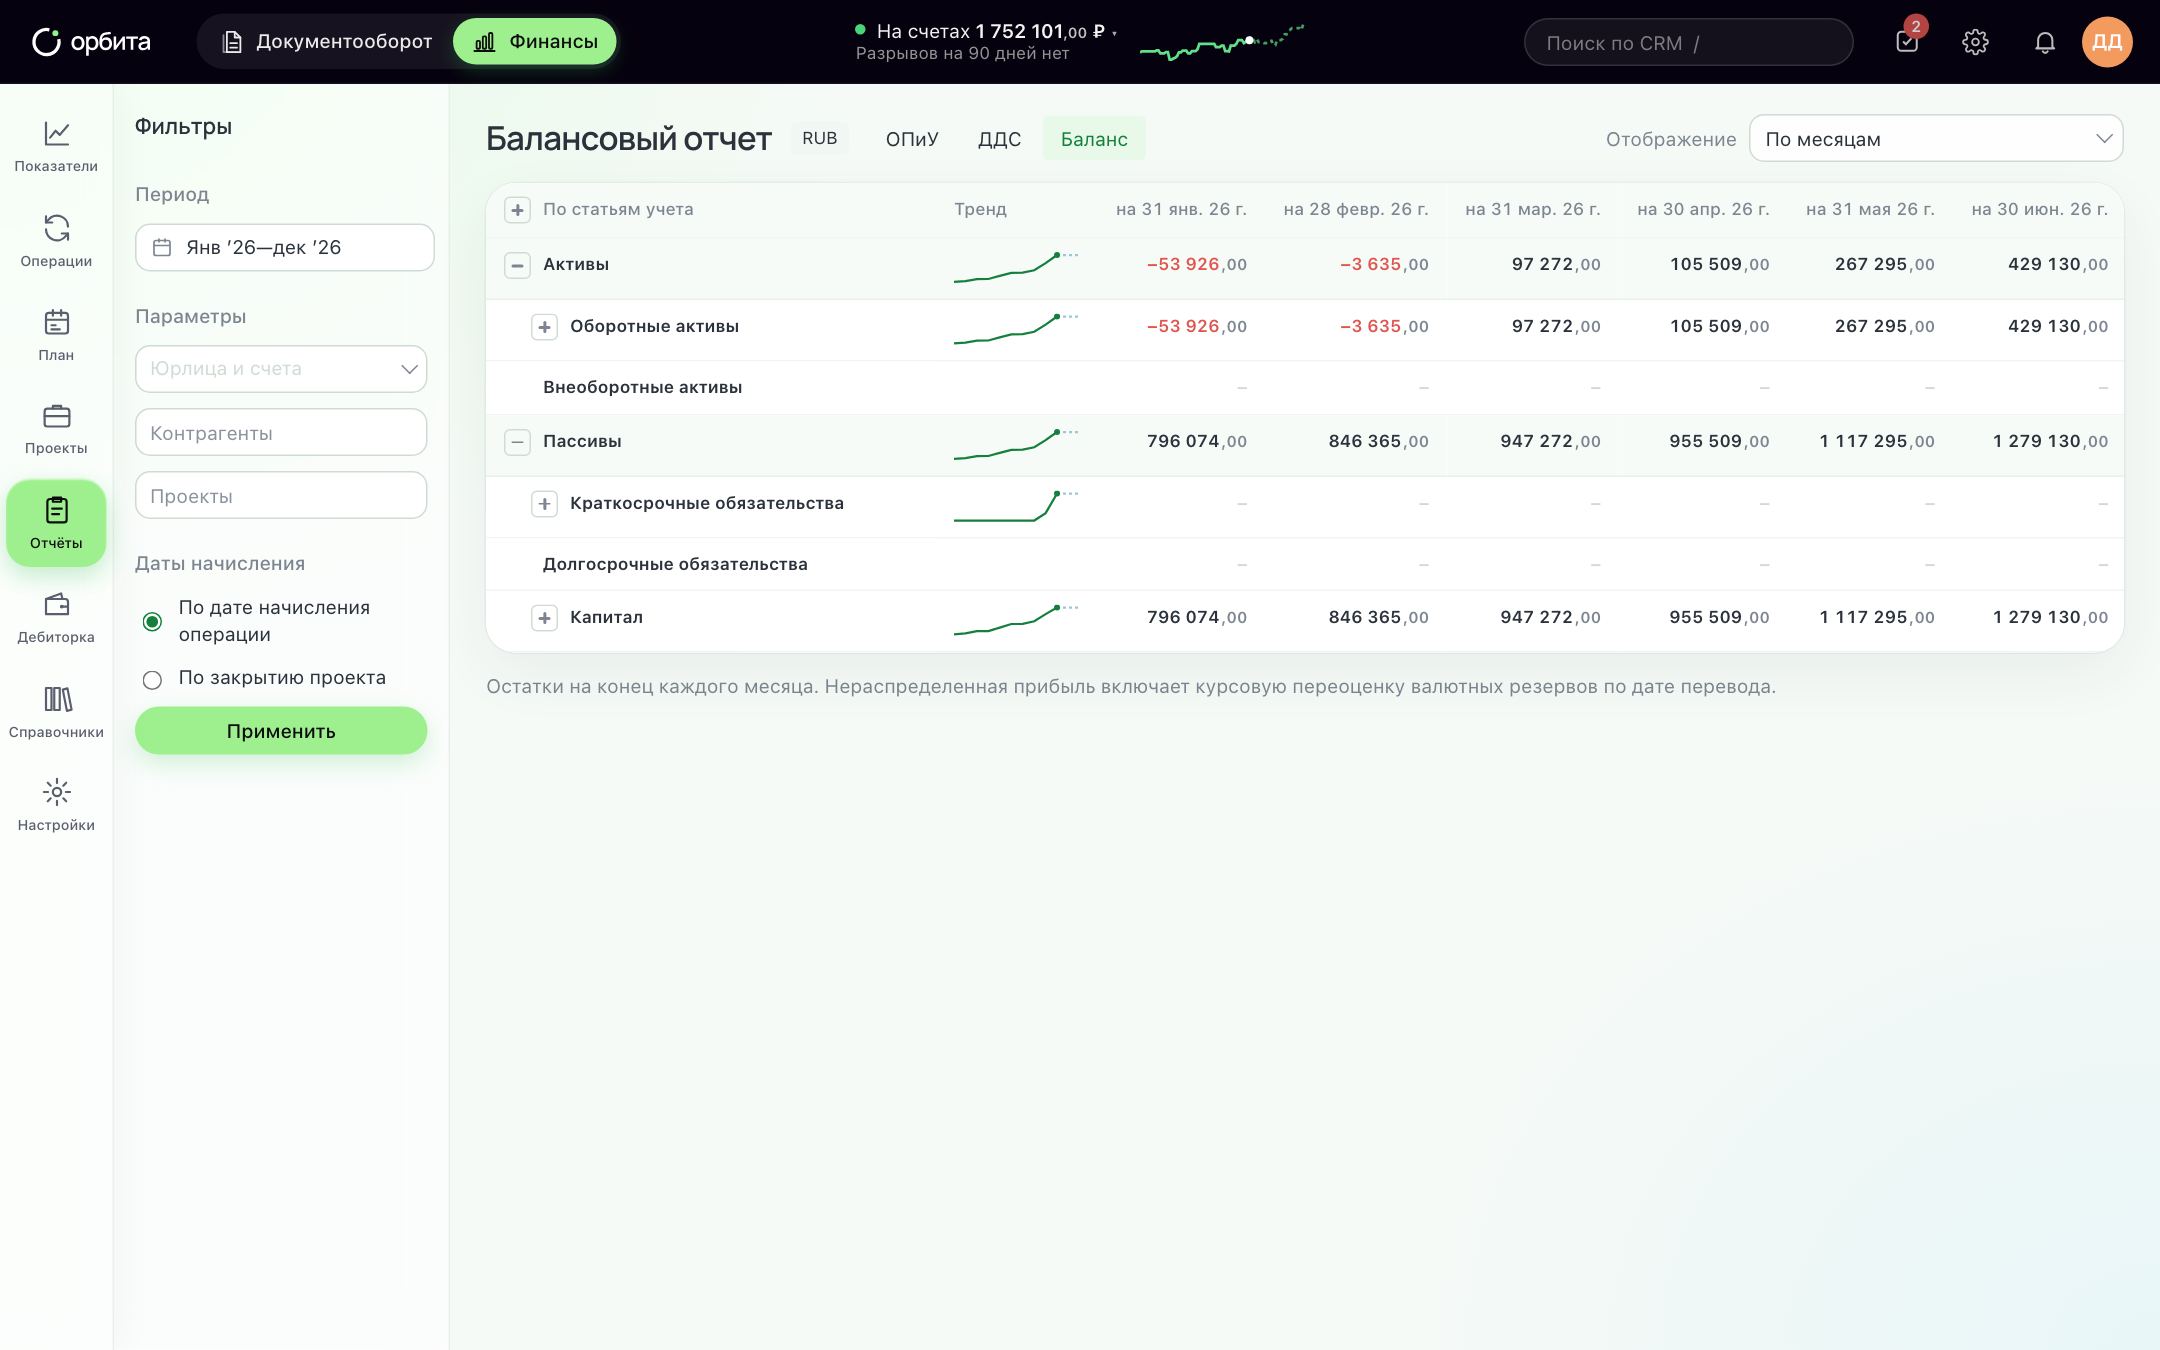
Баланс — снимок на дату: что у компании есть (деньги, дебиторка, авансы поставщикам, оборудование), что она должна (поставщикам, клиентам по авансам, по кредитам, налоги) и сколько остаётся собственнику — капитал. Активы всегда равны обязательствам плюс капитал.
Баланс связывает два других отчёта. Деньги в балансе — это итог ДДС. Капитал растёт на прибыль из ОПиУ и уменьшается на дивиденды. Всё, чем прибыль отличается от денег, видно в строках баланса. Подробно — в статье «Управленческий баланс».
Пример: один месяц через три отчёта
ООО «Пример Консалтинг», сентябрь. За месяц произошло шесть событий:
- АО «Город Лето» заплатило аванс 500 000 ₽ за работы октября.
- Сдали работу ООО «Северный ветер» — акт на 800 000 ₽, оплата по договору в октябре.
- ООО «Тёплый дом» оплатило 300 000 ₽ по акту, подписанному в августе.
- Выплатили зарплату за сентябрь — 600 000 ₽.
- Купили ноутбуки — 240 000 ₽.
- Вернули банку часть кредита — 100 000 ₽ (тело долга).
| Событие | ДДС | ОПиУ | Баланс |
|---|---|---|---|
| 1. Аванс от «Город Лето» | +500 000 | — | Деньги +500 000, авансы полученные +500 000 |
| 2. Акт «Северный ветер» | — | Выручка 800 000 | Дебиторка +800 000, капитал +800 000 |
| 3. Оплата «Тёплый дом» | +300 000 | — | Деньги +300 000, дебиторка −300 000 |
| 4. Зарплата | −600 000 | Расход 600 000 | Деньги −600 000, капитал −600 000 |
| 5. Ноутбуки | −240 000 | — | Деньги −240 000, оборудование +240 000 |
| 6. Возврат кредита | −100 000 | — | Деньги −100 000, кредит −100 000 |
| Итого | −140 000 | Прибыль 200 000 | Активы +600 000 = пассивы +600 000 |
Что видно из этой таблицы:
- По ДДС месяц минусовой: денег стало на 140 000 ₽ меньше. Если смотреть только на банк — тревога.
- По ОПиУ месяц прибыльный: заработали 200 000 ₽. Если смотреть только на прибыль — можно тратить.
- По балансу видно, где правда. Активы выросли на 600 000 ₽: деньги −140 000, дебиторка +500 000 (800 000 новой минус 300 000 оплаченной), оборудование +240 000. Пассивы выросли тоже на 600 000 ₽: авансы полученные +500 000, кредит −100 000, капитал +200 000 (прибыль месяца).
Вывод собственника: бизнес работает хорошо, но в октябре нужно получить 800 000 ₽ от «Северного ветра» и отработать аванс «Города Лето», за который деньги уже потрачены. Ни один отчёт по отдельности этого не показал бы.
Какой отчёт для какого решения
| Вопрос | Отчёт |
|---|---|
| Хватит ли денег на зарплату через две недели? | ДДС и прогноз остатков |
| Почему денег стало меньше? | ДДС по видам деятельности |
| Прибыльна ли услуга или проект? | ОПиУ по проектам |
| Не растут ли косвенные расходы быстрее выручки? | ОПиУ по месяцам |
| Сколько можно забрать себе? | Баланс и прогноз остатков |
| Сколько нам должны клиенты и мы — поставщикам? | Баланс, дебиторка и кредиторка |
Чек-лист: три отчёта, которым можно верить
- Все три строятся из одних и тех же операций, а не из разных таблиц.
- У каждой операции есть дата оплаты и дата начисления.
- Переводы между своими счетами не попадают ни в доходы, ни в расходы.
- Кредиты, оборудование и дивиденды — отдельными статьями, не в расходах.
- Остаток денег в ДДС и балансе совпадает с банком.
- В балансе активы равны пассивам.
Как три отчёта связаны между собой
Если отчёты построены правильно, между ними есть две жёсткие связки, по которым удобно проверять учёт:
- Деньги в балансе = остаток в ДДС на ту же дату. Не совпадает — значит, часть операций не попала в один из отчётов или есть дубль.
- Изменение капитала = прибыль из ОПиУ минус дивиденды плюс вложения учредителей. Не совпадает — значит, какой-то расход или доход попал мимо ОПиУ или дивиденды записаны как расход.
Отсюда же формула, которая объясняет любой месяц: прирост денег = прибыль − рост дебиторки и авансов поставщикам − покупки оборудования + рост авансов клиентов и кредиторки ± кредиты − дивиденды. В нашем примере: 200 000 − 500 000 − 240 000 + 500 000 − 100 000 = −140 000 ₽. Ровно столько и показал ДДС. Разбор каждой части — в статье «Прибыль есть, а денег нет».
Когда отчёты ведутся в разных местах, эти связки рвутся: ДДС берётся из банка, прибыль — из таблицы бухгалтера, баланс не строится вовсе. Тогда любая разница между цифрами превращается в расследование. Когда все три считаются из одних операций, связки соблюдаются автоматически, и разговор идёт о решениях, а не о том, чьи цифры правильные.
Частые ошибки
- Смотреть только на банк. Деньги на счёте могут быть чужими — авансы клиентов или кредит.
- Смотреть только на прибыль. Прибыльная компания может упасть в кассовый разрыв, если деньги застряли в дебиторке.
- Строить ОПиУ по оплатам. Тогда это не ОПиУ, а тот же ДДС, и результат месяца зависит от того, когда платят клиенты.
- Вести отчёты в разных местах. ДДС в банке, прибыль у бухгалтера, дебиторка в таблице менеджера — цифры никогда не сходятся, и каждый месяц уходит на сверку.
- Не строить баланс. Без него разницу между прибылью и деньгами приходится угадывать.
Как это сделать в Орбите
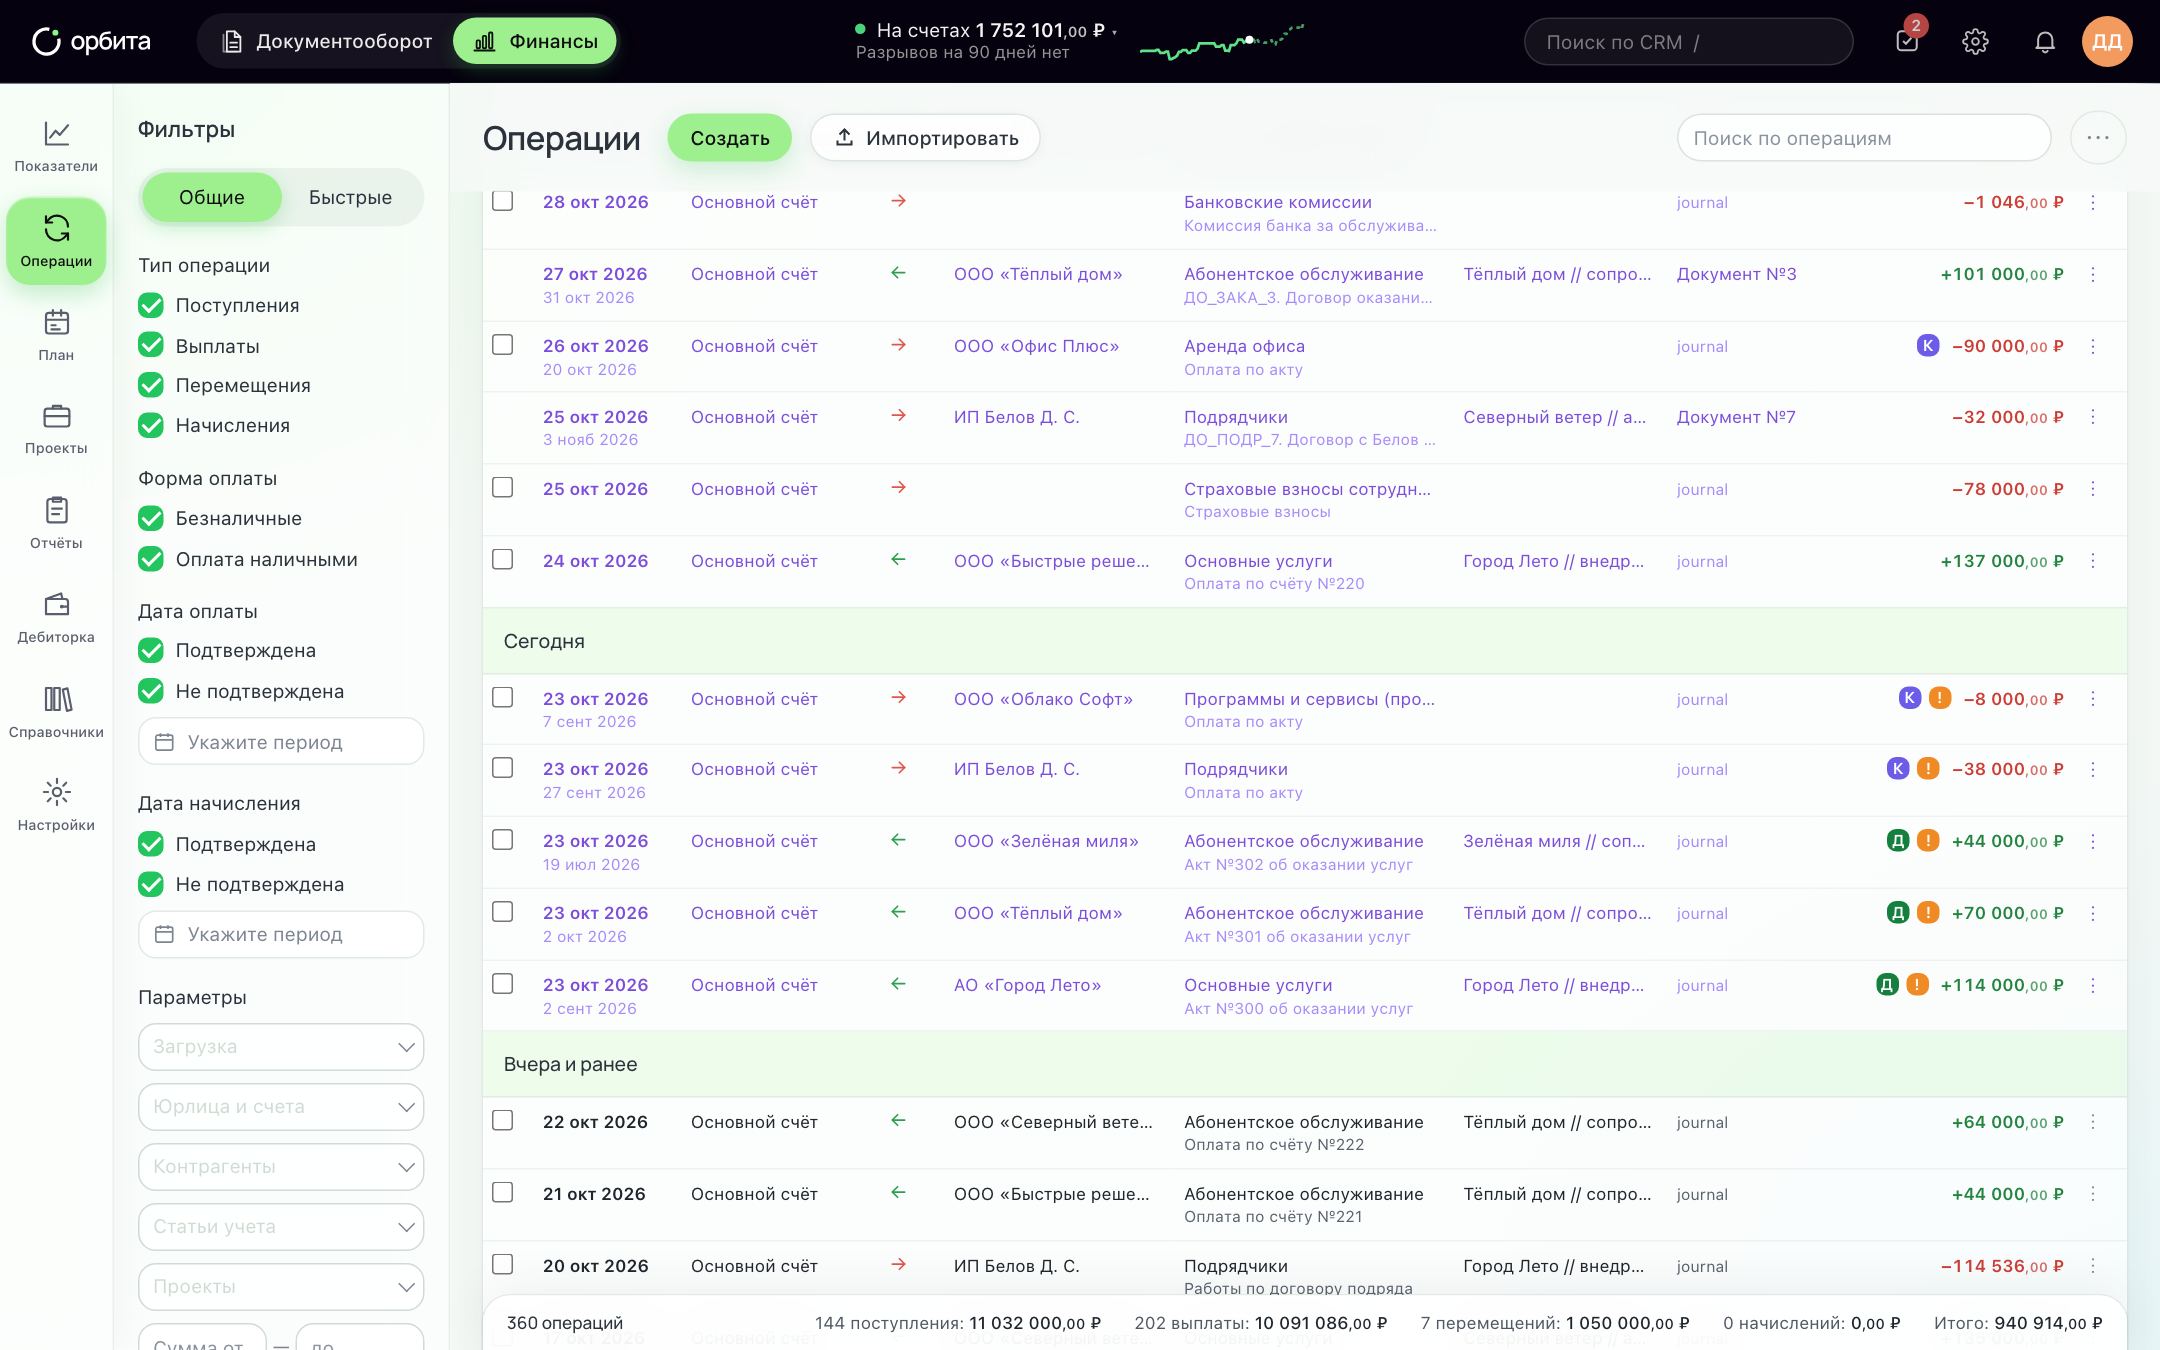
В Орбите все три отчёта строятся из одного журнала операций. У операции две даты: оплаты — для ДДС, начисления — для ОПиУ. Договор сразу становится плановым платежом, банк закрывает его оплатой, акт из 1С подтверждает начисление. Поэтому отчёты не нужно сводить руками — они сходятся по определению.
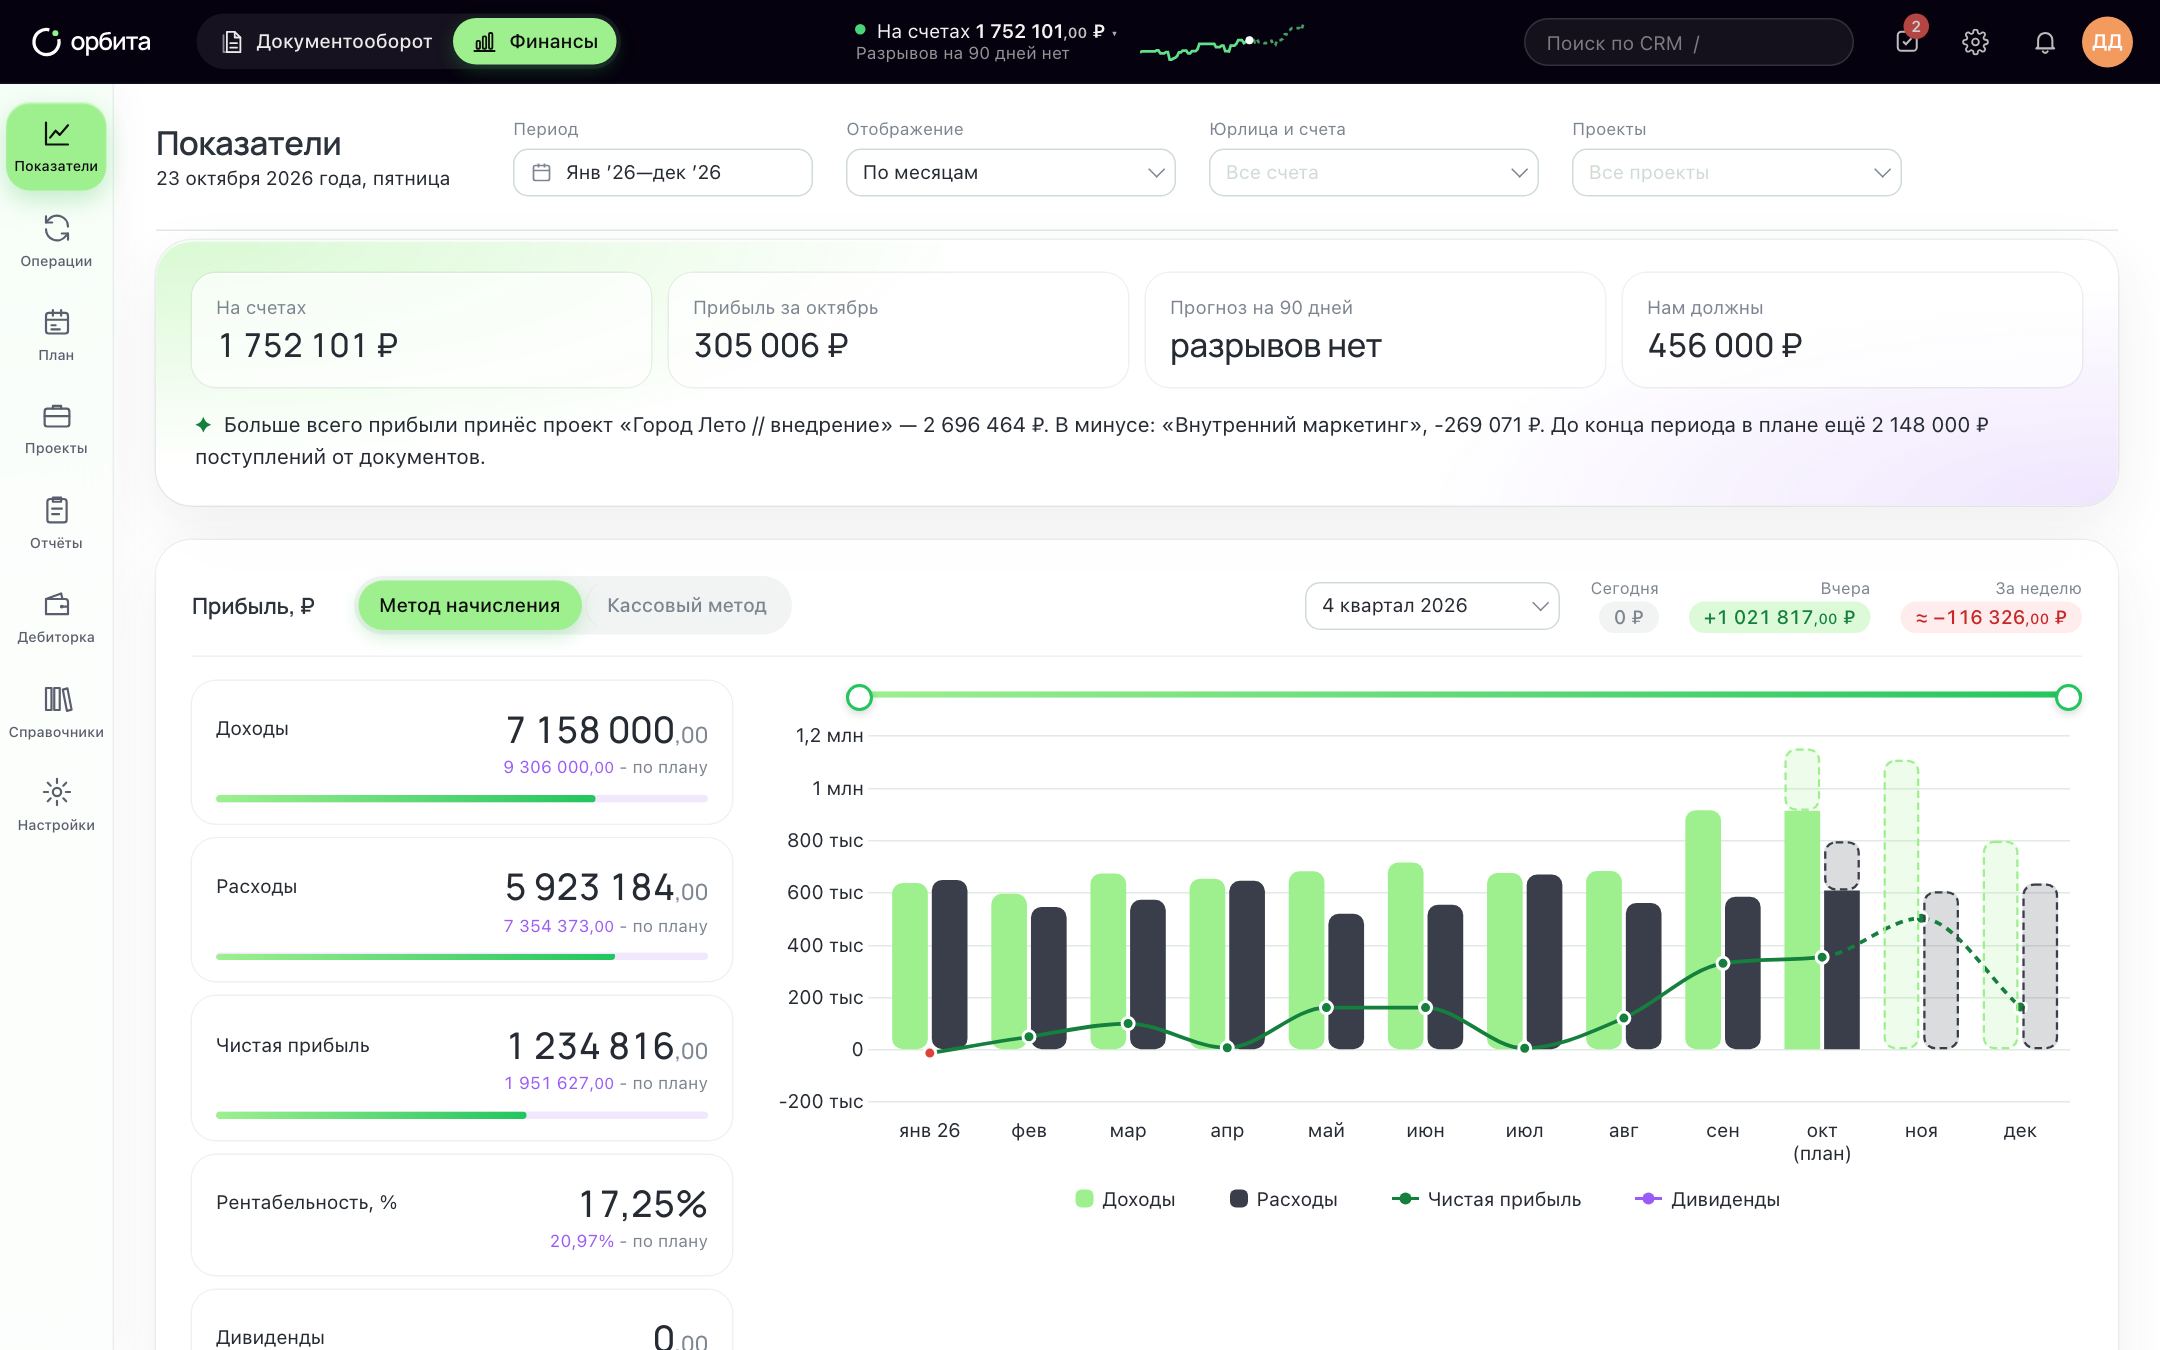
Для ежедневного взгляда есть экран «Показатели»: выручка, прибыль, рентабельность и денежный поток по месяцам на одном экране. Подробнее о каждом отчёте — в справке «Отчёты».
Вопросы и ответы
С какого отчёта начать?
С ДДС: он строится из банковских выписок, которые уже есть. Затем добавьте даты начисления — появится ОПиУ. Введите начальные остатки — появится баланс.
Как часто смотреть каждый отчёт?
ДДС и прогноз — еженедельно, ОПиУ и баланс — раз в месяц после закрытия месяца.
Нужен ли баланс маленькой компании?
Да, если есть дебиторка, авансы, оборудование или кредиты. Именно баланс объясняет, почему прибыль не равна деньгам.
Коротко
- ДДС — сколько денег и куда они ушли.
- ОПиУ — сколько заработали по методу начисления.
- Баланс — что есть, что должны и сколько принадлежит собственнику.
- Разница между прибылью и деньгами всегда видна в строках баланса.
- Если все три отчёта строятся из одних операций, их не нужно сверять руками.
Подключите банк — отчёты и прогноз появятся сразу. 14 дней бесплатно, без карты.
Попробовать бесплатно Демо-компании