Блог · 9 октября 2026 г. · 8 мин чтения
Метод начисления на пальцах: почему поступления — ещё не выручка
Клиент заплатил аванс — это деньги, но ещё не заработанные. Разбираем, как считать выручку правильно и зачем операции две даты.
В июле клиент перечислил аванс 600 000 ₽, и месяц выглядит блестяще. В августе поступлений нет, команда работает, зарплата уходит — месяц в минусе. В сентябре то же самое. Собственник смотрит на цифры и не понимает, хороший у него бизнес или плохой. А дело в том, что он смотрит на деньги, а судит о прибыли. Метод начисления решает именно эту проблему.
Два способа считать результат
Кассовый метод: выручка — когда деньги пришли, расход — когда деньги ушли. Просто, но результат месяца зависит от того, когда клиенты платят, а не от того, сколько вы сделали.
Метод начисления: выручка — когда работа сделана и сдана (обычно — дата акта или УПД), расход — когда он относится к периоду (работа подрядчика выполнена, зарплата за месяц начислена). Когда при этом прошли деньги, не важно.
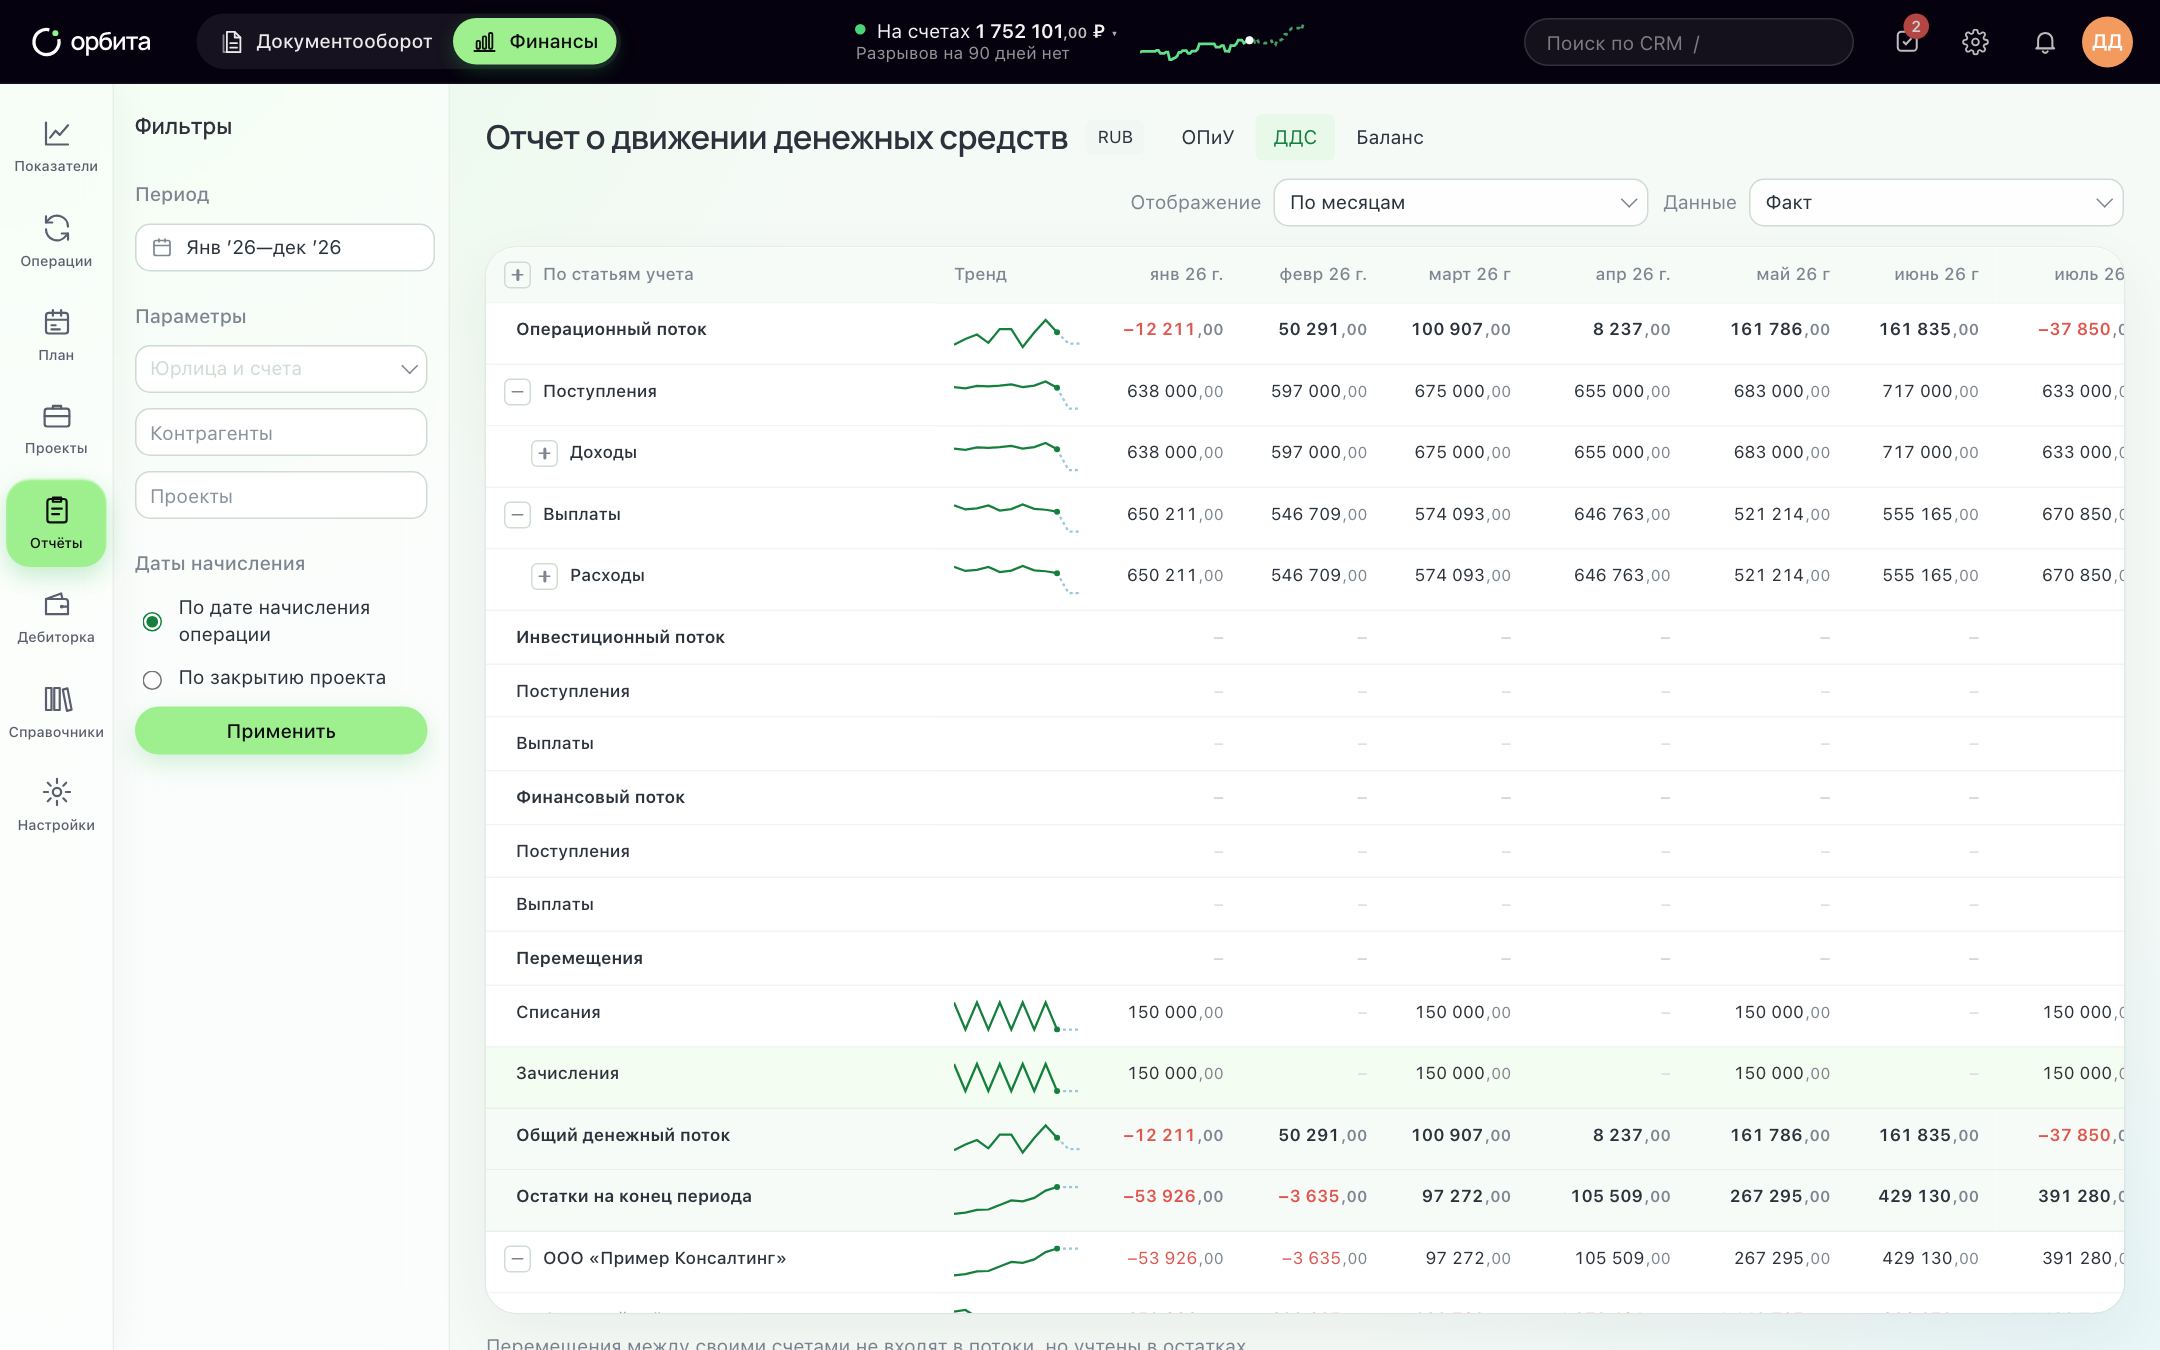
Кассовый метод отвечает на вопрос «сколько денег», метод начисления — «сколько заработали». Оба нужны, но путать их нельзя. Первый живёт в отчёте ДДС, второй — в ОПиУ.
Что такое аванс на самом деле
Аванс — это деньги, которые клиент дал вам в долг под будущую работу. Пока работа не сделана, вы ему должны: либо сделать, либо вернуть. Поэтому аванс — не выручка, а обязательство. В управленческом балансе он стоит в пассиве, рядом с долгами поставщикам.
Обратная ситуация — дебиторка. Работа сделана, акт подписан, а клиент ещё не заплатил. Выручка уже есть, денег ещё нет. В балансе это актив: клиент должен вам.
Пример: один проект, три месяца
ООО «Пример Консалтинг» ведёт проект для АО «Город Лето»: три месяца, по 400 000 ₽ за месяц работы, всего 1 200 000 ₽. Условия оплаты: 50% аванс в июле, 50% после сдачи — в октябре. Команда проекта стоит 250 000 ₽ в месяц, зарплата выплачивается в том же месяце. В августе подключили подрядчика ООО «Быстрые решения» на 150 000 ₽, работу он сдал в августе, а оплату получил в октябре.
Смотрим по деньгам (ДДС):
| Июль | Август | Сентябрь | Октябрь | Итого | |
|---|---|---|---|---|---|
| Поступления от клиента | 600 000 | 0 | 0 | 600 000 | 1 200 000 |
| Зарплата команды | −250 000 | −250 000 | −250 000 | 0 | −750 000 |
| Подрядчик | 0 | 0 | 0 | −150 000 | −150 000 |
| Денежный поток | 350 000 | −250 000 | −250 000 | 450 000 | 300 000 |
По деньгам проект скачет: плюс, два минуса, плюс. Если судить по сентябрю, проект надо закрывать.
Теперь по начислению (ОПиУ):
| Июль | Август | Сентябрь | Октябрь | Итого | |
|---|---|---|---|---|---|
| Выручка (акты) | 400 000 | 400 000 | 400 000 | 0 | 1 200 000 |
| Зарплата команды | −250 000 | −250 000 | −250 000 | 0 | −750 000 |
| Подрядчик | 0 | −150 000 | 0 | 0 | −150 000 |
| Прибыль | 150 000 | 0 | 150 000 | 0 | 300 000 |
Итог за весь срок одинаковый — 300 000 ₽. Но по начислению видно, что проект стабильно зарабатывает, а август «съел» подрядчик. Это управленческий вывод: в следующий раз подрядчика нужно закладывать в цену.
И что происходит в балансе между этими датами:
- Конец июля: получено 600 000, заработано 400 000. Аванс клиента — 200 000 ₽ (вы должны клиенту работу).
- Конец августа: заработано 800 000, получено 600 000. Дебиторка — 200 000 ₽. Плюс долг подрядчику 150 000 ₽.
- Конец сентября: дебиторка 600 000 ₽, долг подрядчику 150 000 ₽.
- Конец октября: всё оплачено, долгов нет.
Зачем операции две даты
Чтобы один и тот же учёт давал и ДДС, и ОПиУ, у каждой операции нужны две даты:
- Дата оплаты — когда деньги прошли по счёту. По ней строится ДДС.
- Дата начисления — к какому периоду относится доход или расход. По ней строится ОПиУ.
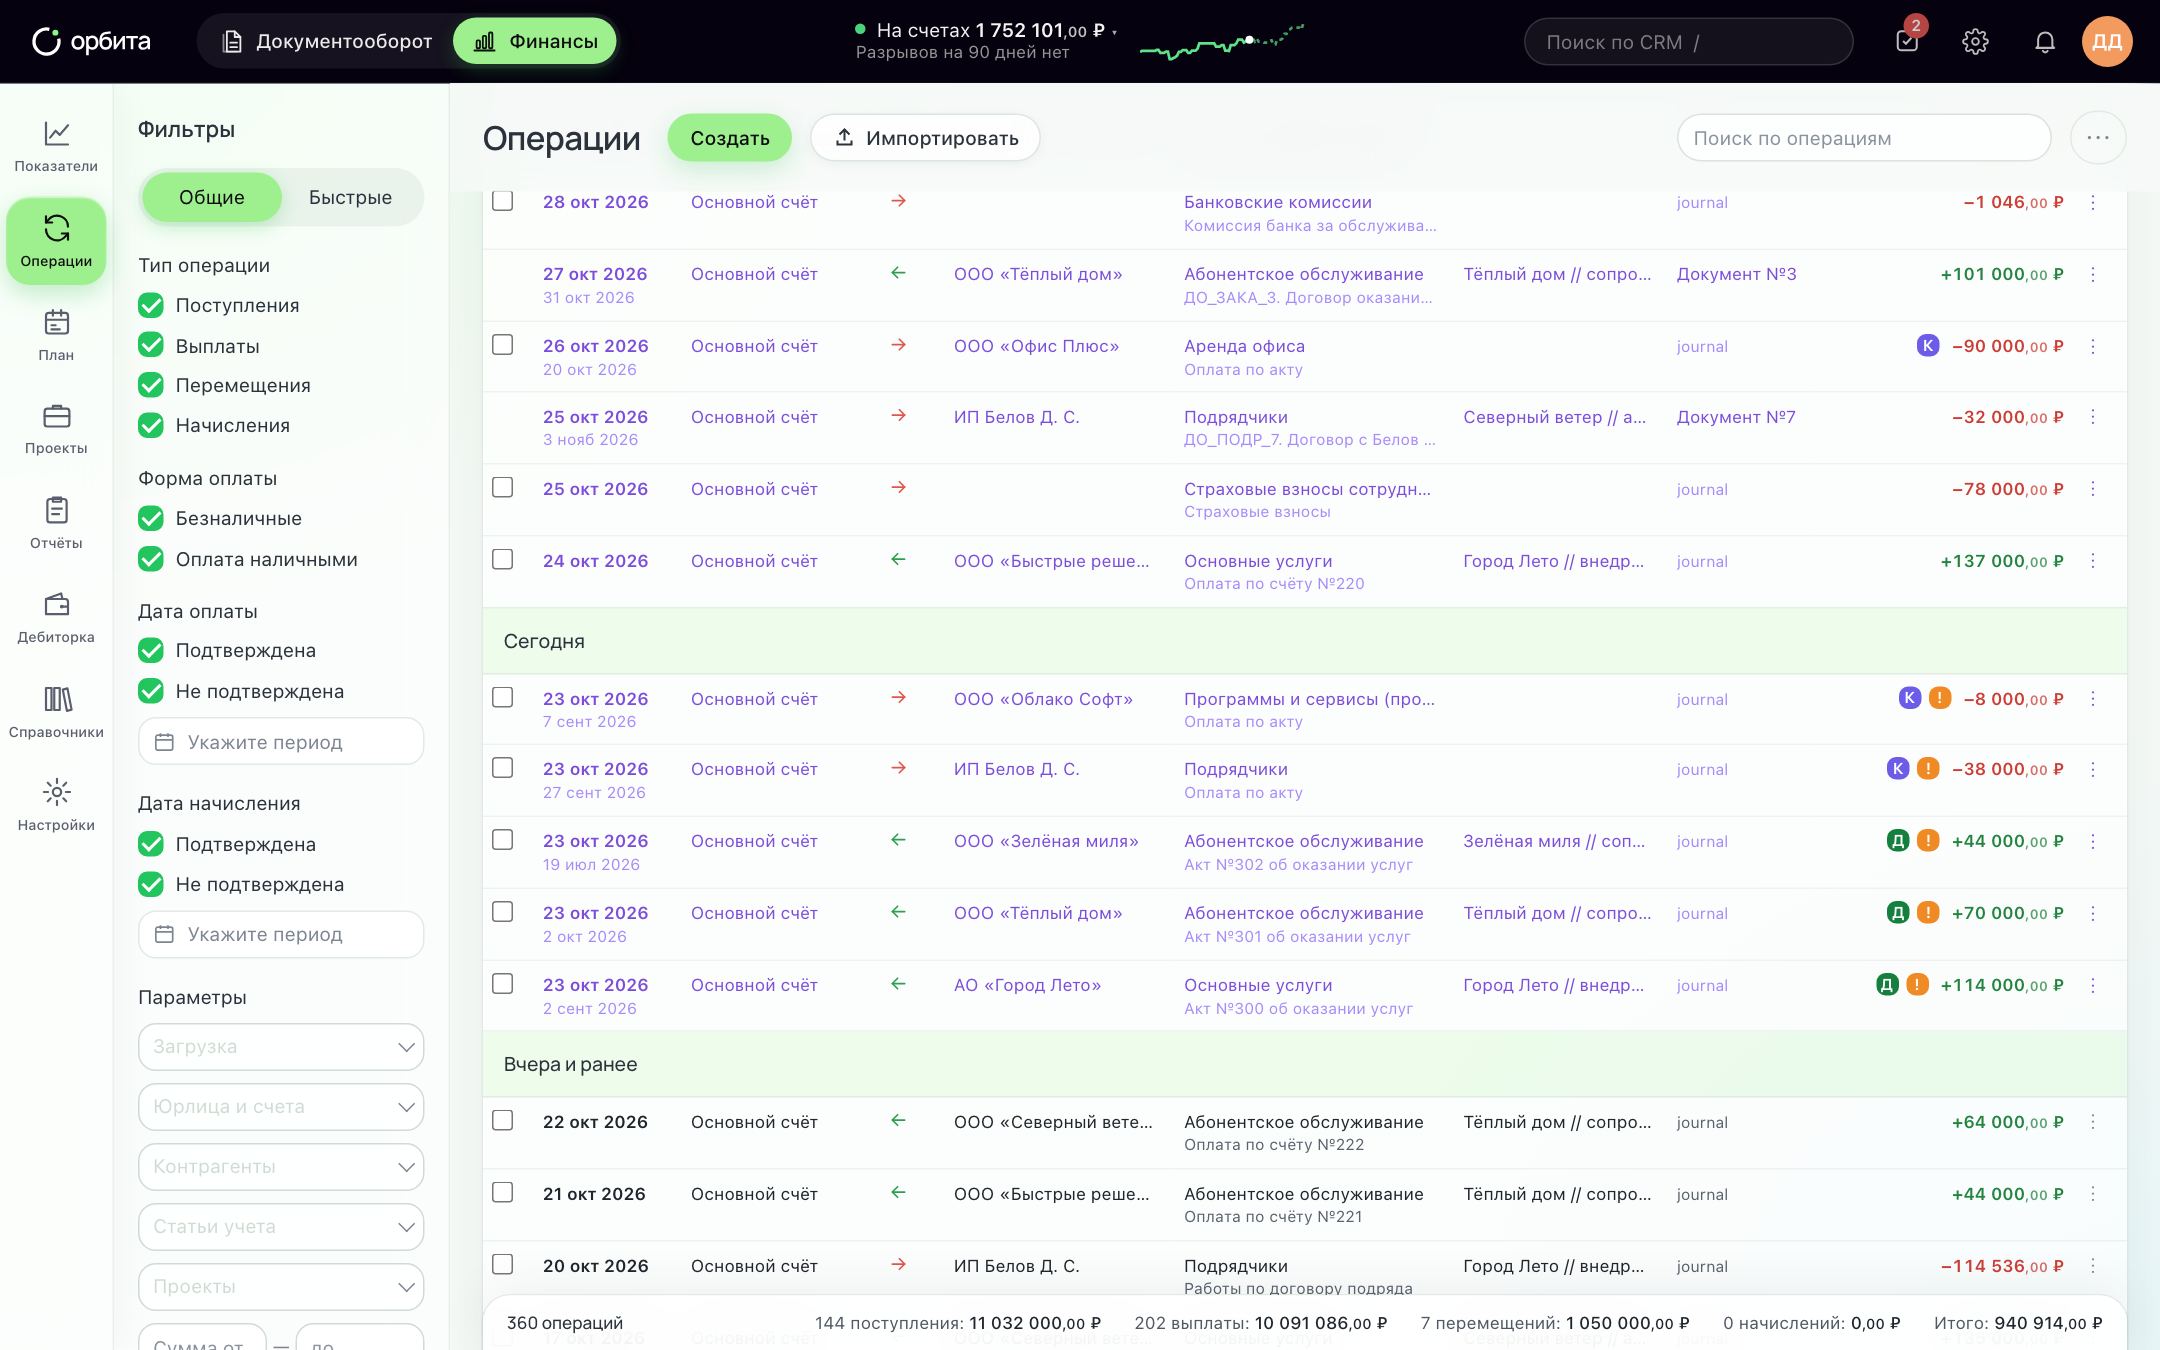
Аванс 600 000 ₽ от АО «Город Лето» имеет дату оплаты в июле, а начисление — по 400 000 ₽ в июле, августе и сентябре (по актам). Оплата подрядчику — дата оплаты в октябре, начисление в августе. Если вести одну дату, придётся выбирать, какой отчёт будет правильным.
Где метод начисления особенно важен
- Проекты с авансами и постоплатой — агентства, стройка, разработка.
- Годовые предоплаты — аренда, подписки, страховки. Платёж раз в год, а расход — по 1/12 каждый месяц.
- Зарплата, которую выплачивают в начале следующего месяца: расход относится к месяцу, когда люди работали.
- Квартальные налоги: платите раз в квартал, а относятся они ко всему кварталу.
Ещё два примера из жизни
Годовая подписка. В январе компания оплатила годовую лицензию на сервис за 120 000 ₽. По деньгам январь «потерял» 120 000 ₽, остальные одиннадцать месяцев — ноль. По начислению расход — 10 000 ₽ в каждом месяце года. Январь не выглядит провальным, а декабрь — неожиданно дешёвым.
Зарплата за декабрь в январе. Зарплату за декабрь 600 000 ₽ выплатили 5 января. По деньгам — расход января, по начислению — декабря, ведь люди работали в декабре. Если ставить по оплате, декабрь получится прибыльнее на 600 000 ₽, а январь — во столько же раз хуже. Годовой итог тот же, но решения, принятые по декабрю, будут ошибочными.
Как перейти на начисление без боли
- Начните с выручки. Для каждого поступления от клиента укажите месяц, к которому относится работа, — по акту. Это даёт 80% пользы.
- Затем — крупные расходы. Подрядчики по проектам, зарплата, годовые платежи. Мелкие ежемесячные расходы вроде связи можно оставить по дате оплаты: на результат они почти не влияют.
- Договоритесь о правилах. Что считается датой начисления выручки — подписание акта или сдача работы? Как делить годовые платежи? Запишите и применяйте одинаково.
- Сверяйте с балансом. Если всё сделано правильно, разница между ОПиУ и ДДС объясняется авансами, дебиторкой и кредиторкой. Подробно — в статье «Прибыль есть, а денег нет».
Частые ошибки
- Считать выручкой все поступления. Аванс, полученный кредит, вложения учредителя, возврат от поставщика — деньги, но не выручка.
- Ставить дату начисления «по оплате». Тогда ОПиУ превращается в тот же ДДС, только с другим названием.
- Не закрывать акты вовремя. Работа сделана, а акта нет — выручка «уезжает» в следующий месяц, и оба месяца искажены.
- Забывать про неоплаченные расходы. Подрядчик сдал работу, счёт ещё не оплачен — в ОПиУ его нет, и прибыль завышена. Подробно — в статье «Маржа проекта».
Как это сделать в Орбите
В журнале операций Орбиты у каждого поступления и выплаты две даты — оплаты и начисления. Неподтверждённая оплата остаётся плановым платежом: например, ожидаемая постоплата клиента в октябре уже видна в прогнозе денег.
Если документы ведутся в 1С:Бухгалтерии, акты и УПД из неё подтверждают начисление: выручка встаёт в тот месяц, когда подписан акт. Подробно — в разделе «Обмен с 1С».
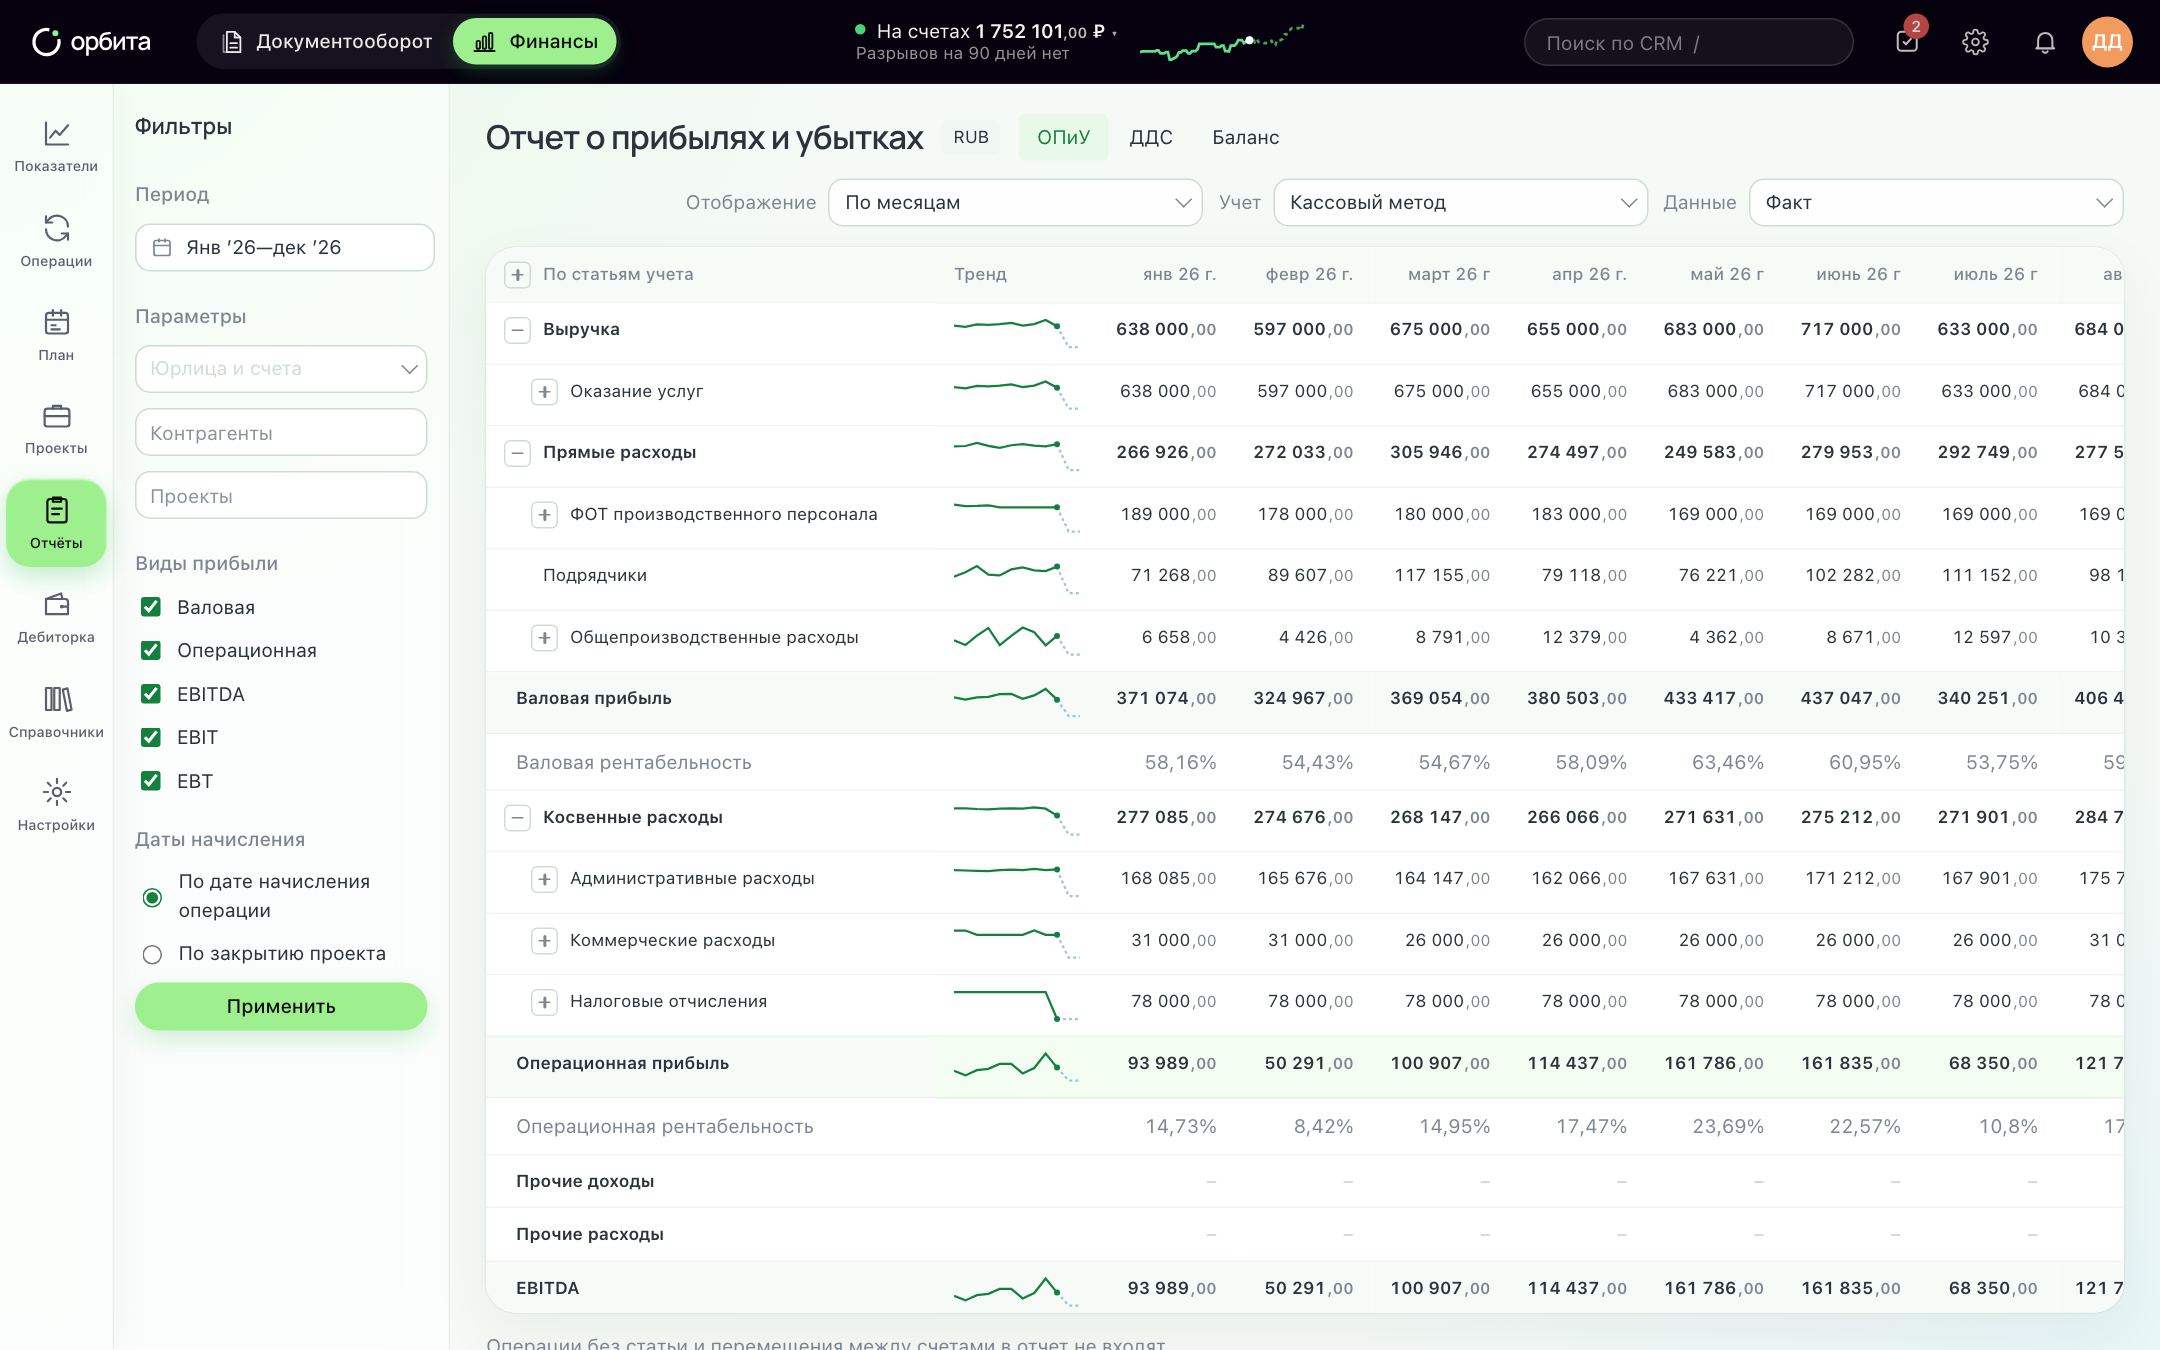
ОПиУ в Орбите считается методом начисления, с разбивкой на прямые и косвенные расходы, налоги и рентабельность — по месяцам, проектам и группам. Подробнее — «Отчёт о прибылях и убытках».
Вопросы и ответы
Мне хватит только кассового метода?
Если все клиенты платят в день оказания услуги и у вас нет авансов и отсрочек — почти да. Во всех остальных случаях кассовый метод искажает результат месяца.
Это то же самое, что бухгалтерский учёт?
Принцип похож, но управленческий учёт делается для решений собственника, а не для отчётности. Правила вы задаёте сами: например, как делить годовую подписку по месяцам.
Что делать, если акт подписали позже, чем сделали работу?
В управленческом учёте можно поставить начисление на месяц, когда работа фактически сдана. Главное — делать это одинаково для всех проектов.
Клиент заплатил аванс, а работу мы так и не сделали. Что в отчётах?
В ДДС — поступление, в ОПиУ — ничего, в балансе — аванс полученный, то есть ваш долг клиенту. Если вы вернёте деньги, в ДДС появится выплата, аванс в балансе обнулится, а прибыль так и не изменится. Именно поэтому аванс нельзя считать выручкой в момент получения: иначе пришлось бы потом «отменять» уже показанную прибыль, а решения, принятые по ней, — например, премии команде, — отменить уже не получится.
Что важнее смотреть каждую неделю?
Деньги — еженедельно, через ДДС и прогноз. Прибыль по начислению — раз в месяц, когда закрыты все акты месяца. Смотреть ОПиУ посреди месяца бессмысленно: часть выручки ещё не начислена.
Коротко
- Поступление — это деньги, выручка — это сделанная и сданная работа.
- Аванс — обязательство перед клиентом, дебиторка — долг клиента перед вами.
- У операции две даты: оплаты для ДДС и начисления для ОПиУ.
- За весь срок проекта оба метода дают один итог, но только начисление показывает, как бизнес зарабатывает по месяцам.
- Вовремя закрытые акты — основа честного ОПиУ.
Подключите банк — отчёты и прогноз появятся сразу. 14 дней бесплатно, без карты.
Попробовать бесплатно Демо-компании