Блог · 30 сентября 2026 г. · 7 мин чтения
Маржа проекта: как считать и почему она врёт
Маржа по оплатам почти всегда завышена — в ней нет расходов, которые ещё не оплачены, и работы команды.
Маржа проекта — выручка минус прямые расходы на этот проект: подрядчики, материалы, лицензии, работа команды. Определение простое, а цифра почти всегда получается неправильной. Собственник видит в таблице 70%, радуется, берёт похожий проект на тех же условиях — и через три месяца обнаруживает, что на деле было около 30%, а новый проект и вовсе в минусе.
Разберём, откуда берётся ошибка и как считать маржу так, чтобы ей можно было верить.
Три причины, по которым маржа врёт
1. Не учтены неоплаченные расходы
Если считать маржу по деньгам на счёте, в неё попадают только оплаченные расходы. Подрядчик выставит счёт после сдачи этапа, лицензии оплатят в следующем месяце — а проект уже выглядит прибыльным. Чем длиннее проект и чем больше в нём постоплаты подрядчикам, тем сильнее завышение.
2. Расходы не привязаны к проекту
Платёж ушёл без указания проекта и осел в «общих расходах». Классика — оплата подрядчика с назначением «по счёту №…», которую бухгалтер разнёс по статье, но не по проекту. Ещё чаще так теряется зарплата команды: она платится одной суммой на всех и к проектам не относится вовсе.
3. Выручка по дате денег, а не по дате работы
Аванс 50% за трёхмесячный проект падает в первый месяц. По деньгам первый месяц сверхприбыльный, третий — убыточный. Ни одна из этих цифр не говорит, сколько проект заработал на самом деле.
Пример: проект на 1,2 млн ₽
«Пример Консалтинг» подписал договор с ООО «Тёплый дом» на 1 200 000 ₽ на три месяца, с авансом 50%. Прямые расходы по проекту:
- подрядчик ООО «Быстрые решения» — 400 000 ₽, из них 100 000 ₽ аванс, 300 000 ₽ после сдачи;
- работа своей команды — 300 000 ₽ за три месяца (по часам, подробнее — в статье о ведомости и часах);
- лицензии и сервисы — 100 000 ₽, оплачены сразу, но без указания проекта.
Вот как выглядит маржа в конце первого месяца при разных способах подсчёта:
| Способ | Выручка | Расходы | Маржа | Маржа, % |
|---|---|---|---|---|
| По оплатам на проекте | 600 000 | 100 000 | 500 000 | 83% |
| По оплатам, все расходы привязаны | 600 000 | 300 000 | 300 000 | 50% |
| По плану всего проекта | 1 200 000 | 800 000 | 400 000 | 33% |
Во второй строке к 100 000 ₽ подрядчику добавились 100 000 ₽ лицензий и 100 000 ₽ — зарплата команды за первый месяц. Третья строка — честная: весь договор с клиентом и все расходы, оплаченные и будущие. Разница между 83% и 33% — это и есть самообман, на котором принимаются неверные решения о ценах.
Посмотрите и по месяцам. По методу начисления работа сдаётся равномерно, поэтому в каждом месяце выручка — 400 000 ₽, расходы — около 267 000 ₽, маржа — около 133 000 ₽, те же 33%. По деньгам первый месяц показывает плюс 300 000 ₽, а третий, когда придут постоплата подрядчику и последняя зарплата, — может оказаться в минусе. Поэтому прибыль по проектам смотрят в ОПиУ, а деньги — в ДДС. О разнице между отчётами — в статье «ДДС, ОПиУ и баланс».
Как считать правильно
- Плановая маржа с момента подписания. Договор с клиентом — это плановая выручка. Договоры и заявки подрядчикам — плановые расходы. Как только они подписаны, ожидаемая маржа известна.
- Каждый платёж — с проектом. Всё, что относится к проекту, должно получать проект при разнесении. Вручную это забывают, поэтому нужны правила: платежи определённому подрядчику или со словами из договора в назначении сразу уходят на нужный проект.
- Работа команды — тоже расход проекта. Распределяйте зарплату по часам. Без этого маржа сервисного проекта завышена всегда.
- Доходы и расходы — по дате начисления. Тогда помесячная маржа отражает сделанную работу, а не график платежей.
- Сравнивайте факт с планом по ходу проекта. Если фактические расходы обгоняют план раньше, чем сделана работа, — проект уходит в минус, и это можно исправить, пока он не закончился.
Прямые и косвенные расходы: где граница
Прямой расход — тот, которого не было бы без проекта: подрядчик под задачу, материалы, лицензия для клиента, часы команды на проекте. Косвенный — тот, что есть всегда: аренда, бухгалтерия, руководитель, CRM. Маржа проекта считается только из прямых. Косвенные расходы покрываются из суммы марж всех проектов, и если этой суммы не хватает — компания в убытке, даже если все проекты по отдельности в плюсе. Как разложить косвенные расходы по проектам и найти тех, кто их не покрывает, — в статье «Какой проект кормит компанию, а какой её съедает».
Проверка маржи за 15 минут
Прежде чем доверять цифре маржи по проекту, пройдитесь по короткому списку:
- Внесены ли все подписанные договоры с клиентом по проекту — с полными суммами, а не только оплаченной частью?
- Внесены ли все договоры и заявки подрядчиков, включая те, что будут оплачены после сдачи?
- Есть ли платежи этим подрядчикам без проекта? Если есть — привяжите их и заведите правило.
- Распределена ли зарплата команды по проекту — по часам или хотя бы по оценке?
- Не попали ли в проект аренда, сервисы для всей компании и другие косвенные расходы?
- Стоят ли даты начисления по факту выполнения работ, а не по дате оплаты?
Если хотя бы на один вопрос ответ «нет», маржа проекта неточна. Чаще всего — завышена. В примере с «Тёплым домом» три пропущенных пункта — будущая оплата подрядчику, расходы без проекта и зарплата — дали разницу между 83% и 33%.
Полезно проходить этот список не только по проблемным проектам, но и по самым прибыльным: необычно высокая маржа чаще говорит о пропущенных расходах, чем о гениальной цене.
Частые ошибки
- Считать маржу по выписке. Не видно будущих расходов, и проект выглядит выгоднее, чем есть.
- Разносить платежи без проекта. Каждый такой платёж завышает маржу какого-то проекта.
- Не включать зарплату команды. В сервисном бизнесе это главный прямой расход.
- Включать в маржу аренду и общие расходы. Тогда маржа занижена, и сравнивать проекты между собой нельзя.
- Смотреть маржу только после закрытия проекта. Исправлять уже поздно.
Как это сделать в Орбите
В Орбите документ и платёж — одна запись. Договор с клиентом или заявка подрядчику с указанным проектом сразу становится плановым платежом этого проекта, и плановая маржа видна с момента подписания. Когда банк проводит оплату, план закрывается фактом.
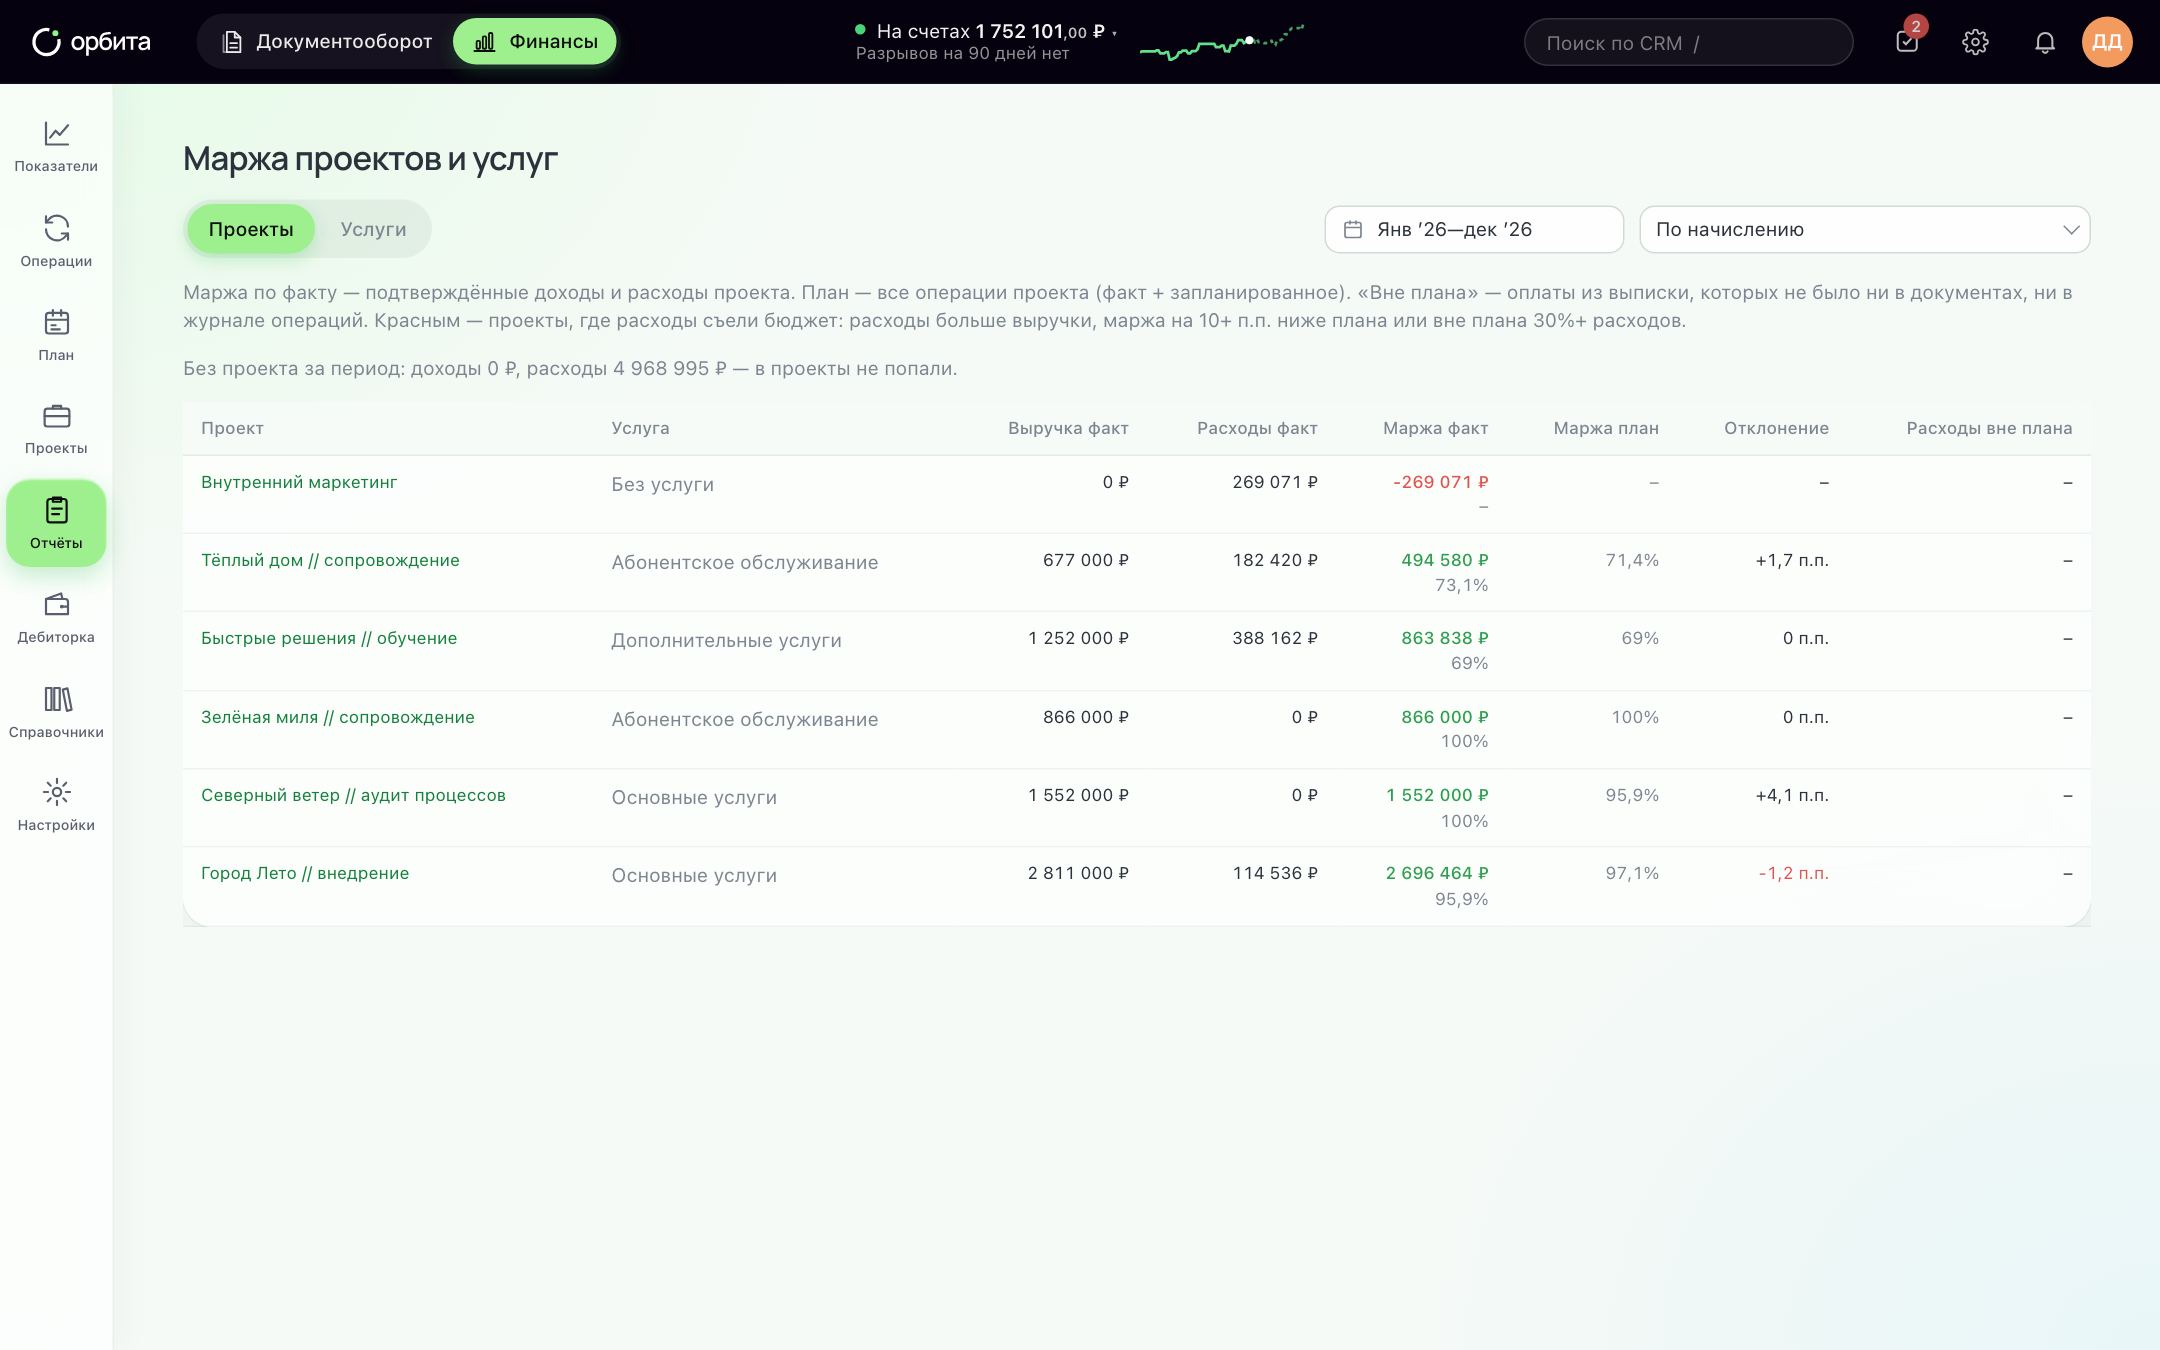
Правила разнесения ставят проект банковским платежам автоматически — по ИНН контрагента, части названия или словам в назначении. Если правила нет, Орбита берёт статью из похожего прошлого платежа того же контрагента и помечает строку для проверки. Подробнее — в статье о правилах разнесения.
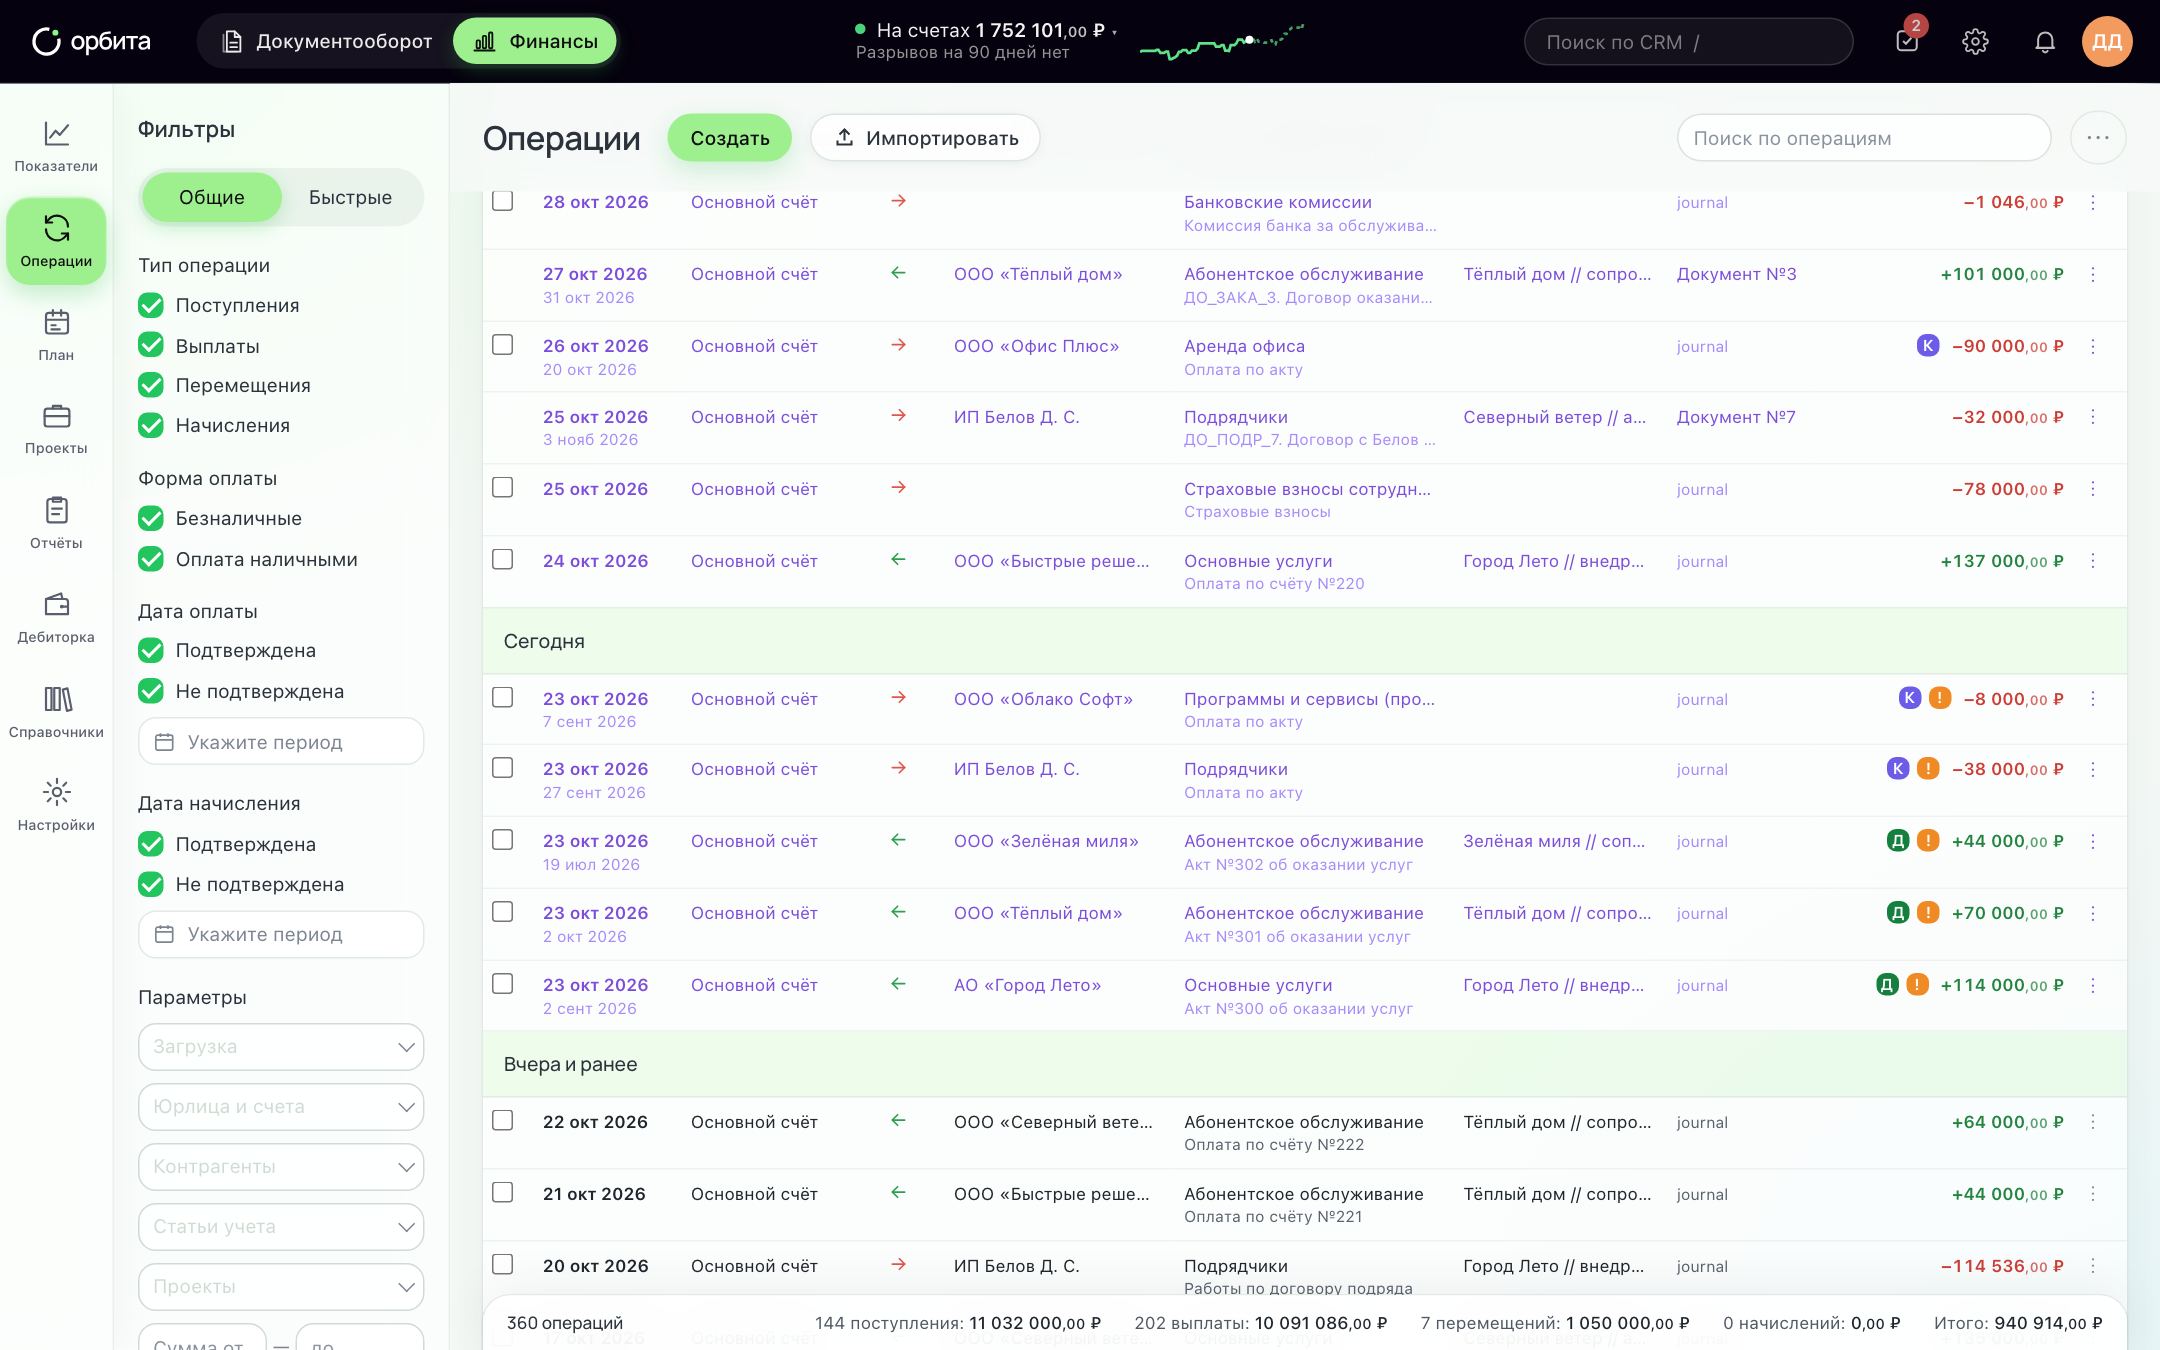
У каждой операции две даты: оплаты — для ДДС и начисления — для ОПиУ. Поэтому аванс за три месяца попадает в деньги первого месяца, а в прибыль — равномерно по мере работы.
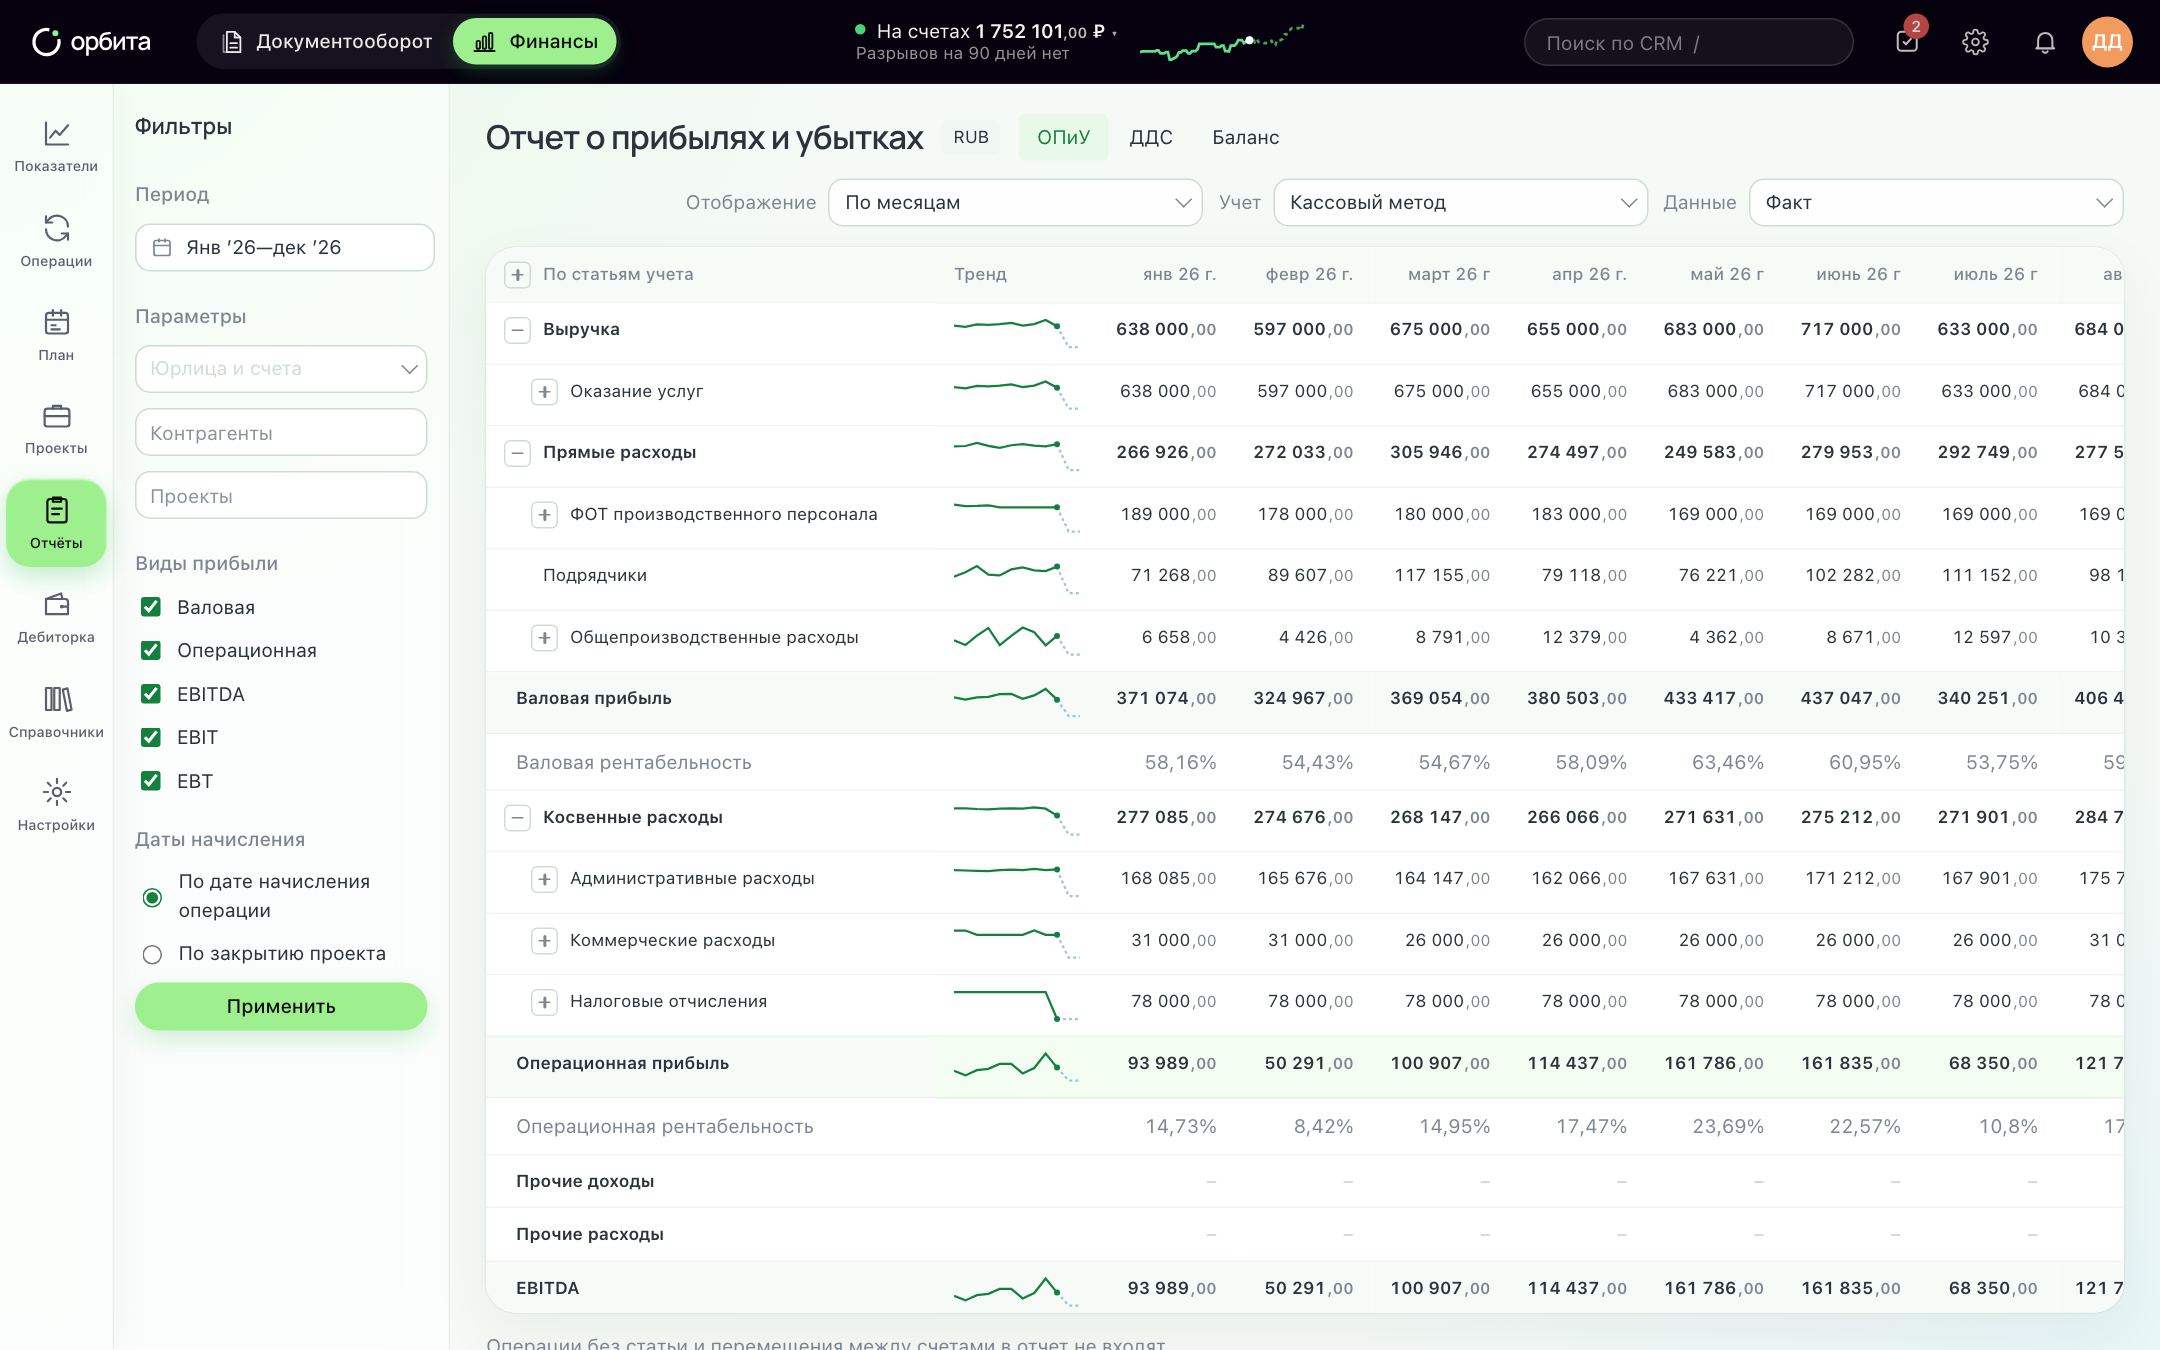
Подробнее — на странице «Проекты и маржа».
Вопросы
Маржа и рентабельность — это одно и то же?
Близкие понятия. Маржа проекта — выручка минус прямые расходы, в рублях или процентах от выручки. Рентабельность обычно считают по прибыли после всех расходов, включая косвенные. Для решений по проектам нужна маржа, для оценки компании — рентабельность.
Как быть с проектом, где расходы известны только примерно?
Внесите плановые расходы по оценке и уточняйте по мере подписания документов с подрядчиками. Оценка в плане лучше, чем ноль: ноль гарантированно завышает маржу.
Нужно ли считать маржу по маленьким проектам?
Да, если таких проектов много. Десяток проектов по 50 000 ₽ с маржой в минусе съедает столько же, сколько один крупный убыточный.
Коротко
- Маржа по оплатам завышена: в ней нет будущих расходов и часто нет зарплаты команды.
- Плановая маржа известна в момент подписания договоров — считайте её сразу.
- Каждый платёж по проекту должен получать проект — проще всего правилами разнесения.
- Выручку и расходы ведите по дате начисления, деньги смотрите отдельно в ДДС.
- Сравнивайте факт с планом по ходу проекта, а не после закрытия.
Подключите банк — отчёты и прогноз появятся сразу. 14 дней бесплатно, без карты.
Попробовать бесплатно Демо-компании