Блог · 19 октября 2026 г. · 7 мин чтения
Какой проект кормит компанию, а какой её съедает
Самый крупный клиент нередко оказывается самым убыточным — и это видно только в марже по проектам, а не в общей прибыли.
В конце месяца вы смотрите на прибыль компании: она есть, но меньше, чем хотелось бы. Работы много, команда загружена, клиенты платят. Куда уходят деньги — непонятно. Обычно ответ один: часть проектов зарабатывает, а часть тихо проедает то, что заработали первые. В общей прибыли это не видно — плюсы и минусы складываются в одно скромное число.
Эта статья о том, как разложить прибыль по проектам, найти тех, кто вас кормит, и тех, кто съедает, и что делать с каждой группой.
Почему общая прибыль ничего не говорит о проектах
Общая прибыль — это среднее по больнице. Компания с пятью проектами по 20% маржи и компания, где три проекта дают 40%, а два уходят в минус, могут показать одинаковый итог. Но решения у них разные: первой нужно расти, второй — срочно разобраться с двумя проектами, пока они не стали нормой.
Чтобы увидеть разницу, нужна маржа по каждому проекту: выручка проекта минус прямые расходы на него — подрядчики, материалы, лицензии, работа команды. Подробно о том, как её считать без самообмана, — в статье «Маржа проекта: как считать и почему она врёт». Здесь же — что с этой маржой делать.
Два уровня: маржа проекта и прибыль после накладных
Маржа проекта отвечает на вопрос «покрывает ли проект свои прямые расходы». Но у компании есть ещё и накладные: аренда, бухгалтерия, руководитель, продажи, сервисы. Их несёт каждый проект, хотя напрямую ни к одному не относится.
Поэтому смотреть стоит в два шага:
- Маржа проекта. Если она отрицательная — проект убыточен при любом раскладе, его нужно чинить или останавливать.
- Прибыль проекта после доли накладных. Накладные удобно распределять пропорционально выручке. Если маржа положительная, а после накладных проект в минусе, — он не покрывает свою долю общих расходов. Это не катастрофа, но сигнал пересмотреть цену или объём работ.
Пример: агентство с четырьмя проектами
Агентство «Пример Консалтинг» за месяц получило выручку 2 200 000 ₽ по четырём проектам. Прямые расходы — 1 740 000 ₽, накладные — 330 000 ₽, это 15% от выручки. Итоговая прибыль — 130 000 ₽. Собственник видит скромные 6% рентабельности и не понимает, в чём дело.
Раскладываем по проектам:
| Проект | Выручка | Прямые расходы | Маржа | Маржа, % | Накладные 15% | Прибыль |
|---|---|---|---|---|---|---|
| ООО «Северный ветер» | 600 000 | 390 000 | 210 000 | 35% | 90 000 | 120 000 |
| АО «Город Лето» | 900 000 | 810 000 | 90 000 | 10% | 135 000 | −45 000 |
| ООО «Тёплый дом» | 300 000 | 340 000 | −40 000 | −13% | 45 000 | −85 000 |
| ООО «Быстрые решения» | 400 000 | 200 000 | 200 000 | 50% | 60 000 | 140 000 |
| Итого | 2 200 000 | 1 740 000 | 460 000 | 21% | 330 000 | 130 000 |
Картина сразу другая. Два проекта зарабатывают 260 000 ₽, два других теряют 130 000 ₽. Компания отдаёт половину заработанного на то, чтобы обслуживать убыточную работу.
Самое неприятное открытие — АО «Город Лето». Это крупнейший клиент, 41% выручки, его все в команде считают главным. Но маржа у него всего 10%, и свою долю накладных он не покрывает. При этом в плане на этот проект закладывали маржу 25%, то есть 225 000 ₽. Разница в 135 000 ₽ ушла на дополнительные круги правок и подрядчика, которого пришлось подключить срочно и дороже.
ООО «Тёплый дом» — классический проект, где цену назвали «чтобы зайти», а объём оказался больше. Он в минусе уже на уровне прямых расходов.
Что делать с каждой группой
Кормильцы: высокая маржа и прибыль после накладных
Здесь «Северный ветер» и «Быстрые решения». Их стоит беречь: не ставить на них самых загруженных людей, предлагать продление и дополнительные работы, просить рекомендации. Подумайте, что общего у этих проектов — тип задачи, формат договора, размер команды, — и ищите похожих клиентов.
Тонкие: маржа есть, но накладные не покрывает
Это «Город Лето». Варианты: пересмотреть цену при продлении, зафиксировать в договоре число итераций и оплату дополнительных, заменить срочного подрядчика постоянным. Если клиент крупный, даже несколько процентов маржи дают ощутимые деньги: поднять маржу с 10% до 20% на выручке 900 000 ₽ — это плюс 90 000 ₽ в месяц.
Убыточные: маржа отрицательная
Это «Тёплый дом». Сначала разберитесь, откуда минус: недооценили объём, не взяли оплату за дополнительные работы, расходы попали на проект по ошибке. Если ошибка в цене, — договаривайтесь о доплате или о сокращении объёма. Если договориться нельзя, — доведите проект до конца с минимальными потерями и не повторяйте таких условий.
Факт и план: ловите минус, пока проект идёт
Если считать маржу только по закрытым проектам, вы узнаёте об убытке, когда изменить уже ничего нельзя. Полезнее сравнивать план и факт по ходу работ:
- План — это подписанные договоры с клиентом и подрядчиками, плановые выплаты команде. Они показывают, какой маржа должна получиться.
- Факт — реально пришедшие и ушедшие деньги и начисленные работы.
Когда факт расходов догоняет план раньше, чем сделана работа, — это первый звонок. В примере выше «Город Лето» уже на середине месяца израсходовал 70% планового бюджета на подрядчиков — это было видно за две недели до итогов.
Группы проектов: какое направление выгоднее
Когда проектов десятки, смотреть каждый по отдельности неудобно. Объедините их в группы — по направлению (сайты, реклама, сопровождение), по менеджеру или по типу клиента. Тогда видно, что, например, сопровождение стабильно даёт 35%, а разовые запуски — 12%, и решение о том, куда вкладывать продажи, становится очевидным.
Частые ошибки
- Оценивать клиента по выручке. Крупный клиент с низкой маржой может приносить меньше денег, чем средний с высокой.
- Не привязывать расходы к проектам. Платёж подрядчику без проекта оседает в «общих», и маржа проекта завышается.
- Не учитывать работу команды. Если зарплата не распределена по проектам, все проекты выглядят прибыльнее, чем есть. Как распределить — в статье о ведомости и учёте часов.
- Смотреть только по закрытым проектам. Убыток виден, когда исправлять поздно.
- Резать проекты только по одному месяцу. Проект с авансом и проект в стадии запуска могут выглядеть странно в отдельно взятом месяце — смотрите за весь срок.
Как это сделать в Орбите
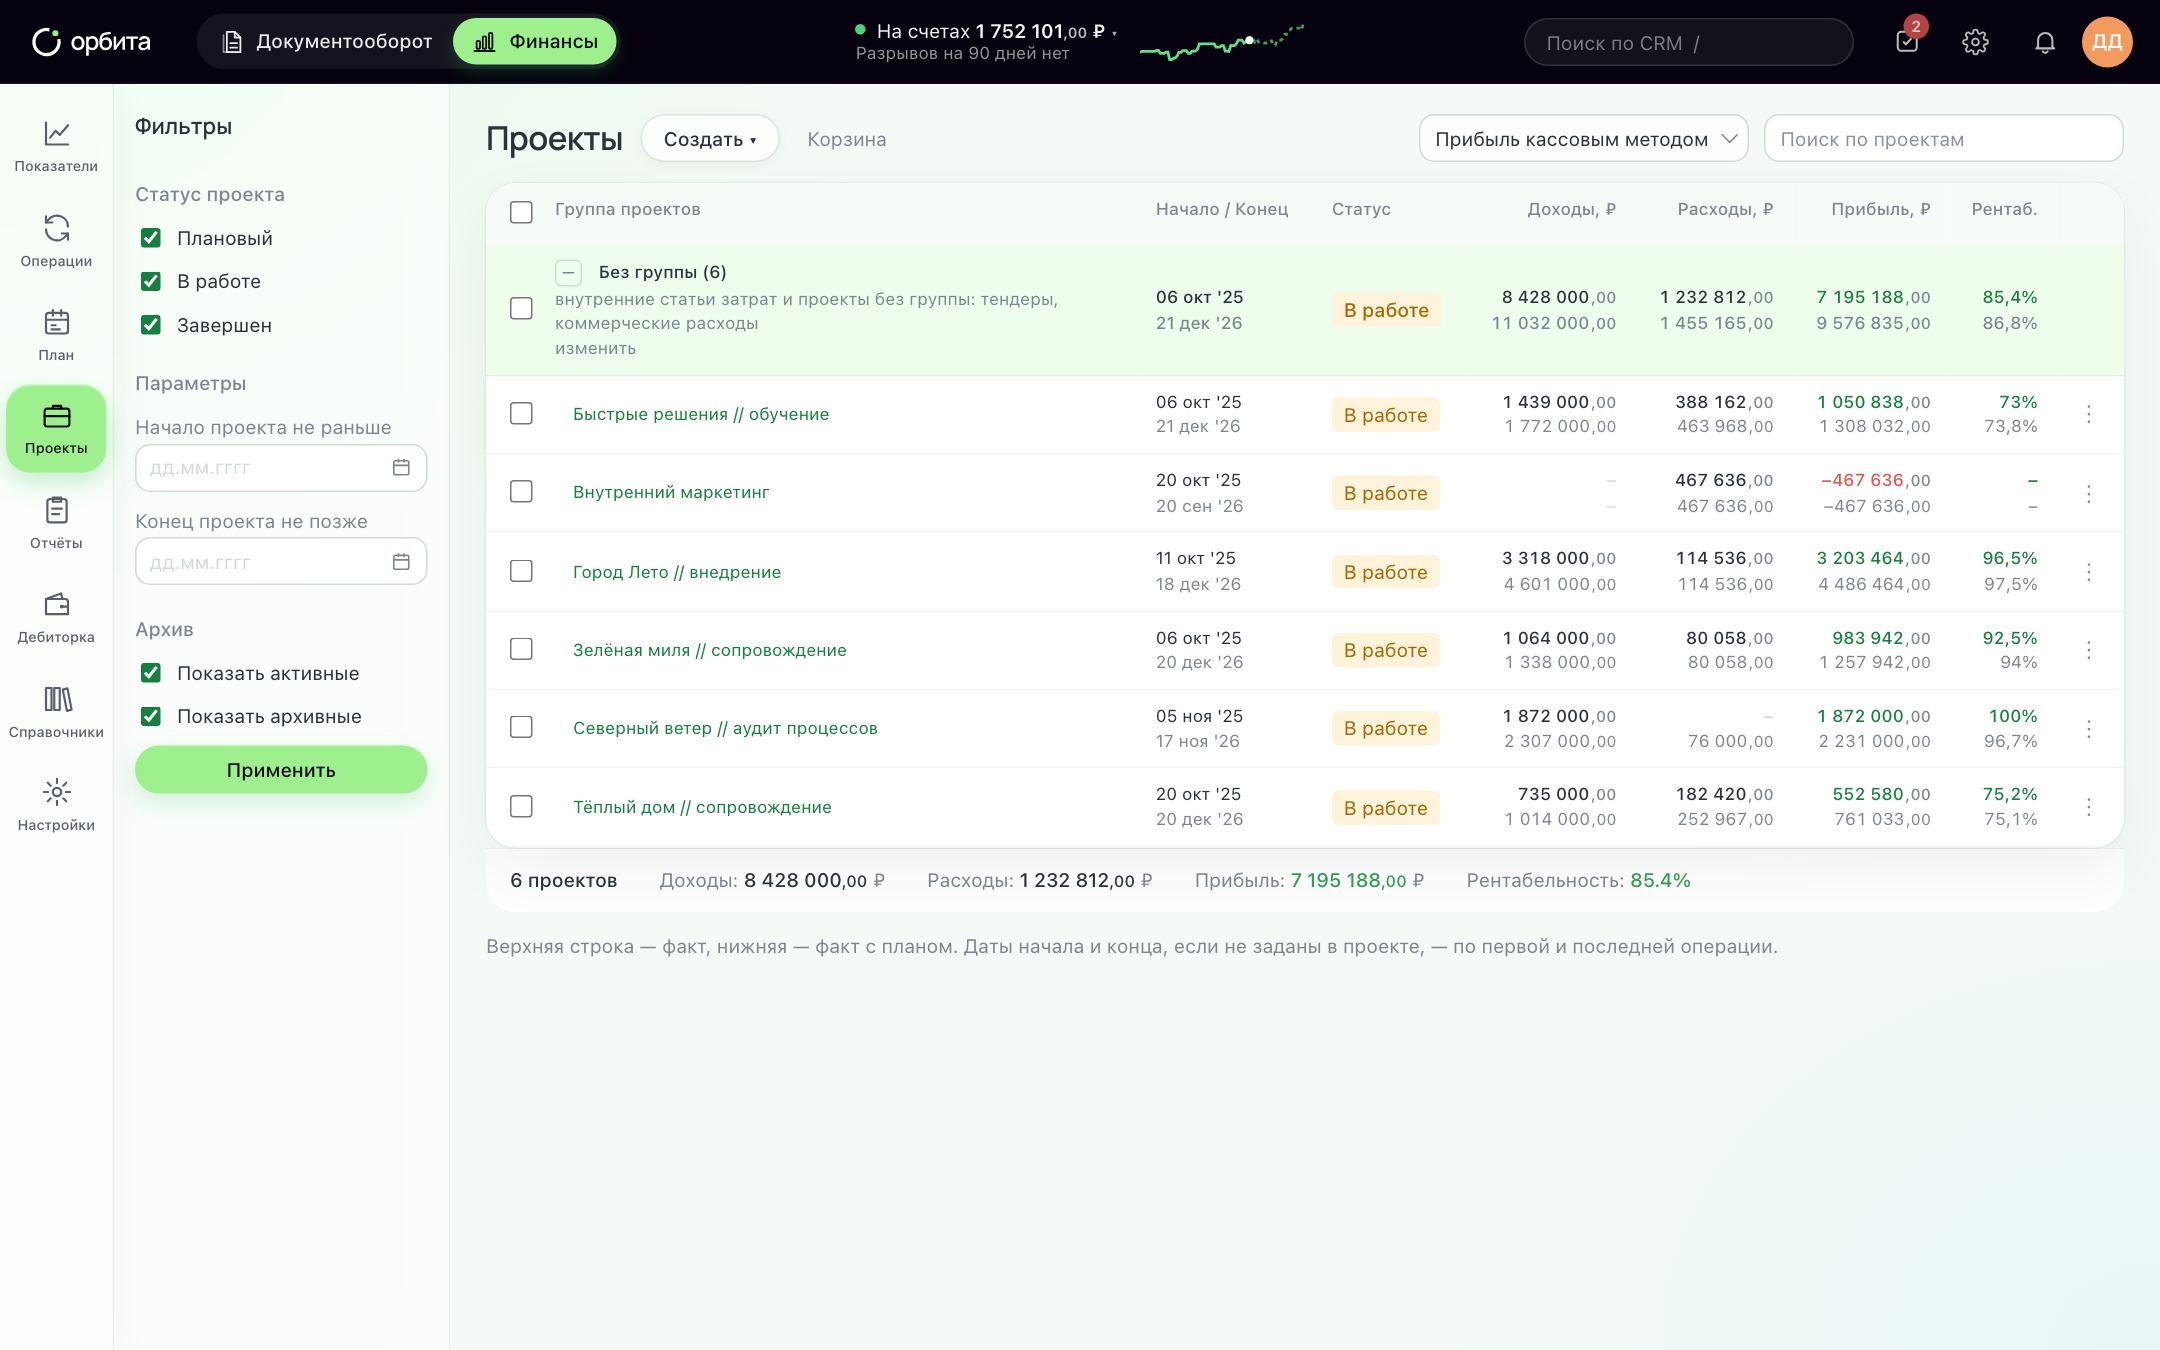
В Орбите проект указывается прямо в документе и в операции, а правила разнесения сами ставят проект банковским платежам по ИНН контрагента или словам в назначении. Поэтому маржа считается из тех же данных, что и ДДС с прибылью, без отдельной таблицы.
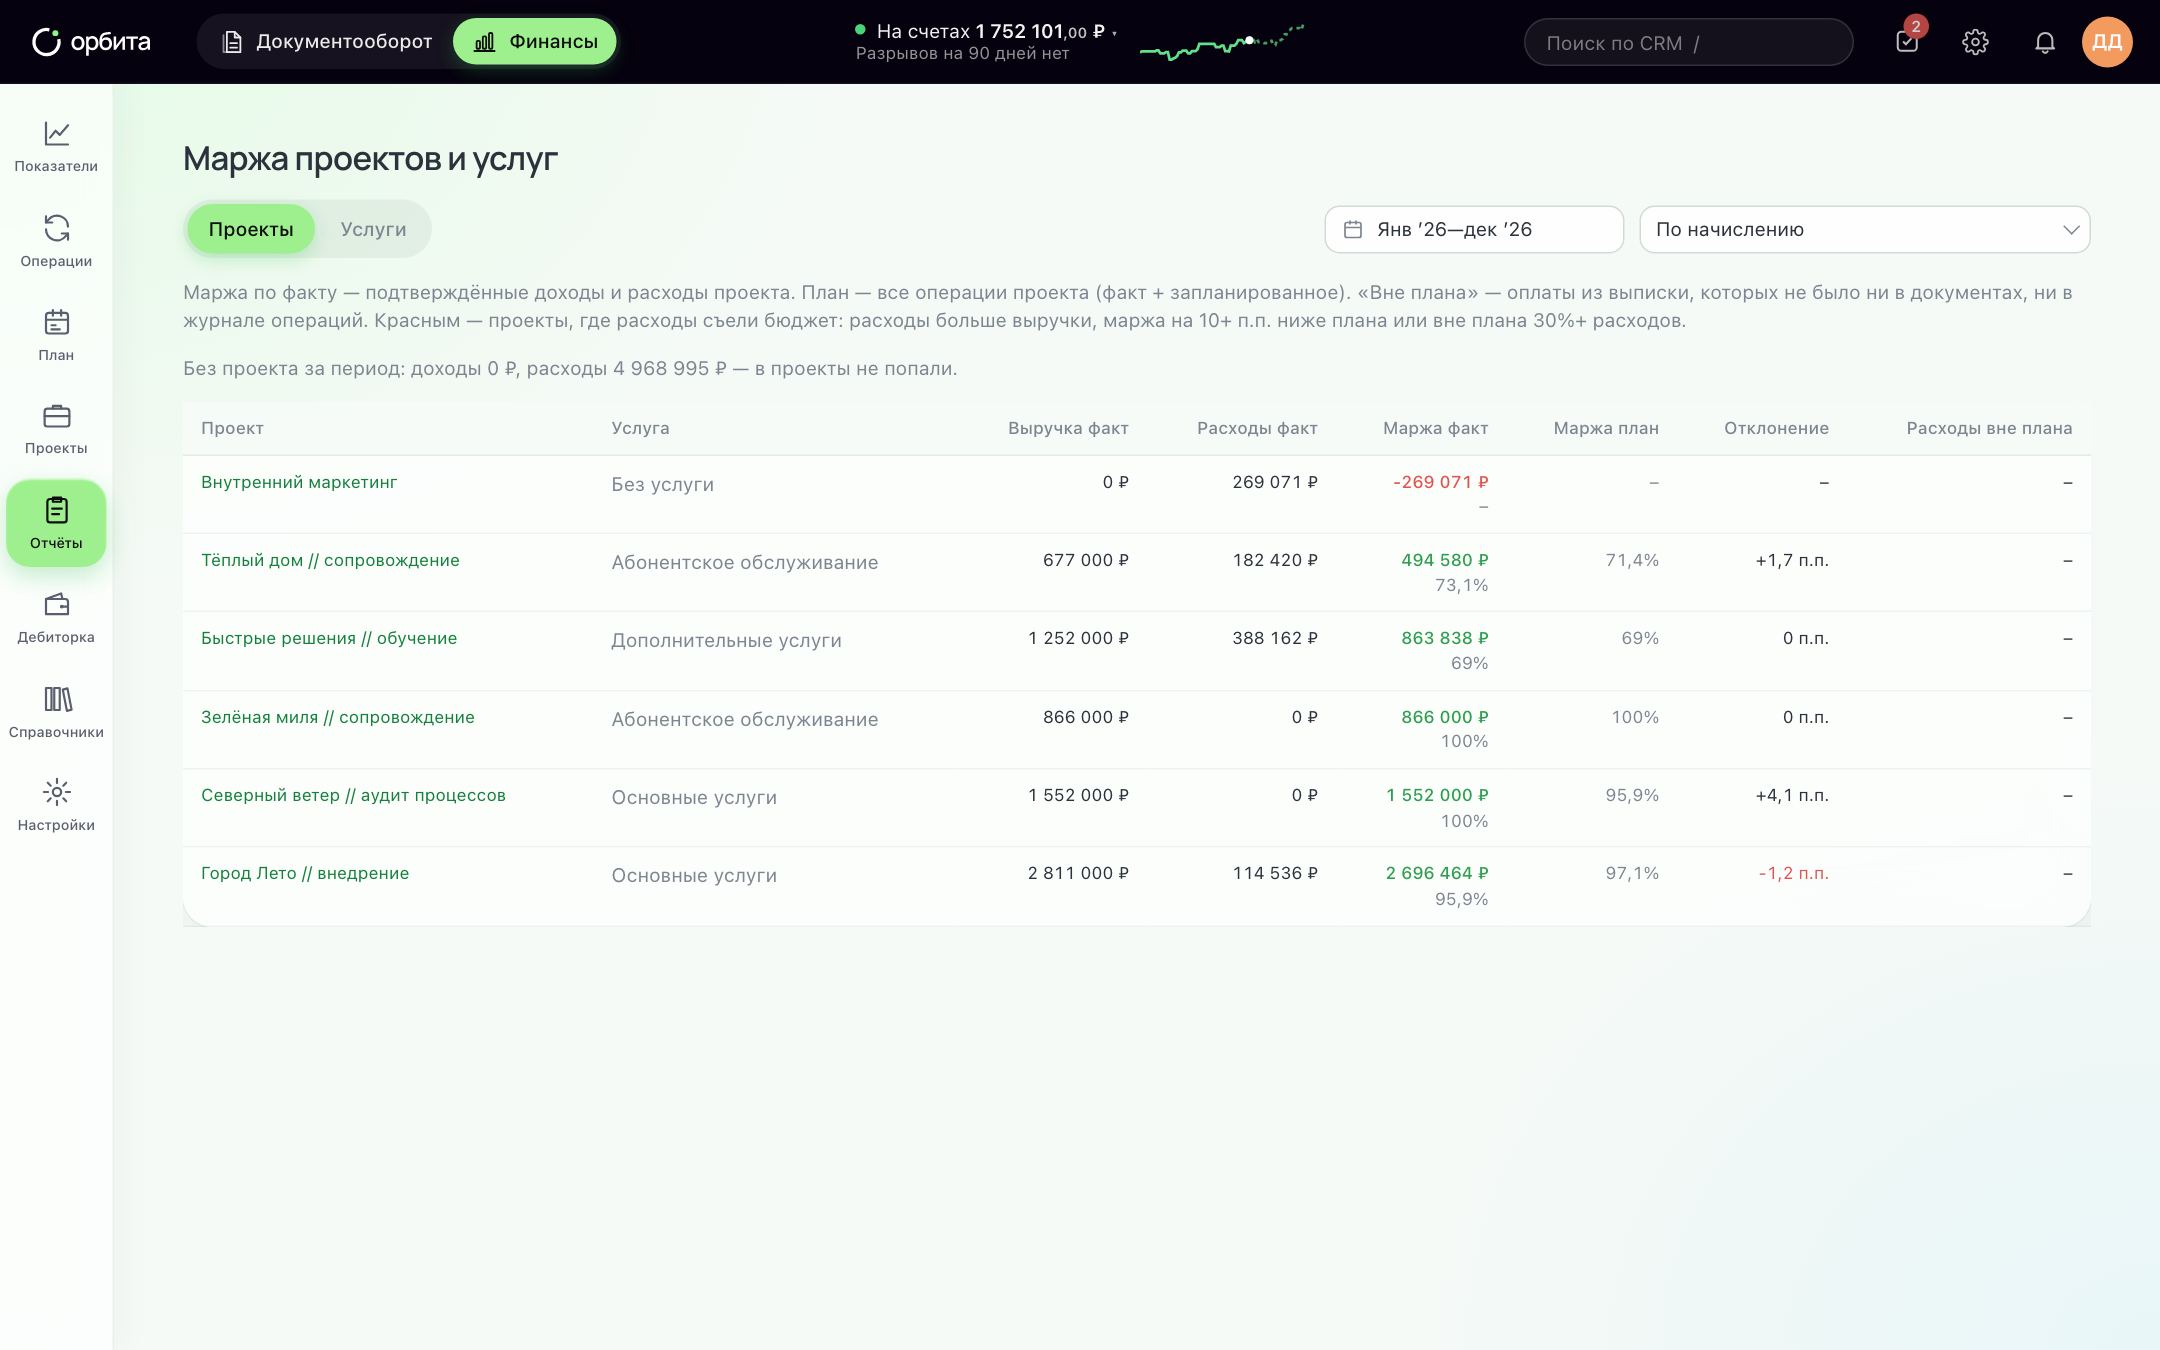
Отчёт «Маржа проектов и услуг» показывает выручку, расходы и маржу по каждому проекту в факте и в плане. План складывается из документов: договор с клиентом и заявка подрядчику сразу становятся плановыми платежами, поэтому ожидаемая маржа видна с момента подписания.
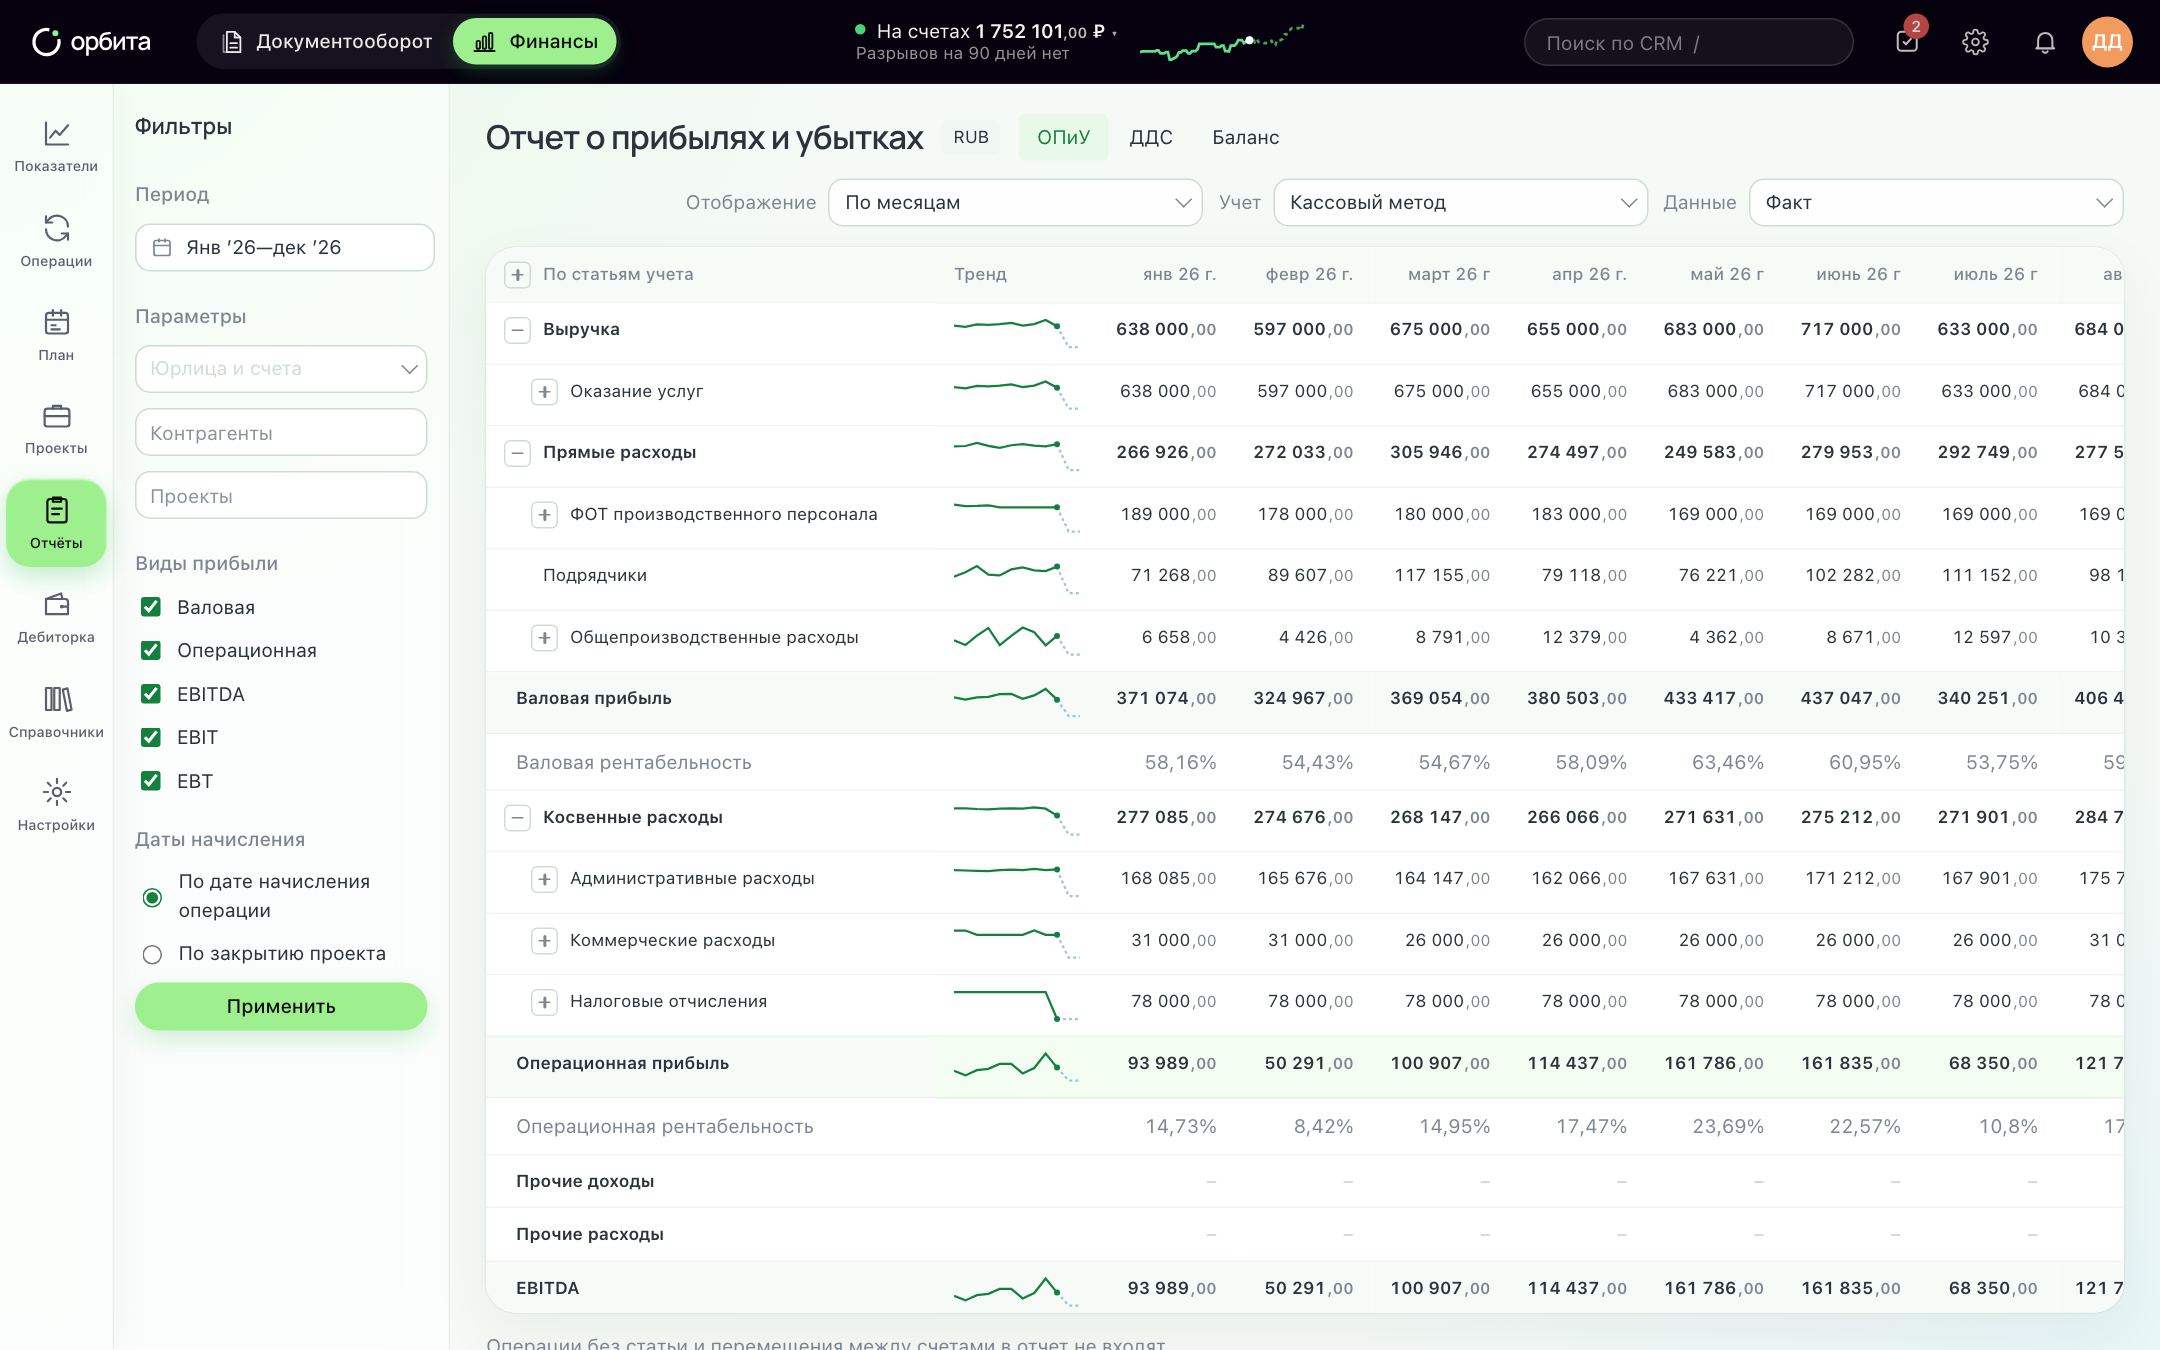
Чтобы увидеть прибыль после накладных, откройте ОПиУ в разрезе проектов и групп: прямые и косвенные расходы там разделены, рентабельность считается по каждой строке. Если маржа проекта уходит в минус, Орбита показывает уведомление внутри системы — не нужно ждать конца месяца, чтобы узнать о проблеме.
Подробнее — на странице «Проекты и маржа».
Вопросы
Как распределять накладные — по выручке или по часам?
По выручке проще и для большинства агентств и сервисных компаний достаточно. Если проекты сильно отличаются по трудоёмкости, распределение по часам команды точнее. Главное — выбрать один способ и не менять его, иначе сравнение по месяцам потеряет смысл.
Проект в минусе в одном месяце — это повод его закрывать?
Нет. Смотрите на весь срок проекта и на план. Месяц запуска часто убыточен, а аванс может приукрасить другой месяц. Повод для решения — отрицательная маржа по всему проекту или устойчивое отставание факта от плана.
Что делать с внутренними проектами — сайтом компании, обучением?
Заведите их отдельными проектами без выручки. Так вы увидите, сколько на самом деле стоят внутренние задачи, и они не будут размывать маржу клиентских проектов.
Коротко
- Общая прибыль скрывает, что одни проекты зарабатывают, а другие проедают заработанное.
- Смотрите в два шага: маржа проекта, затем прибыль после доли накладных.
- Крупнейший клиент не обязательно самый выгодный — проверяйте маржу, а не выручку.
- Сравнивайте план и факт по ходу проекта, чтобы ловить минус до закрытия.
- Группируйте проекты по направлениям, чтобы понять, куда вкладывать продажи.
Подключите банк — отчёты и прогноз появятся сразу. 14 дней бесплатно, без карты.
Попробовать бесплатно Демо-компании