Блог · 2 октября 2026 г. · 7 мин чтения
Управленческий баланс: сколько на самом деле стоит ваш бизнес
Баланс показывает, что у компании есть, что она должна и сколько из этого принадлежит собственнику.
Спросите собственника, сколько стоит его бизнес, и чаще всего услышите оборот или прибыль за год. Но оборот — это сколько денег прошло через компанию, а прибыль — сколько она заработала за период. Ни то, ни другое не отвечает на вопрос «что у меня есть прямо сейчас». На него отвечает управленческий баланс — самый недооценённый из трёх главных отчётов.
Что такое управленческий баланс
Это снимок компании на одну дату. С одной стороны — активы: всё, что у компании есть и что принесёт деньги. С другой — обязательства: всё, что компания должна. Разница между ними — капитал, то есть доля собственника.
Главное правило: активы = обязательства + капитал. Всегда. Если в вашем балансе это не сходится — в учёте ошибка, и искать её надо до того, как делать выводы.
В отличие от бухгалтерского баланса, управленческий вы строите для себя: в нём реальные суммы, понятные строки и только то, что помогает принимать решения.
Из чего состоит баланс небольшой компании
Активы:
- Деньги — на всех счетах и в кассе.
- Дебиторка — клиенты должны вам за сданную работу или отгруженный товар.
- Авансы выданные — вы заплатили поставщику, а услугу ещё не получили.
- Запасы — товар и материалы (для торговли и производства).
- Основные средства — техника, оборудование, транспорт.
Обязательства:
- Кредиторка — вы должны поставщикам и подрядчикам за полученное.
- Авансы полученные — клиенты заплатили, а работа ещё не сделана.
- Налоги к уплате — начислены, но ещё не перечислены.
- Кредиты и займы — банковские и от учредителей.
Капитал: вложения учредителей плюс накопленная прибыль минус выплаченные дивиденды.
Пример: баланс агентства на 30 сентября
ООО «Пример Консалтинг», 20 человек, услуги.
| Активы | ₽ | Пассивы | ₽ |
|---|---|---|---|
| Деньги | 1 200 000 | Кредиторка поставщикам | 600 000 |
| Дебиторка | 1 800 000 | Авансы полученные | 400 000 |
| Авансы выданные | 300 000 | Налоги к уплате | 200 000 |
| Основные средства | 900 000 | Кредит банка | 1 000 000 |
| Итого обязательства | 2 200 000 | ||
| Вложения учредителей | 300 000 | ||
| Нераспределённая прибыль | 1 700 000 | ||
| Итого капитал | 2 000 000 | ||
| Итого активы | 4 200 000 | Итого пассивы | 4 200 000 |
Нераспределённая прибыль складывается так: за всё время компания заработала 2 500 000 ₽, из них 800 000 ₽ собственник вывел дивидендами. Остаток 1 700 000 ₽ работает в бизнесе.
Как читать баланс: пять вопросов
1. Сколько здесь моего?
Капитал — 2 000 000 ₽. Это ваша доля в компании по учёту: если продать все активы по балансовой стоимости и раздать все долги, останется столько. Это не рыночная цена бизнеса — покупатель будет оценивать его по будущей прибыли. Но капитал показывает, сколько ваших денег реально работает в компании.
2. Хватит ли быстрых денег на ближайшие долги?
Сложите то, что скоро станет деньгами: деньги, дебиторка и авансы выданные — 3 300 000 ₽. Ближайшие долги: кредиторка, авансы полученные, налоги — 1 200 000 ₽. Запас почти в три раза — компания устойчива. Если бы быстрых активов было меньше ближайших долгов, это сигнал о будущем кассовом разрыве.
3. Насколько бизнес живёт в долг?
Обязательства — 2 200 000 из 4 200 000 ₽, чуть больше половины. Для услуг с кредитом это нормально, но если доля долгов растёт месяц к месяцу, а капитал нет — бизнес финансируется чужими деньгами.
4. Насколько качественные активы?
Самый важный вопрос. Допустим, из 1 800 000 ₽ дебиторки 500 000 ₽ просрочены больше 90 дней, а 200 000 ₽ из них — от клиента, который уже не выходит на связь. Эти 200 000 ₽ — не актив, а иллюзия. Честный капитал — 1 800 000 ₽, а не 2 000 000 ₽.
5. Что изменилось за месяц?
Один баланс — это фото, два баланса — история. Положите рядом 31 августа и 30 сентября. Если капитал вырос на прибыль месяца — всё сходится. Если выросла дебиторка, а деньги упали — клиенты стали платить медленнее. Подробно об этом — в статье «Прибыль есть, а денег нет».
Чек-лист: баланс, которому можно верить
- Деньги в балансе совпадают с остатками в банках и кассе.
- Начальные остатки введены один раз и проверены.
- Дебиторка сверена с клиентами, безнадёжные долги списаны.
- Кредиторка сверена с поставщиками.
- Кредиты — по остатку тела долга, а не по сумме, которую брали.
- Дивиденды и вложения учредителей — отдельными статьями.
- Активы равны пассивам.
Как собрать первый баланс
Первый баланс кажется сложным, но на деле это пять шагов. Выберите дату — удобнее всего начало месяца или квартала.
- Деньги. Остатки на всех расчётных счетах, в кассе, на эквайринге — на выбранную дату, из банка.
- Кто должен вам. Пройдите по клиентам: какие акты подписаны и не оплачены. Отдельно — предоплаты, которые вы сделали поставщикам и подрядчикам, а услугу ещё не получили.
- Кому должны вы. Неоплаченные счета поставщиков за полученное, авансы клиентов за несделанную работу, начисленные и не уплаченные налоги, остаток тела кредитов и займов.
- Имущество. Техника и оборудование, которые используются в работе. На старте можно оценить по цене покупки за вычетом износа — важно не идеальная точность, а единый подход.
- Капитал. Посчитайте разницу: активы минус обязательства. Если знаете, сколько вкладывали учредители, разделите капитал на вложения и накопленную прибыль.
Дальше баланс не нужно собирать заново: каждая операция в учёте сама меняет нужные строки. Поступление от клиента уменьшает дебиторку и увеличивает деньги, акт увеличивает дебиторку и прибыль, возврат кредита уменьшает деньги и долг. Именно поэтому баланс полезно вести в той же системе, что ДДС и ОПиУ: тогда он обновляется каждый день без ручной работы.
Если первый баланс не сходится, не подгоняйте разницу «прочими» строками. Расхождение почти всегда означает пропущенный долг или забытый счёт — и его стоит найти.
Частые ошибки
- Не вести баланс вообще. Без него нельзя понять, куда делась прибыль и сколько можно забрать.
- Не вводить начальные остатки. Баланс начинается «с нуля», и долги, которые были до старта учёта, теряются. Подробно — в справке «Начальные остатки».
- Держать безнадёжную дебиторку годами. Капитал завышен, собственник думает, что богаче, чем есть.
- Разносить дивиденды в расходы. Прибыль занижена, а капитал не уменьшается там, где должен.
- Смотреть баланс раз в год. Он полезен ежемесячно: изменения важнее абсолютных цифр.
Как это сделать в Орбите
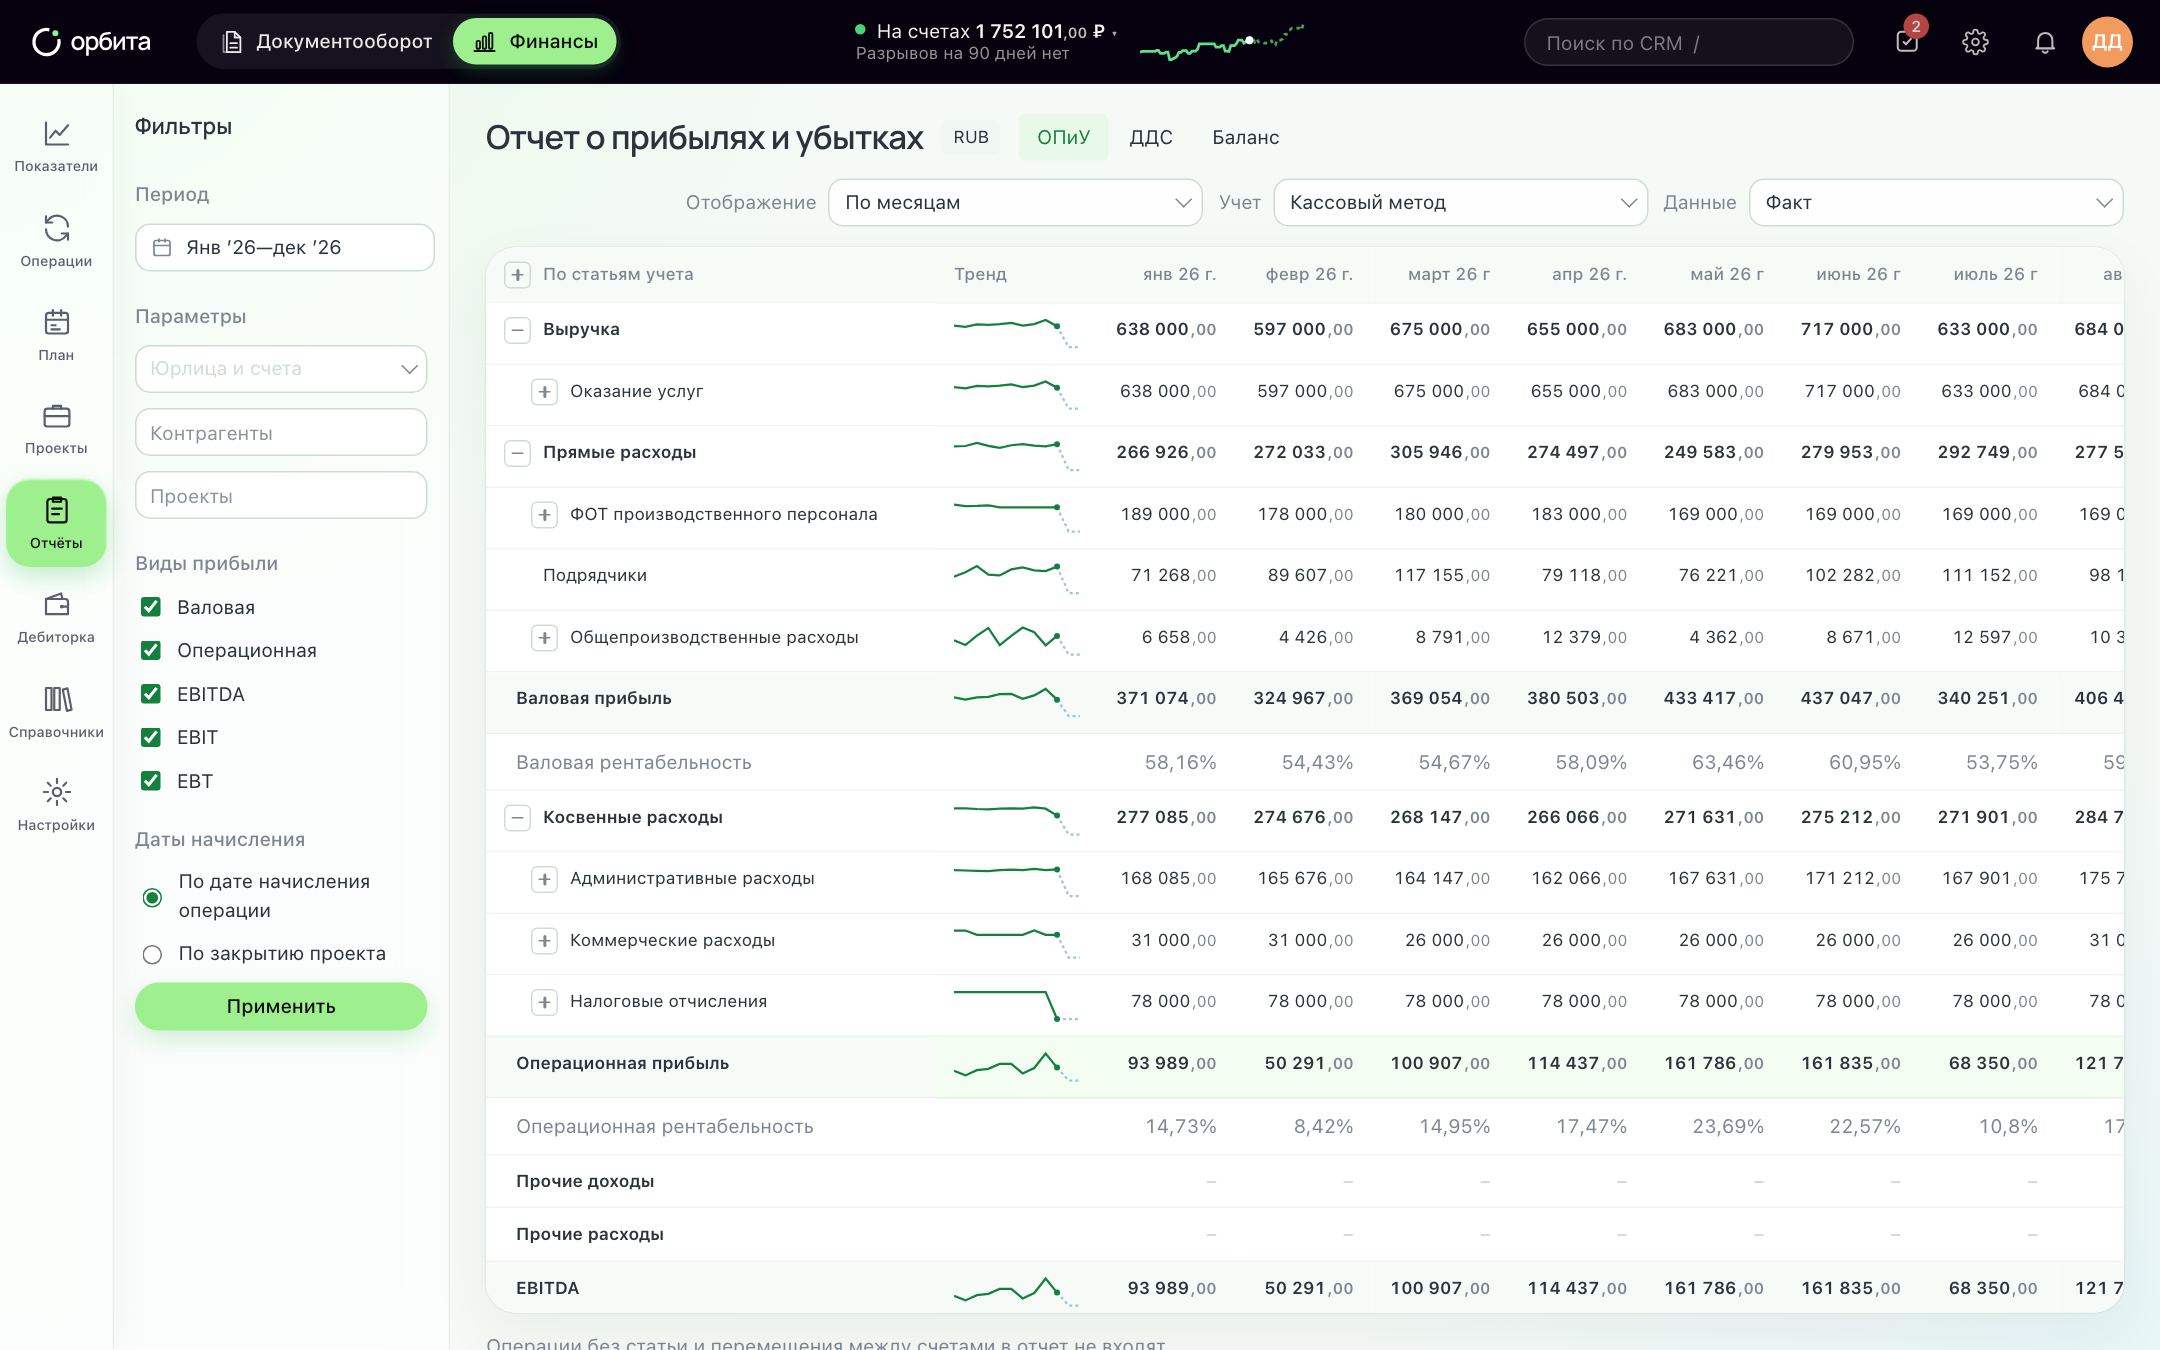
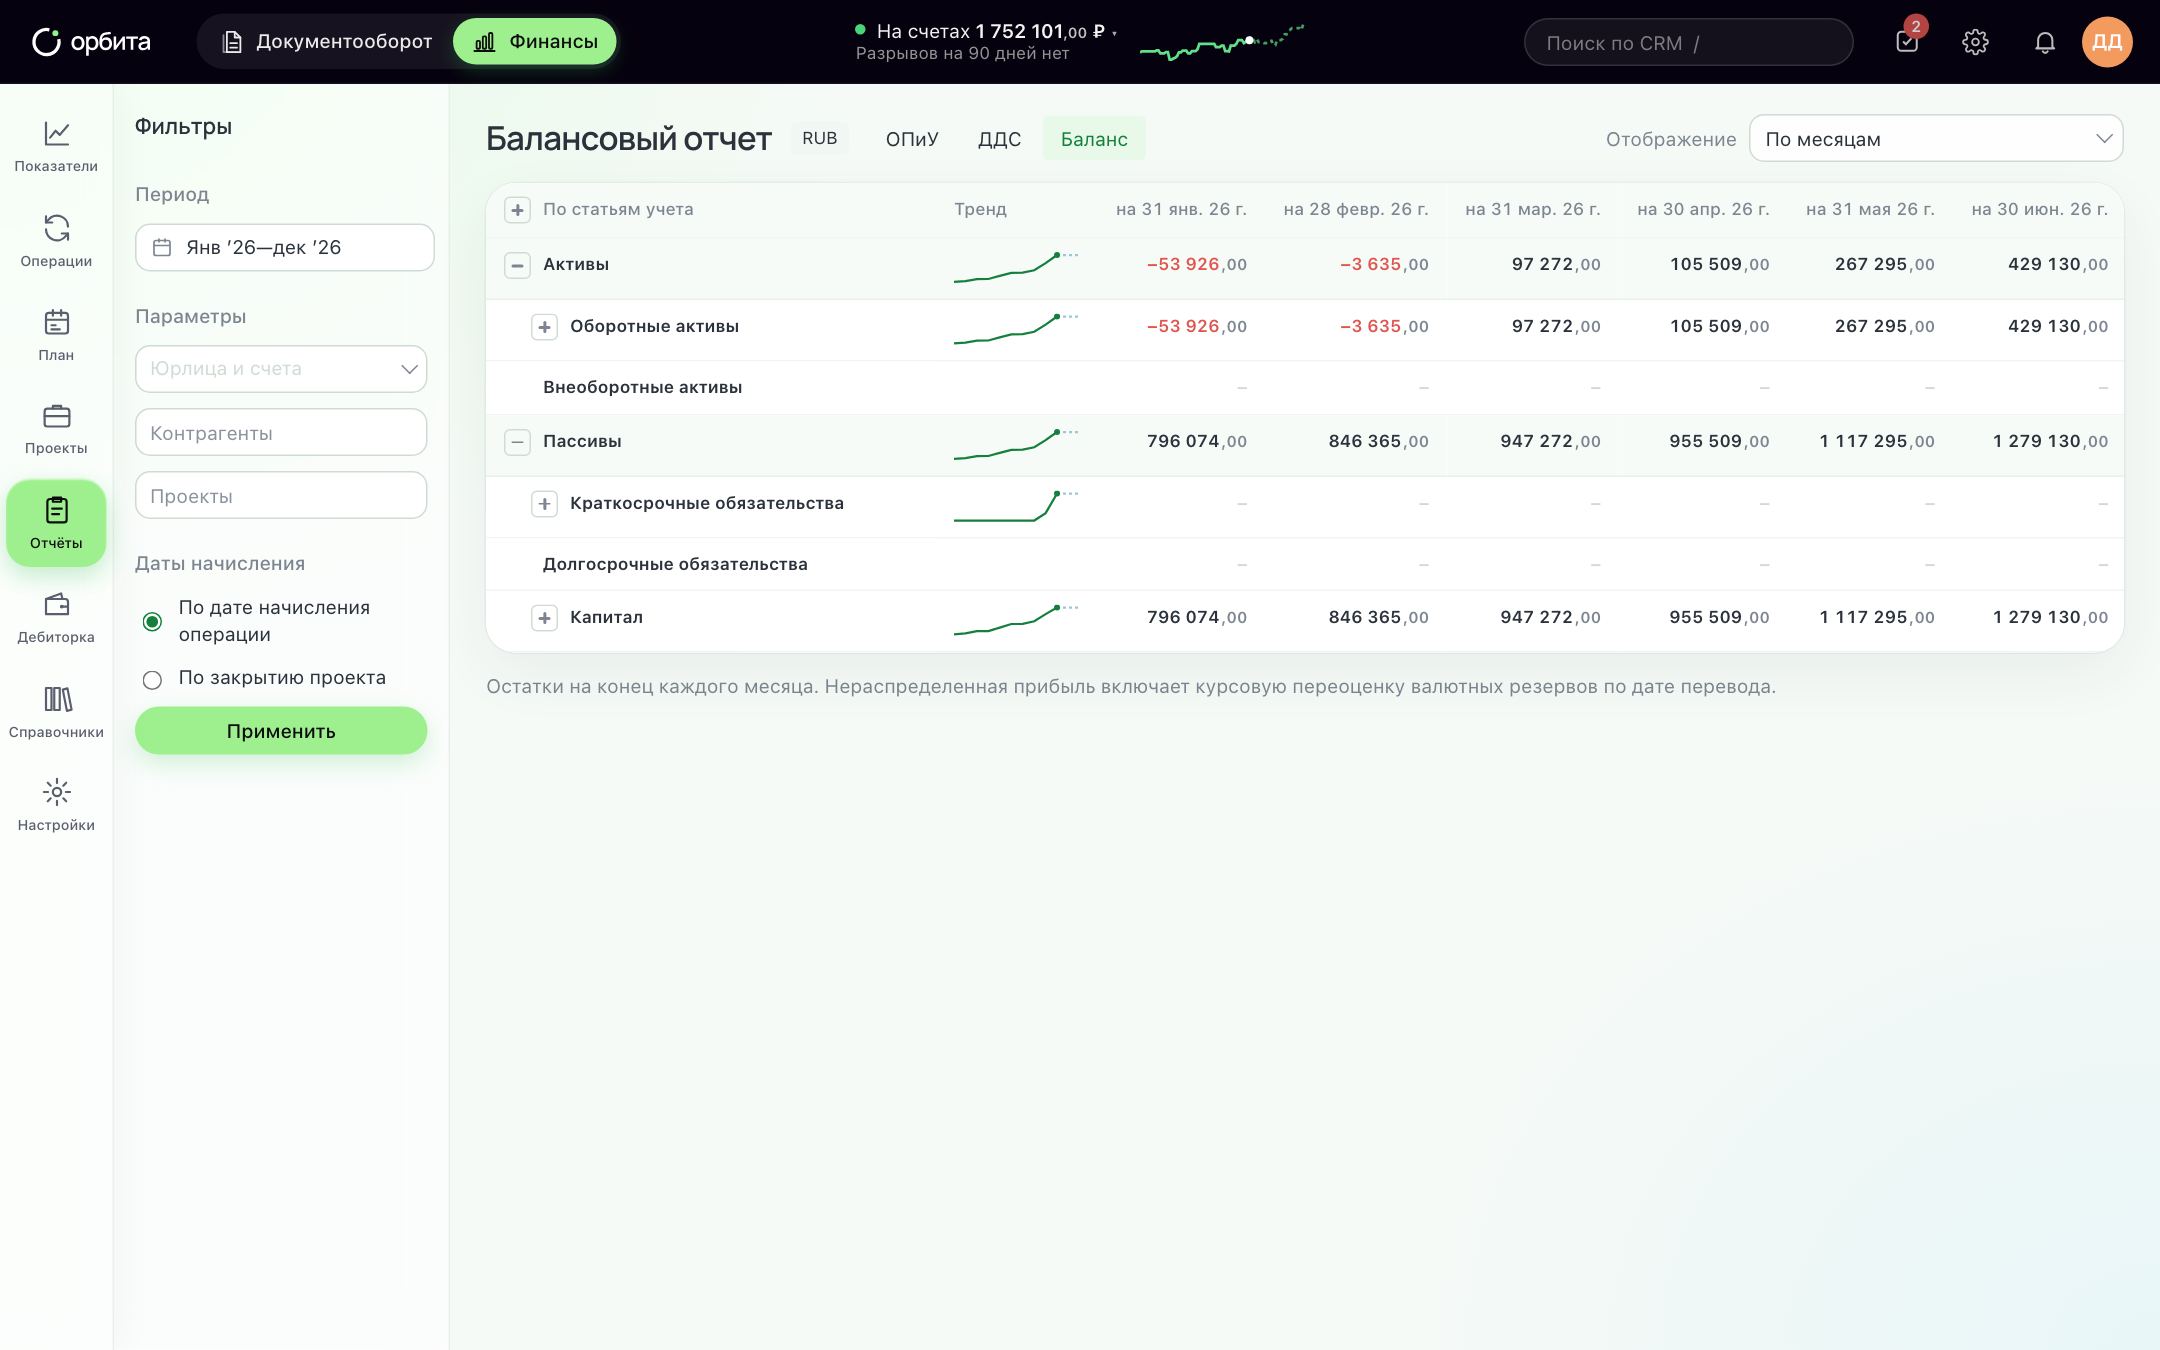
Баланс в Орбите строится на любую дату из тех же операций, что ДДС и ОПиУ: деньги, дебиторка, кредиторка, основные средства, кредиты и займы, капитал. Дивиденды и вложения учредителей идут отдельными статьями. Ручного свода нет — поэтому баланс сходится всегда, если введены начальные остатки. Подробнее — «Управленческий баланс».
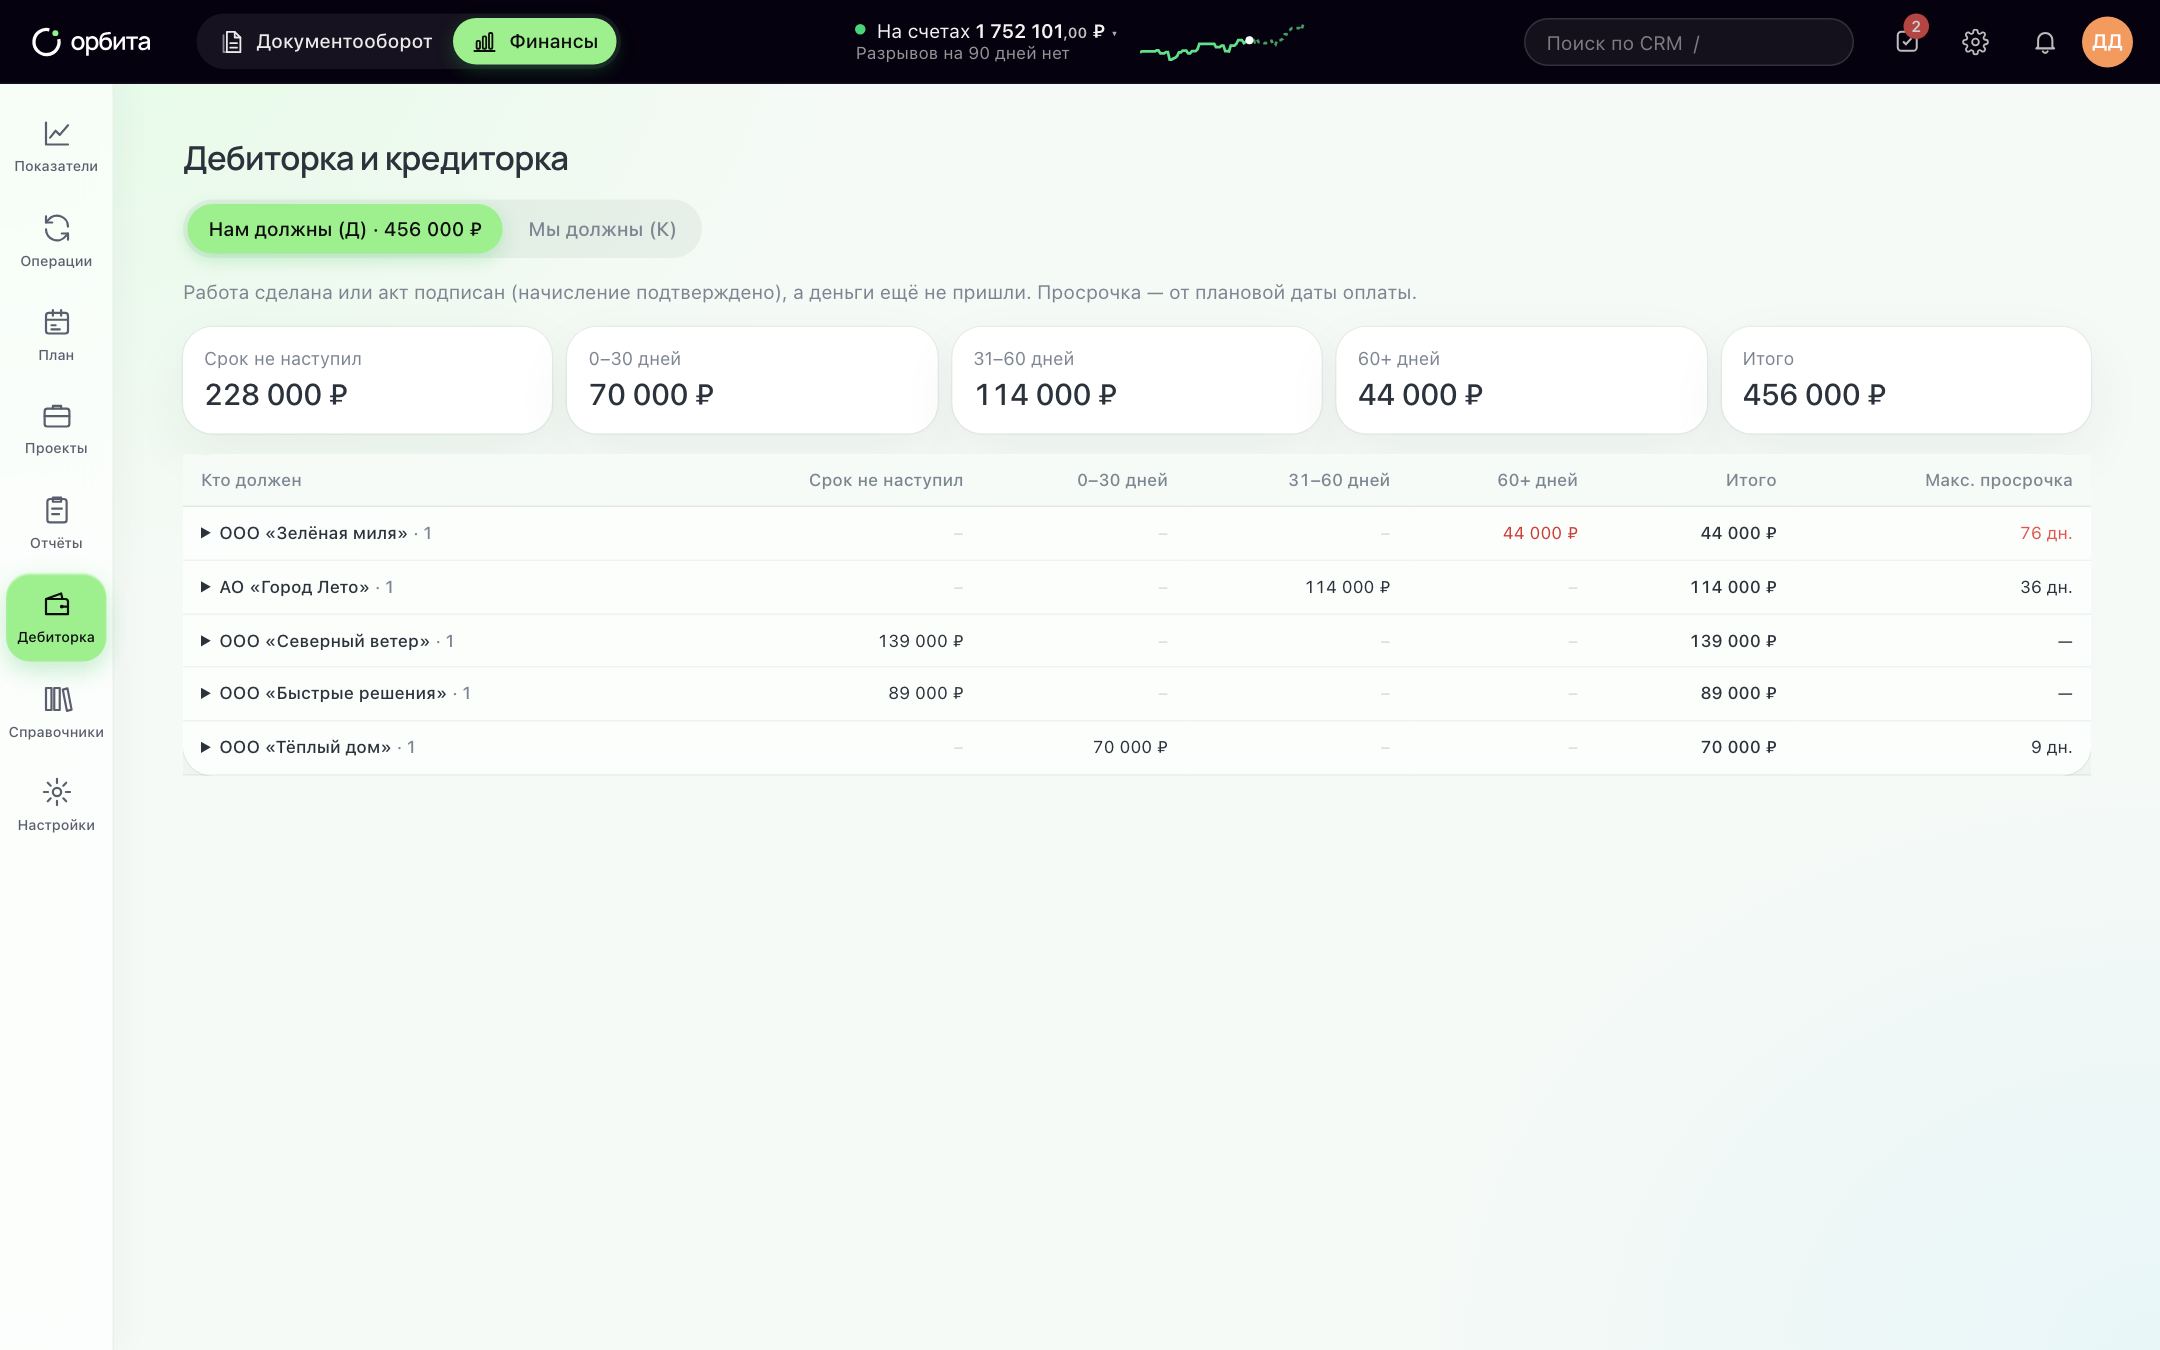
Качество дебиторки проверяйте в отчёте по долгам: суммы разложены по срокам, просрочка выделена красным.
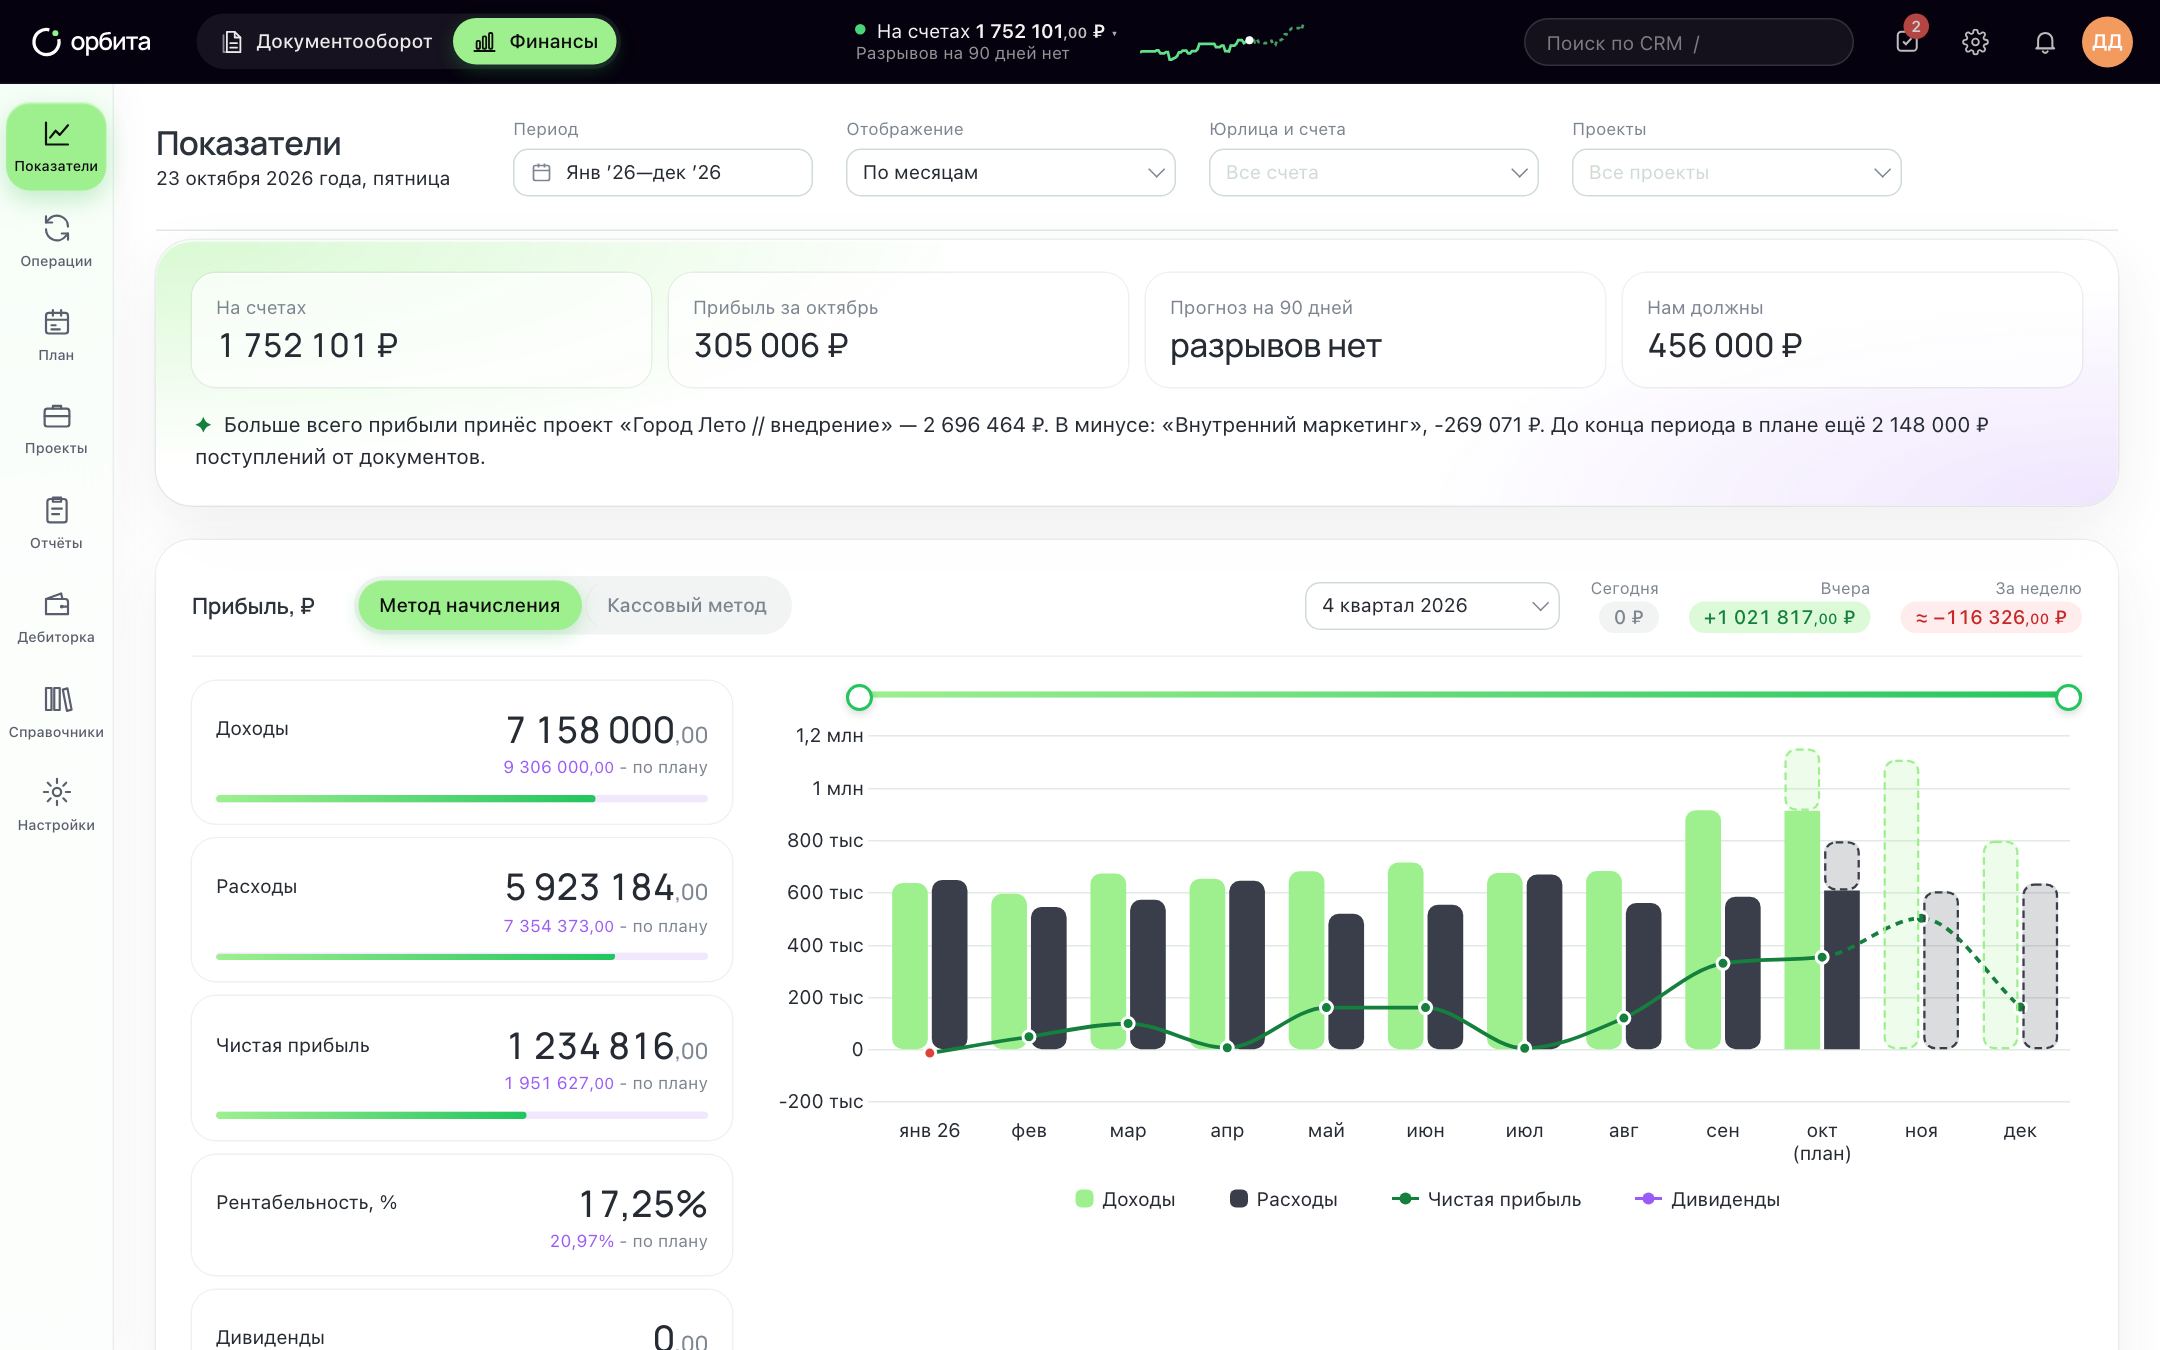
На «Показателях» — главные цифры на одном экране: выручка, прибыль, дебиторка и прогноз остатков.
Вопросы и ответы
Капитал отрицательный — что это значит?
Долгов больше, чем имущества: компания накопила убытки или собственник вывел больше, чем она заработала. Это серьёзный сигнал. Сначала проверьте учёт (начальные остатки, дубли), потом — решения о выводе денег.
Нужен ли баланс, если я ИП?
Да, если в бизнесе есть дебиторка, долги или оборудование. Иначе вы не отличите деньги бизнеса от своих.
Как часто смотреть баланс?
Раз в месяц, после закрытия месяца. Сравнивайте с прошлым месяцем и с началом года.
Чем управленческий баланс отличается от того, что сдаёт бухгалтер?
Бухгалтерский баланс строится по правилам отчётности и часто с задержкой. Управленческий вы строите для себя: с реальными суммами долгов, понятными строками и на любую дату. Цифры могут отличаться — например, из-за разных правил учёта оборудования или авансов, — и это нормально, если вы понимаете причину расхождения.
Что делать, если дебиторка составляет больше половины активов?
Это значит, что бизнес по сути кредитует клиентов. Пересмотрите условия: аванс на старте проекта, поэтапная оплата, короче отсрочка для новых клиентов. И еженедельно разбирайте просрочку.
Коротко
- Баланс — снимок на дату: что есть, что должны, что остаётся собственнику.
- Активы всегда равны обязательствам плюс капитал; если нет — ошибка в учёте.
- Капитал — ваши деньги в бизнесе, но не рыночная цена компании.
- Проверяйте качество активов: безнадёжная дебиторка завышает капитал.
- Сравнивайте балансы по месяцам — изменения важнее итогов.
Подключите банк — отчёты и прогноз появятся сразу. 14 дней бесплатно, без карты.
Попробовать бесплатно Демо-компании