Блог · 16 октября 2026 г. · 7 мин чтения
Первый отчёт ДДС за вечер: от выписок банка к ясной картине
Пошаговый план, как за один вечер превратить банковские выписки в отчёт, по которому видно, откуда приходят и куда уходят деньги.
Многие собственники годами живут с одним показателем — остатком на счёте. Пока он растёт, всё хорошо, когда падает — начинается тревога и ручной разбор выписок. Отчёт о движении денежных средств (ДДС) отвечает на простой вопрос: откуда пришли деньги и куда ушли. И чтобы получить первый такой отчёт, не нужен месяц внедрения. Хватит одного вечера, если идти по шагам и не пытаться сделать всё идеально сразу.
Что такое ДДС и зачем он нужен
ДДС — это все платежи за период, сгруппированные по статьям: поступления от клиентов, зарплата, аренда, подрядчики, налоги, кредиты. Внизу — остаток на начало и конец. По такому отчёту видно, на что реально уходят деньги, какие статьи растут и почему остаток в этом месяце меньше, чем в прошлом.
ДДС не показывает прибыль — для этого есть ОПиУ. Но ДДС — самый быстрый первый шаг: он строится из банковских выписок, которые у вас уже есть. Разницу между отчётами разбираем в статье «ДДС, ОПиУ и баланс».
План вечера
| Время | Шаг | Результат |
|---|---|---|
| 30 мин | Подключить банки или загрузить выписки | Все платежи за 2–3 месяца в одном месте |
| 15 мин | Ввести начальные остатки | Остатки в отчёте совпадают с банком |
| 30 мин | Собрать справочник статей | 15–25 понятных статей |
| 45 мин | Настроить правила разнесения | Большая часть платежей разнесена сама |
| 30 мин | Разобрать остаток вручную | Нет неразнесённых операций |
| 20 мин | Прочитать отчёт | Три–четыре вывода и решения |
Шаг 1. Собрать все платежи
Возьмите все расчётные счета, кассы и эквайринг. Если банк поддерживает подключение по API, подключите его: дальше выписки будут подтягиваться сами. Если нет — выгрузите выписку в формате 1С (.txt) или Excel за последние два-три месяца. Больше на первый вечер не нужно: на коротком периоде проще проверить результат.
Не забудьте про переводы между своими счетами. Это не доход и не расход — это перемещение, и оно не должно попадать ни в поступления, ни в выплаты.
Шаг 2. Начальные остатки
Отчёт должен начинаться с правильной суммы. Посмотрите остаток по каждому счёту на первую дату выписки и введите его один раз. Проверка простая: остаток на конец периода в отчёте должен совпасть с остатком в банке до рубля. Если не совпадает — пропущена выписка или есть дубль.
Шаг 3. Справочник статей
Главная ошибка на этом шаге — сделать 80 статей «на вырост». Разносить такой справочник тяжело, а читать отчёт — ещё тяжелее. Для первого вечера хватит 15–25 статей, разбитых на три вида деятельности:
- Операционная — всё, что связано с основной работой: поступления от клиентов, зарплата, подрядчики, аренда, реклама, сервисы и связь, налоги, банковские комиссии.
- Инвестиционная — покупка оборудования, техники, вложения в другие компании.
- Финансовая — получение и возврат кредитов и займов, вложения учредителей, дивиденды.
Правило выбора: статья нужна, если по ней вы готовы принять решение. «Канцтовары» отдельно от «Хозрасходов» обычно не нужны, а «Подрядчики» отдельно от «Зарплаты» — нужны.
Шаг 4. Правила разнесения
Правило — это условие и результат: «если платёж от ИНН такого-то — статья "Аренда"», «если в назначении есть слово "зарплата" — статья "Зарплата"». Начните с самых частых контрагентов: обычно 10–15 правил закрывают большую часть платежей. Подробнее — в статье «Правила разнесения».
Порядок правил важен: срабатывает первое подходящее. Поэтому узкие правила (конкретный ИНН) ставьте выше общих (слово в назначении).
Шаг 5. Разобрать остаток
То, что не поймали правила, разнесите руками. Если по ходу видите, что контрагент повторяется, — сделайте для него правило, а не разносите пятый раз. Цель шага — ноль неразнесённых операций. Отчёт с «прочим» на треть суммы бесполезен.
Шаг 6. Прочитать отчёт
Пример: ООО «Пример Консалтинг», сентябрь.
| Строка | Сумма, ₽ |
|---|---|
| Остаток на начало месяца | 1 000 000 |
| Поступления от клиентов | 3 200 000 |
| Зарплата | −1 400 000 |
| Подрядчики | −700 000 |
| Аренда | −250 000 |
| Налоги | −180 000 |
| Сервисы и связь | −70 000 |
| Операционный поток | 600 000 |
| Покупка оборудования | −350 000 |
| Инвестиционный поток | −350 000 |
| Возврат кредита | −150 000 |
| Дивиденды | −200 000 |
| Финансовый поток | −350 000 |
| Изменение за месяц | −100 000 |
| Остаток на конец месяца | 900 000 |
Что можно сказать по этой таблице за пять минут:
- Основная работа приносит деньги: операционный поток +600 000 ₽. Бизнес сам себя кормит.
- Остаток упал не из-за работы, а из-за двух решений: купили технику и выплатили дивиденды при погашении кредита. Если такие решения совпадут ещё раз, денег станет мало.
- Подрядчики — половина от зарплаты. Стоит проверить, по каким проектам они работают и окупаются ли.
Это и есть главная ценность ДДС: вместо «денег стало меньше» — понятный ответ «почему».
Что делать после первого вечера
Отчёт собран, но его ценность появляется, когда он живёт дальше. Поддержка занимает 10–15 минут в неделю, если завести простую привычку.
- Раз в неделю разберите новые операции. Большая часть уже разнесена правилами. Посмотрите строки без статьи и строки, где статья подобрана по похожему платежу, — подтвердите или исправьте.
- Каждый новый повторяющийся контрагент — новое правило. Если вы второй раз разносите один и тот же платёж руками, значит, правила не хватает.
- Добавьте проекты. Когда статьи устоялись, начните указывать проект у поступлений и прямых расходов. Тогда тот же ДДС покажет, какие проекты приносят деньги, а какие их съедают. Подробно — в статье «Маржа проекта».
- Внесите планы. Зарплата, аренда, налоги, ожидаемые оплаты клиентов. ДДС с планом превращается в прогноз: видно не только прошлое, но и следующие недели.
- Раз в месяц сравните месяцы между собой. Какие статьи выросли? Это осознанное решение или «само получилось»?
Как понять, что отчёт готов к использованию: остаток совпадает с банком, неразнесённых операций нет, статья «Прочее» меньше 5% оборота, переводы между своими счетами не видны в поступлениях и выплатах. Если все четыре условия выполнены — отчёту можно верить и принимать по нему решения.
И ещё один практический совет: показывайте ДДС не только себе. Руководителю проектов полезно видеть, сколько денег принёс его проект, а бухгалтеру — что разнесено правилами, а что руками. Когда цифры видят несколько человек, ошибки находятся быстрее.
Частые ошибки
- Переводы между своими счетами в поступлениях и выплатах. Оборот раздувается вдвое, отчёт врёт.
- Слишком подробный справочник. 80 статей на старте — и через месяц никто не разносит.
- Дубли выписок. Одна и та же операция загружена из банка и из файла — расходы удвоились.
- Не сверять остаток с банком. Если остатки не совпадают, все выводы под сомнением.
- Большая статья «Прочее». Если в ней больше 5% оборота, справочник или правила нужно доработать.
Как это сделать в Орбите
В Орбите банки подключаются по API ключом только на чтение: Точка, Т-Банк, СберБизнес, Модульбанк, Альфа-Бизнес, Райффайзен, PayKeeper и Дзен-мани. Выписки подтягиваются каждые 30 минут, остатки — каждые 10. Для любого другого банка загрузите выписку в формате 1С или Excel. Повторная загрузка не задваивает операции. Подробно — в справке «Подключение банка по API».
Статьи ДДС и ОПиУ ведутся в одном справочнике, каждая привязана к виду деятельности.
Правило задаётся условием — направление, ИНН, часть названия контрагента, слова в назначении — и результатом: статья и проект. Если правила нет, Орбита возьмёт статью из похожего прошлого платежа того же контрагента и пометит строку «как похожий платёж», чтобы вы её проверили.
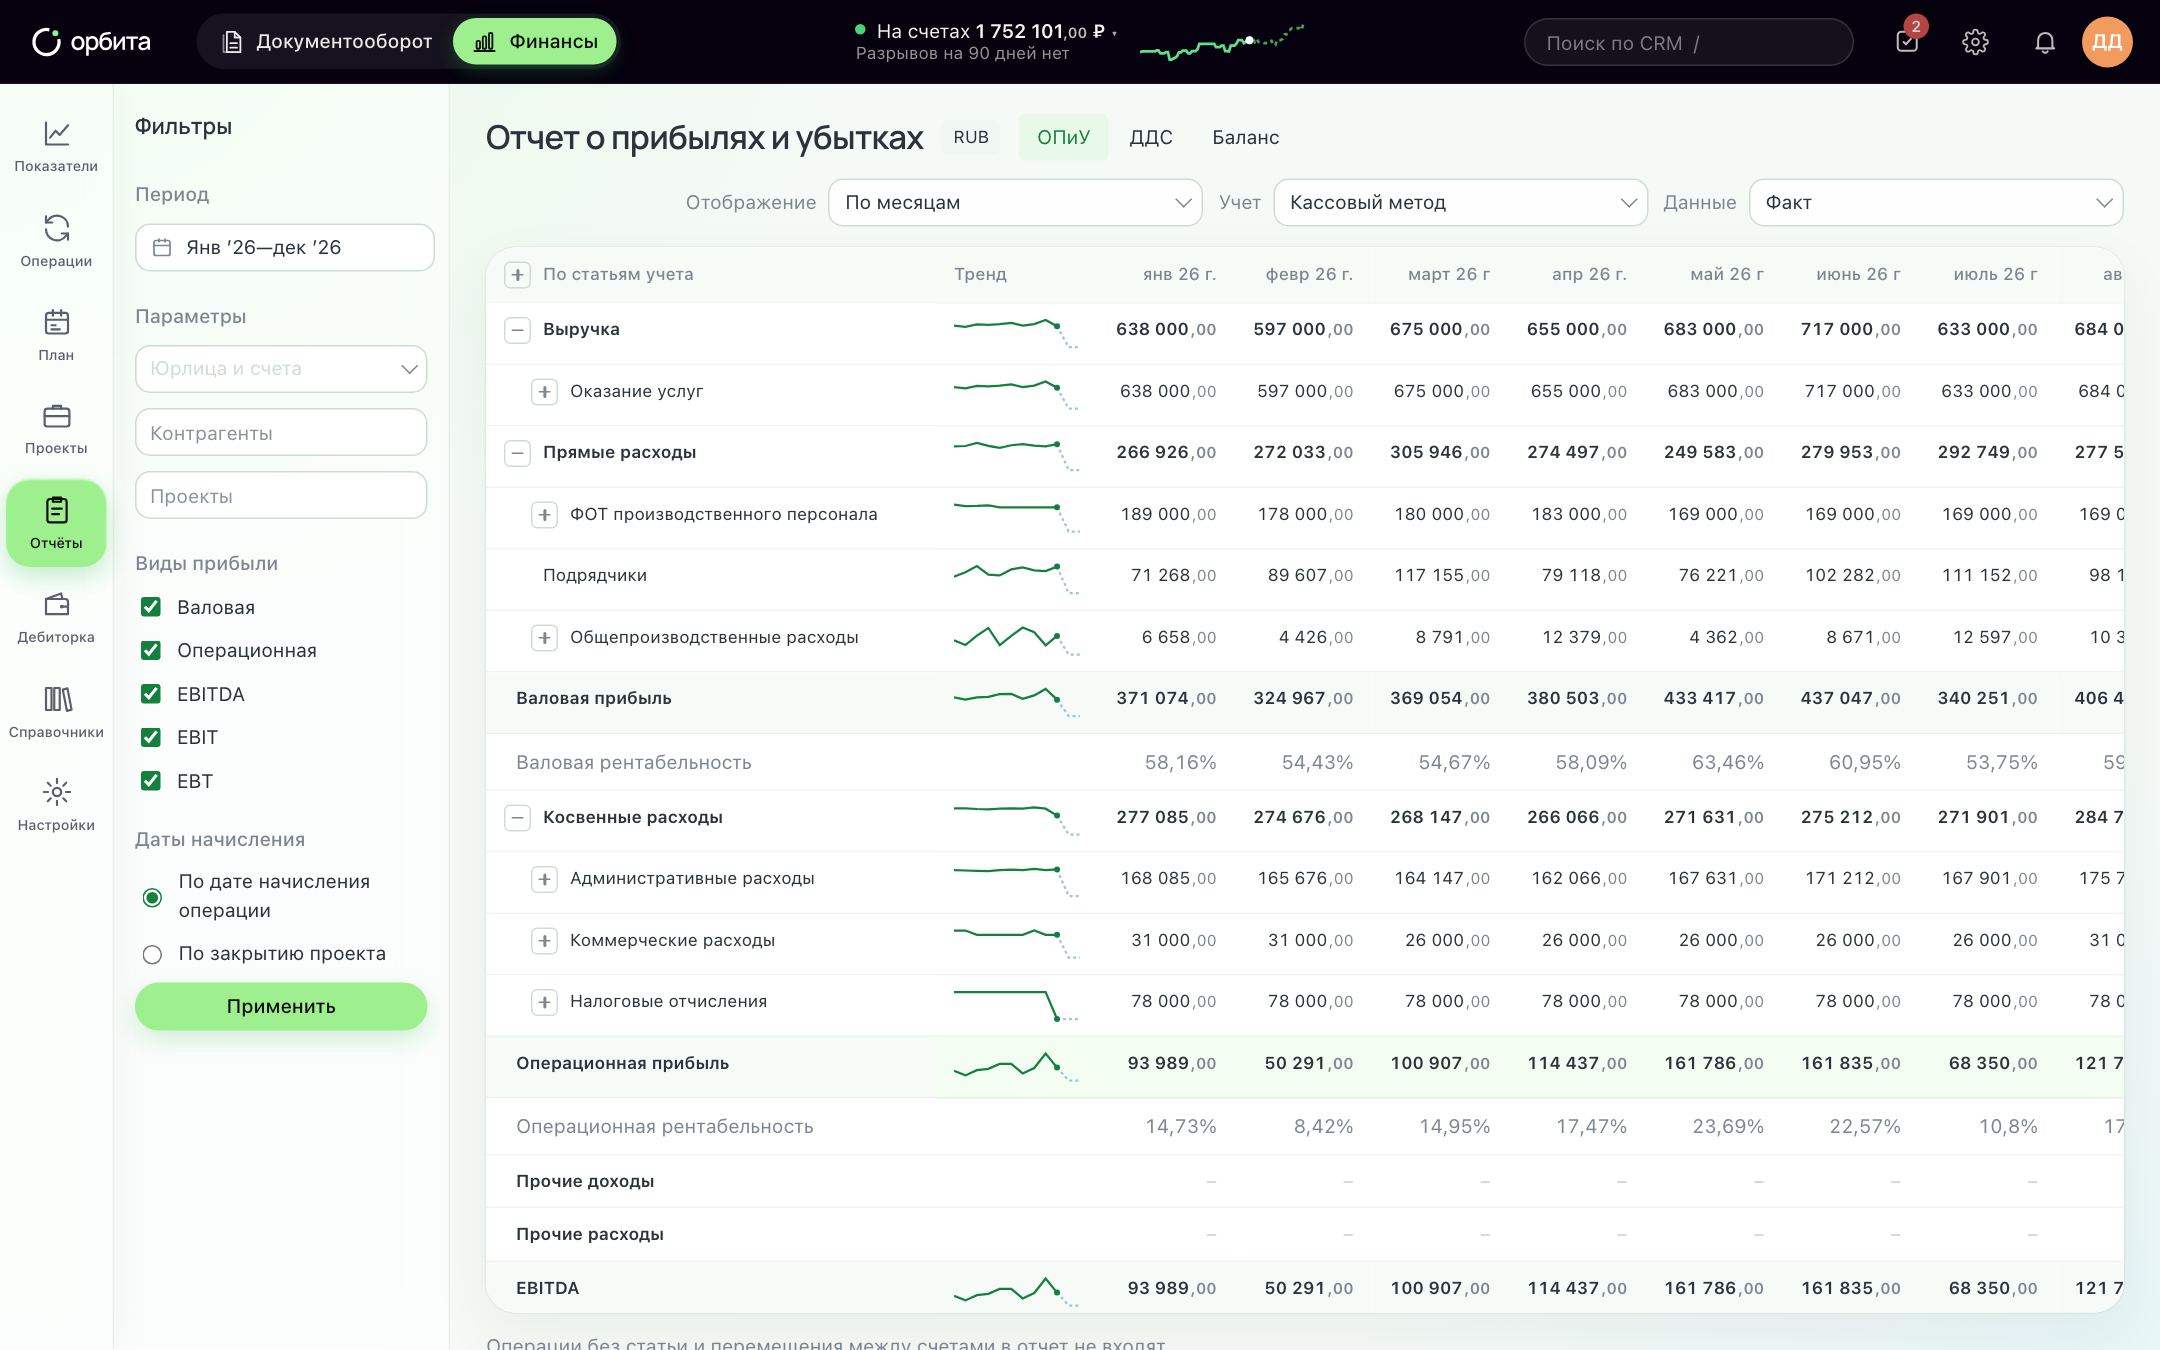
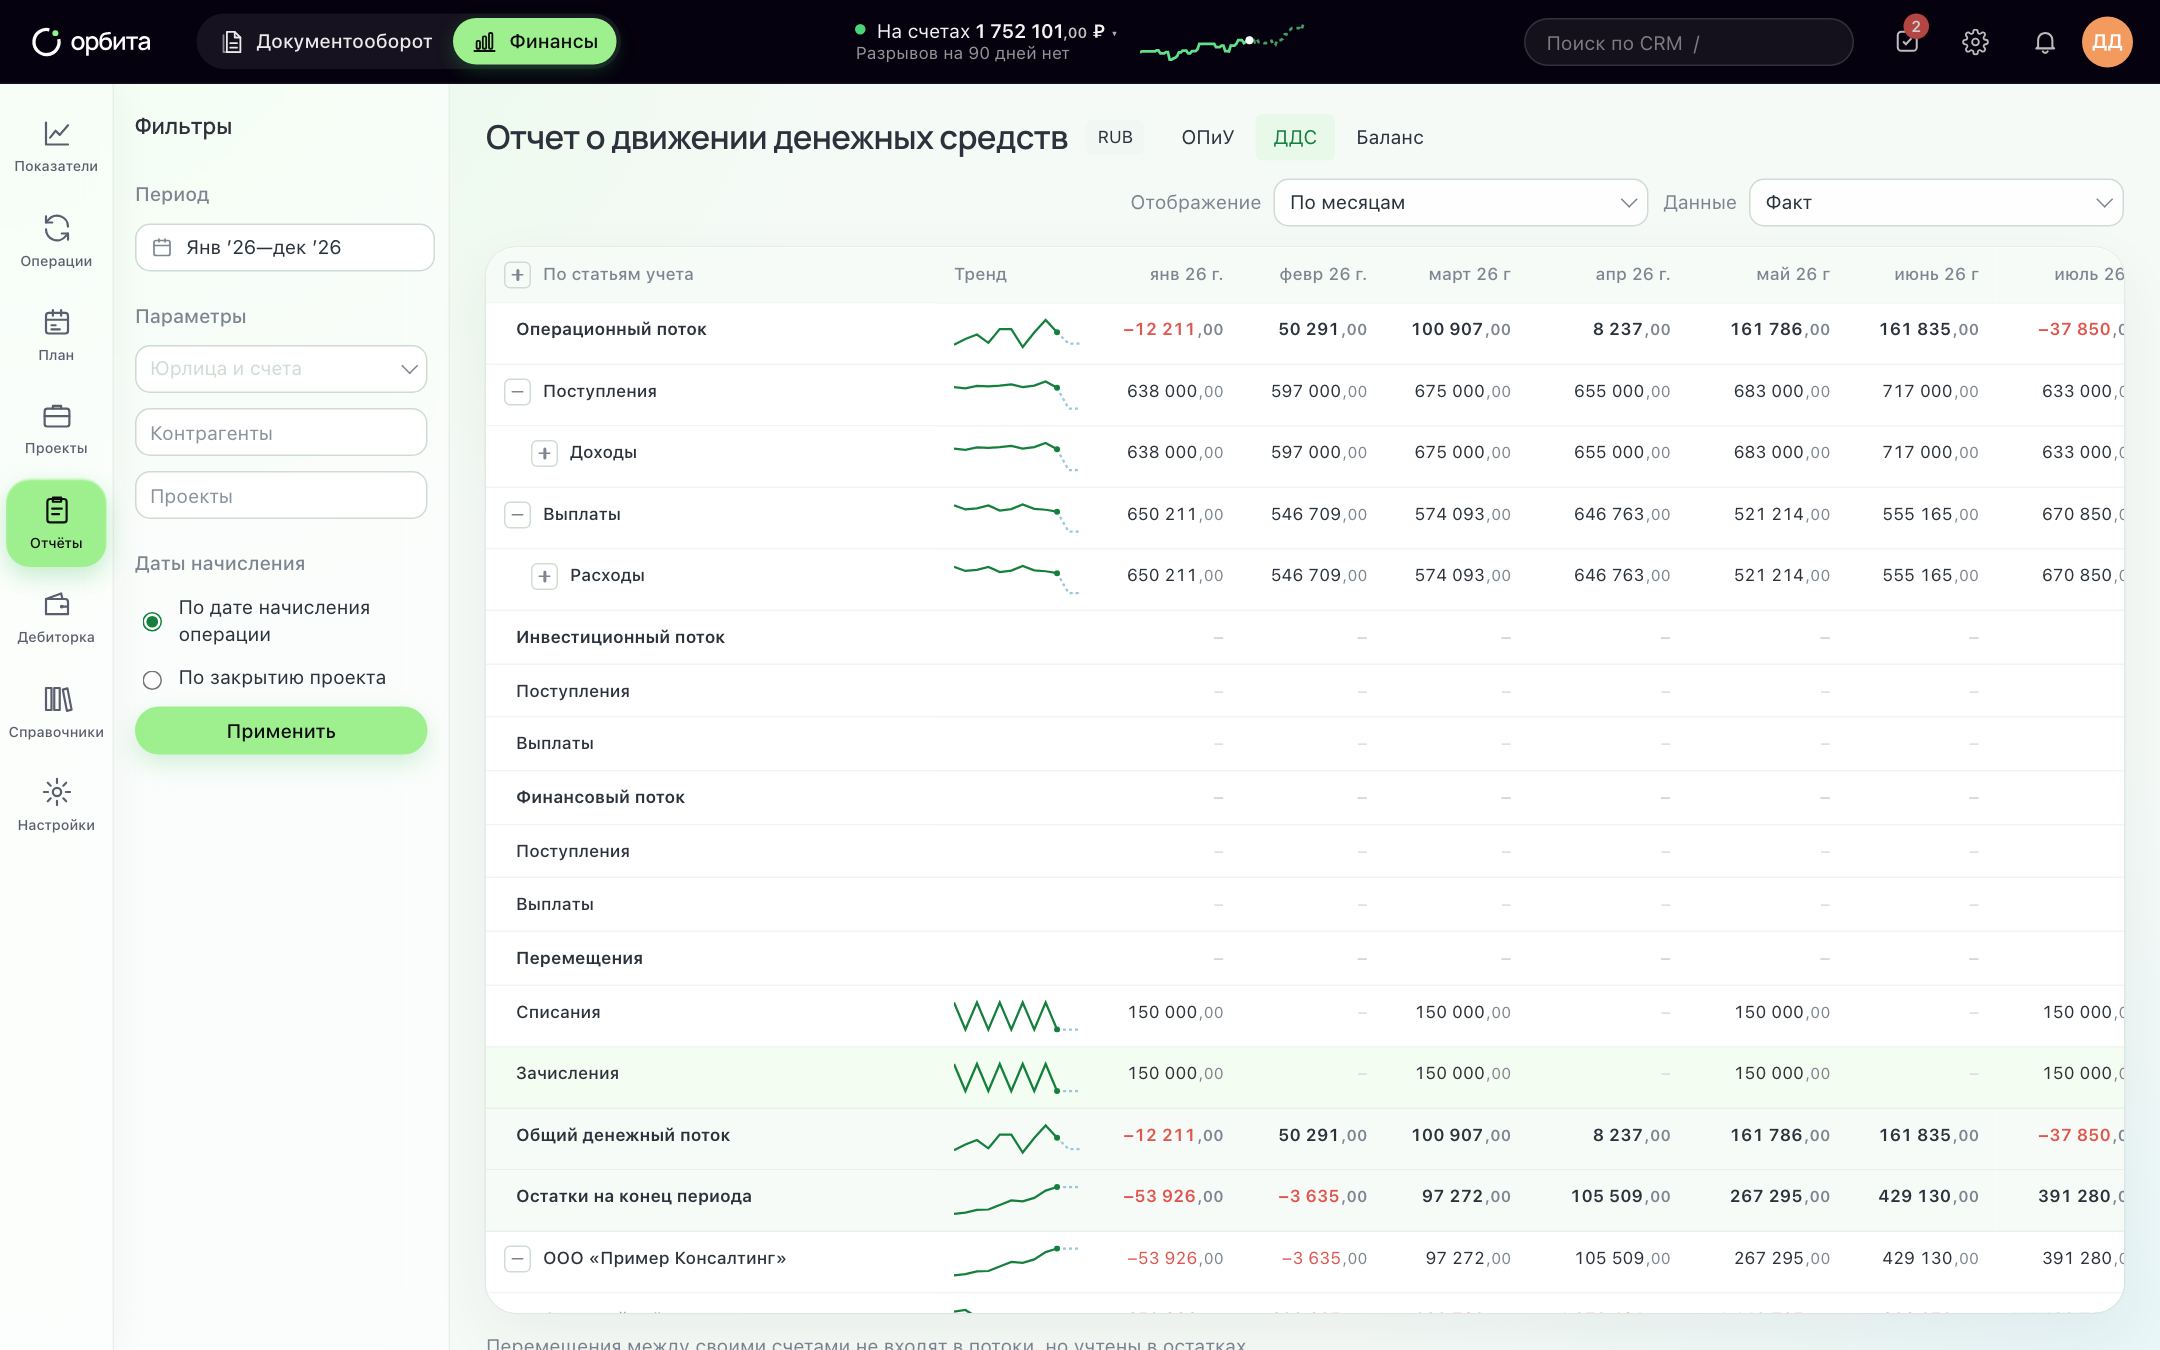
Готовый отчёт ДДС строится по дням, неделям или месяцам, с разрезами по статьям, проектам, счетам и контрагентам.
Вопросы и ответы
За какой период загружать выписки?
Для первого вечера — два-три месяца. Когда всё настроено и проверено, можно догрузить историю за год: правила уже разнесут её сами.
Можно ли сделать платёж через подключённый банк?
Нет. Ключ только на чтение: Орбита видит счета, остатки и выписки, но платить через него нельзя. Это сделано для безопасности.
Что делать с наличными?
Заведите кассу как отдельный счёт и вносите операции по ней вручную. Подробно — в справке о кассе.
Коротко
- Первый ДДС реально собрать за вечер: банки, остатки, статьи, правила, ручной разбор, чтение.
- 15–25 статей по трём видам деятельности хватает для старта.
- 10–15 правил закрывают большую часть платежей.
- Остаток в отчёте должен совпадать с банком до рубля.
- Главная ценность ДДС — объяснение, почему денег стало больше или меньше.
Подключите банк — отчёты и прогноз появятся сразу. 14 дней бесплатно, без карты.
Попробовать бесплатно Демо-компании